

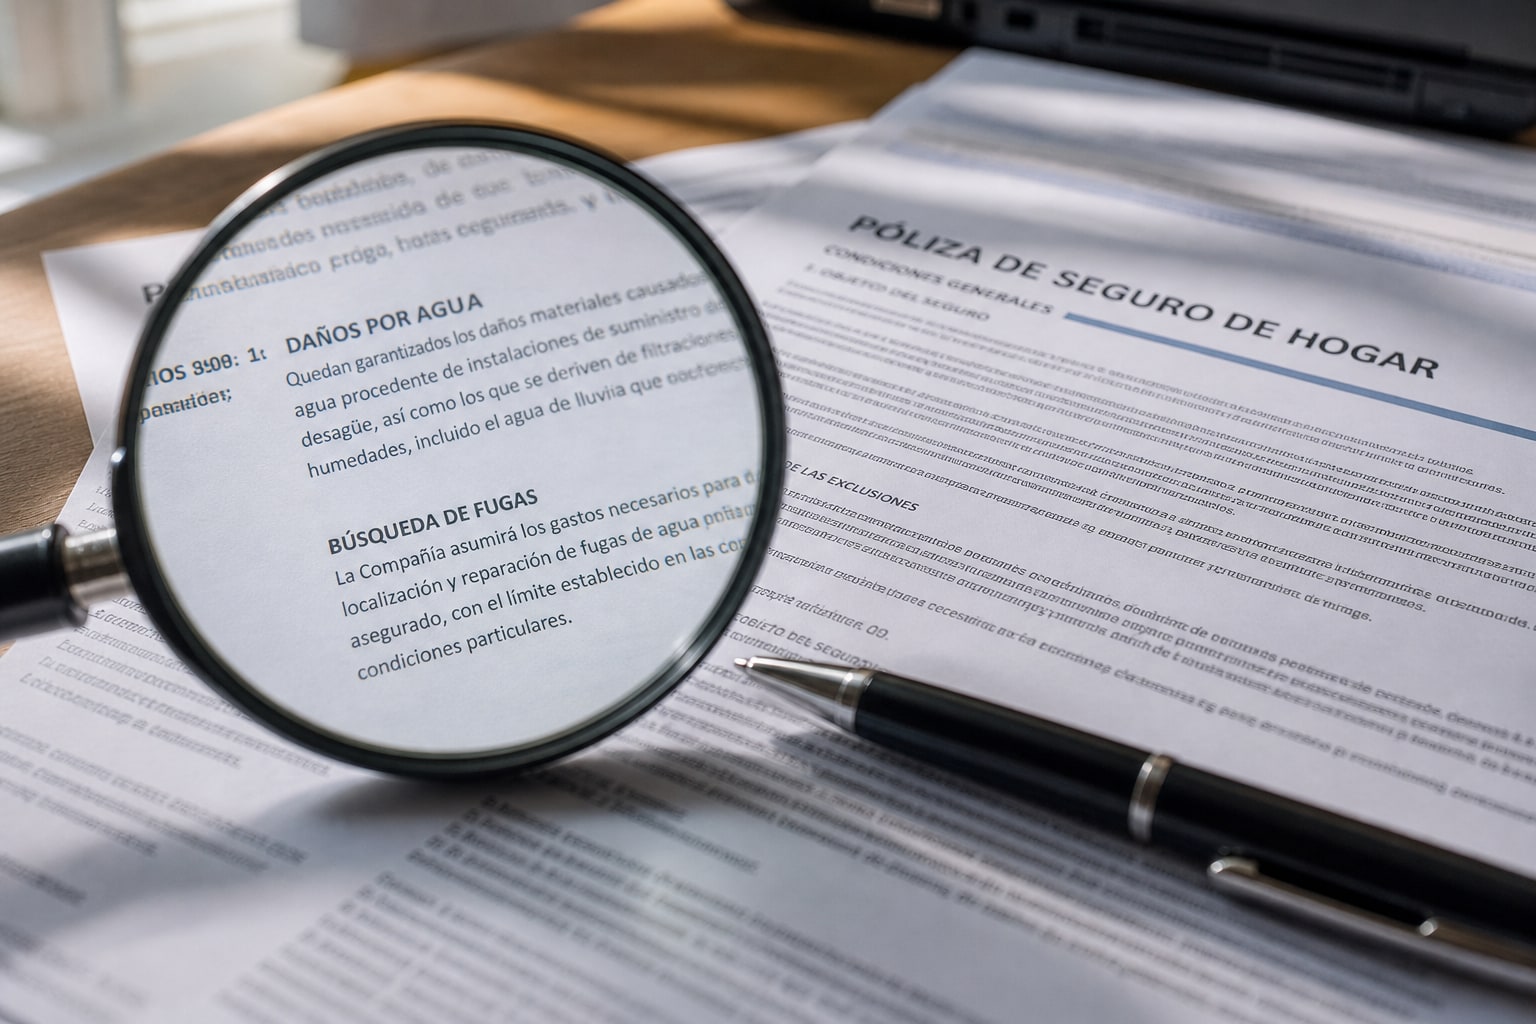
Mapfre Hogar Plus es, probablemente, la póliza de hogar más vendida del mercado español, y eso tiene truco. No es la más barata ni la más completa, pero combina red propia de peritos, asistencia 24h con tiempos de respuesta por debajo de la media y un condicionado que — bien leído — deja menos sorpresas que el de muchas directas. El problema es que la mayoría de asegurados no lo lee. Y es ahí donde aparecen los tres frentes clásicos de pelea: qué es continente, cuánto cubre la búsqueda de avería y qué pasa con las humedades por filtración.
Vamos por partes.
Qué es exactamente Mapfre Hogar Plus
Hogar Plus es la gama intermedia-alta de Mapfre dentro de su familia multirriesgo de hogar (por debajo de Hogar Extra, por encima de Hogar Básico). Es un seguro voluntario — recordemos que en España el único hogar obligatorio es el de la comunidad de propietarios y, en viviendas hipotecadas, el seguro de incendios exigido por la Ley del Mercado Hipotecario. Lo demás, incluido todo lo que cubre Hogar Plus, es contratación libre.
La póliza se articula sobre dos capitales base — continente y contenido — y una lista de garantías que el tomador puede modular. A nuestro juicio, el valor diferencial no está en las coberturas sueltas (todas las compañías grandes las tienen), sino en la agilidad del servicio de reparadores propios de Mapfre, que en siniestros pequeños de fontanería o cerrajería se nota.
Continente: qué entra y qué no (y por qué importa tanto)
El continente, según las condiciones generales de Mapfre, comprende el conjunto de la edificación: estructura, cimientos, muros, tabiques, suelos, techos, instalaciones fijas de agua, electricidad, gas, calefacción, carpintería interior y exterior, revestimientos adheridos (azulejos, parqué pegado, pintura) y elementos fijos de cocina y baño (encimeras, sanitarios, muebles atornillados).
Lo que no es continente, aunque mucha gente lo cree:
- Muebles sueltos de cocina no fijados estructuralmente.
- Electrodomésticos (van a contenido).
- Toldos, pérgolas y construcciones anexas si no se declaran expresamente.
- Placas solares fotovoltaicas, salvo cláusula adicional.
- Piscinas y elementos de jardín, que requieren ampliación específica.
El error más común es infrasegurar el continente usando el valor de mercado de la vivienda en lugar del coste de reconstrucción a nuevo, que es lo que exige la póliza. Si el perito detecta infraseguro superior al 10%, se aplica la regla proporcional del artículo 30 de la Ley de Contrato de Seguro y la indemnización se reduce. Esto no es exclusivo de Mapfre, pero conviene recordarlo.
Daños por agua y búsqueda de avería: el gran malentendido
Aquí es donde Mapfre Hogar Plus funciona razonablemente bien, con matices. La garantía de daños por agua cubre:
- Rotura o atasco de tuberías, bajantes y desagües de la red interior.
- Rebose de aparatos (lavadora, lavavajillas, bañera).
- Reparación de la avería causante del siniestro.
- Búsqueda de la avería: localización del punto exacto del escape, incluyendo picado de suelos, paredes y techos, y posterior reposición de los materiales.
El condicionado de Mapfre establece un límite para la búsqueda de avería (localización + picado + reposición) que, en Hogar Plus, suele moverse en el entorno del 5% del capital de continente, con un tope variable según modalidad contratada. Esto significa que, en una vivienda con 100.000 € de continente, hablamos de unos 5.000 € para toda la operación — suficiente para la mayoría de siniestros estándar, insuficiente si la fuga está bajo una solería cara en toda la planta.
Eso sí: la búsqueda de avería solo se activa si existe un daño por agua manifiesto (manchas, goteo, humedad activa). No cubre inspecciones preventivas ni la búsqueda de un ruido que el vecino cree oír.
Humedades por filtración: la exclusión que casi nadie entiende
Es el punto más conflictivo de cualquier póliza de hogar, y Mapfre no es la excepción. La compañía distingue — como el resto del mercado — entre:
- Fuga/rotura súbita de la red interior: sí cubierta.
- Humedad por filtración lenta desde el exterior (lluvia, terreno, cubierta deteriorada, juntas de fachada, terrazas mal impermeabilizadas): excluida.
- Humedad por condensación: excluida siempre.
- Humedad por capilaridad (ascenso desde los cimientos): excluida.
La lógica aseguradora es clara: la filtración lenta se considera un defecto de mantenimiento del edificio o de la comunidad, no un siniestro aleatorio. Si el agua lleva meses filtrándose por la fachada y aparece una mancha en el salón, Mapfre peritará, documentará el origen y rechazará. Y tendrá razón según el condicionado.
¿Dónde está la zona gris? En filtraciones desde la vivienda del vecino de arriba. Si el vecino tiene una fuga súbita, su seguro paga tus daños vía RC. Si lo suyo es una humedad de años por una terraza mal impermeabilizada, entras en un pleito largo que ni tu póliza ni la suya quieren asumir — y aquí la defensa jurídica incluida en Hogar Plus es útil, pero no milagrosa. Para contexto, en el análisis del seguro de hogar para viviendas con cerradura inteligente ya vimos cómo la validación probatoria del origen del siniestro es decisiva.
A quién le compensa Mapfre Hogar Plus
- Propietarios de vivienda habitual en edificio con antigüedad media, capital de continente entre 80.000 y 250.000 €, que valoran tener un operario en casa en menos de 24h.
- Familias que no quieren gestionar reparadores por su cuenta.
- Tomadores con contenido declarado realista (no la típica infravaloración de 15.000 € para una vivienda amueblada).
Cuándo NO compensa
- Viviendas antiguas con problemas crónicos de humedad o filtración — ninguna póliza cubrirá eso.
- Pisos en bajos con riesgo recurrente de inundación por desagües de la comunidad: aquí hay que revisar primero el seguro comunitario.
- Perfiles muy sensibles al precio: hay directas (Verti, Génesis) un 20-30% más baratas en perfiles jóvenes sin siniestralidad.
- Viviendas con alto valor en joyas u obras de arte: el límite estándar por objeto se queda corto, hay que ampliar o buscar póliza específica.
Ficha técnica
| Característica | Mapfre Hogar Plus |
|---|---|
| Modalidad | Multirriesgo hogar gama media-alta (voluntario) |
| Continente | Capital a elección, valor reconstrucción a nuevo |
| Contenido | Capital a elección, con sublímites por objeto |
| RC familiar | Incluida (capital según modalidad) |
| Robo | Incluido, sin franquicia |
| Daños por agua | Incluidos (fuga súbita red interior) |
| Búsqueda de avería | Incluida, aprox. 5% capital continente |
| Humedades por filtración | Excluidas |
| Asistencia hogar 24h | Sí, con red propia de reparadores |
| Defensa jurídica | Incluida |
| Precio orientativo | Variable según vivienda, zona y capitales |
Veredicto
Hogar Plus es una póliza sólida para el propietario medio español que quiere resolver siniestros domésticos sin convertirse en jefe de obra. La búsqueda de avería funciona, los reparadores llegan, el continente está bien definido. Pero no esperes que te paguen humedades crónicas: eso no lo cubre ni Mapfre ni nadie, y quien venda lo contrario miente. Antes de firmar, revisa el capital de continente con un técnico y pregunta por escrito el porcentaje exacto de búsqueda de avería que te aplican — depende de la modalidad y de la fecha del contrato. Para dudas específicas, un mediador colegiado o la DGSFP son la vía adecuada.
Preguntas frecuentes
¿Mapfre Hogar Plus cubre humedades por filtración desde la fachada o la cubierta?
No. Las humedades por filtración lenta desde el exterior se consideran defecto de mantenimiento y están excluidas. Solo se cubre la rotura o fuga súbita de la red interior de agua de la propia vivienda.
¿Cuál es el límite de la búsqueda de avería en Mapfre Hogar Plus?
El límite habitual se sitúa en torno al 5% del capital de continente contratado, incluyendo localización, picado y reposición de materiales. El importe exacto varía según modalidad y fecha de contratación, por lo que conviene consultarlo en las condiciones particulares.
¿Entra el parqué pegado al suelo dentro del continente?
Sí. Los revestimientos adheridos de forma permanente (parqué pegado, azulejos, pintura, tarima clavada) forman parte del continente. El parqué flotante no fijado se considera contenido.
¿Qué pasa si mi vecino de arriba tiene una filtración lenta que me daña el techo?
Si es filtración crónica por falta de mantenimiento, su seguro probablemente también la excluirá, y tendrás que reclamarle civilmente. La defensa jurídica de Hogar Plus te asiste en el procedimiento, pero no garantiza cobro directo del daño.

1 comentario
Pingback: Generali Hogar Confort vs AXA Hogar Óptimo en daños por agua: búsqueda de avería, reparación de tubería y sublímites por humedad lenta – Análisis de Seguros