

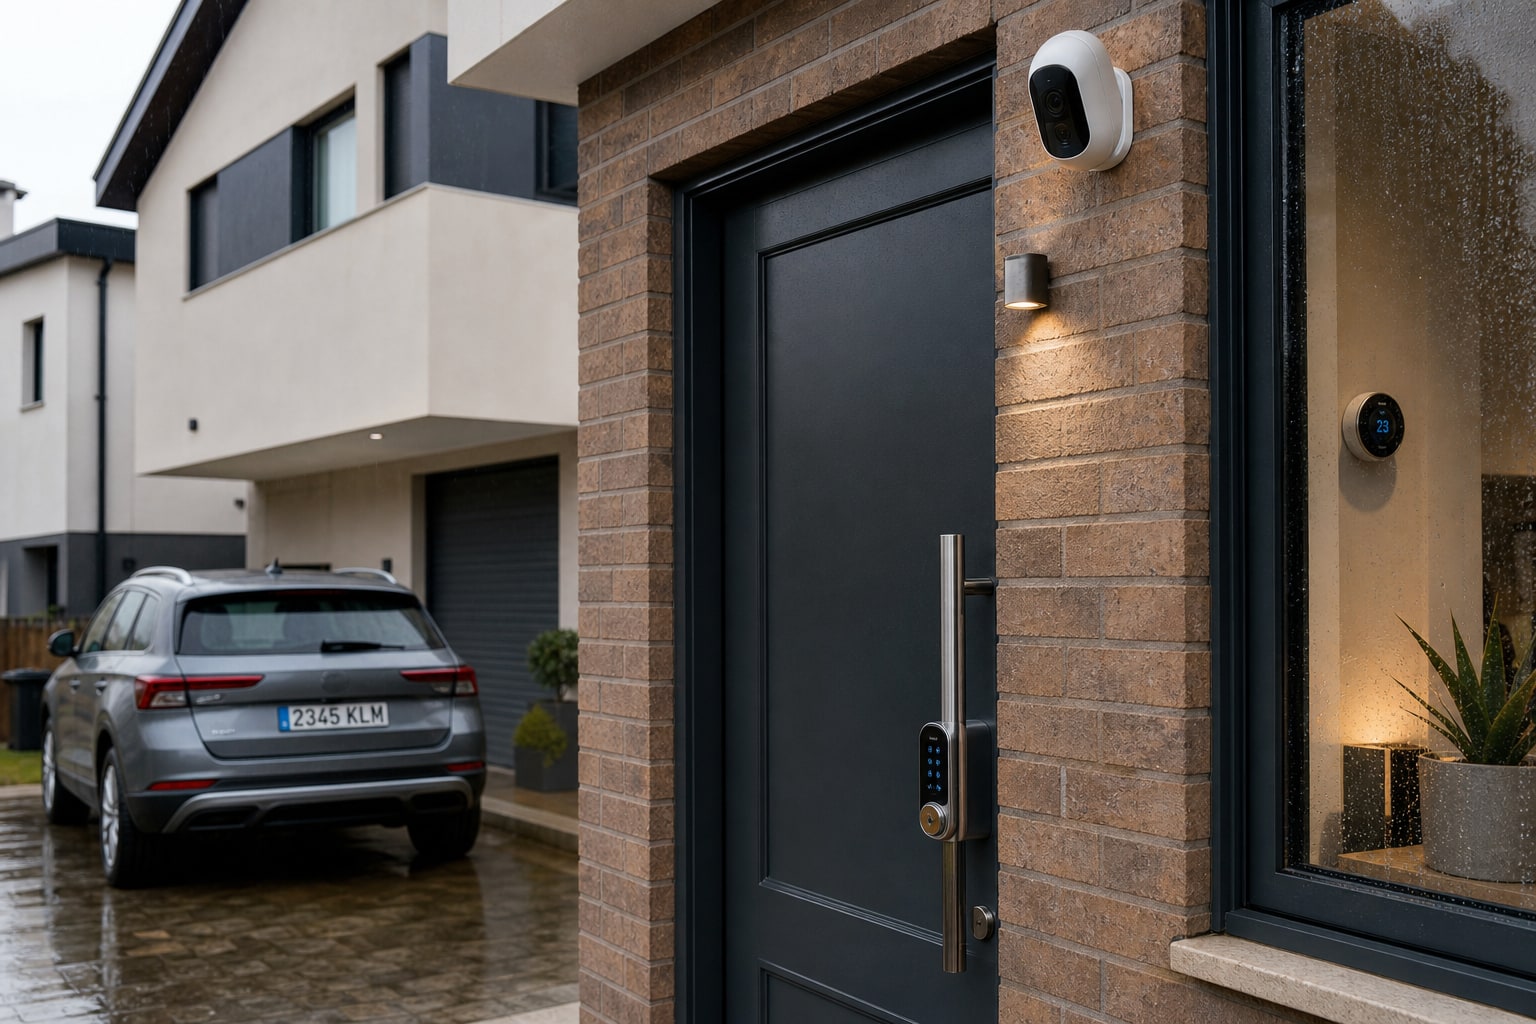
Una vivienda con termostato inteligente, cerradura con app y tres cámaras IP no es ya una rareza tecnológica: es el hogar medio de cualquier urbanización construida en la última década. Y ahí surge una pregunta que Zurich recibe cada vez más en sus contact centers: si un pico de tensión fríe el router y de paso la cerradura conectada, ¿lo paga el seguro de hogar? La respuesta corta es sí, con matices. La larga es la que interesa.
Qué es Zurich Hogar Óptimo y dónde encaja en la gama
Zurich Hogar Óptimo es la modalidad intermedia-alta del catálogo multirriesgo de la aseguradora, por encima de las versiones básicas y pensada para viviendas con un contenido de valor medio-alto: electrodomésticos de gama premium, equipamiento electrónico y, cada vez más, instalaciones domóticas integradas (no un simple enchufe inteligente comprado suelto, sino sistemas centralizados de climatización, seguridad y accesos). Compite de tú a tú con productos como Catalana Occidente Hogar Óptima o AXA Hogar Óptimo, que también han ido incorporando cláusulas específicas para electrónica conectada a medida que el parque de viviendas inteligentes crece en España.
Qué cubre: daños eléctricos en dispositivos IoT
La póliza incluye la garantía de daños eléctricos, que es la que entra en juego cuando un termostato, una cámara, una cerradura inteligente o un asistente de voz sufren una avería por sobretensión, cortocircuito o descarga eléctrica (incluida la de origen atmosférico, con sus propios sublímites). Esto cubre tanto el aparato en sí como, en determinadas condiciones generales, los daños derivados en la instalación eléctrica asociada.
Lo relevante aquí no es el "sí" genérico, sino el límite económico. Los dispositivos conectados suelen entrar dentro del capital de contenido general, sin un sublímite diferenciado salvo que se haya declarado expresamente un paquete domótico de cierto valor al contratar. Si no se declaró, un sistema de domótica de gama alta puede quedar infravalorado respecto a su coste real de reposición, y eso se nota el día del siniestro.
| Cobertura | Incluida en Hogar Óptimo | Observación |
|---|---|---|
| Daños eléctricos por sobretensión | Sí | Sujeta a franquicia y límite de contenido |
| Rotura de dispositivo IoT por cortocircuito | Sí | Dentro del capital de contenido, salvo declaración expresa |
| Hackeo remoto de la instalación domótica | No (salvo ampliación ciber) | Exclusión general en condiciones particulares |
| Pérdida de datos / control del sistema | No | Requiere módulo ciberriesgo hogar específico |
| Robo facilitado por manipulación de cerradura inteligente | Condicionada | Exige signos de violencia o escalo, según protección exigida |
Qué NO cubre: el hackeo de la instalación
Aquí está la letra pequeña que suele pillar al asegurado digital. El hackeo de la instalación domótica, entendido como el acceso no autorizado a cámaras, cerraduras o sistemas de climatización a través de internet, no está cubierto por la garantía de daños eléctricos. Esto no es una peculiaridad de Zurich: es el estándar del ramo hogar en España, donde el ciberriesgo doméstico se trata como un ramo aparte, no como un daño material convencional.
La razón técnica es sencilla: la póliza de hogar indemniza daños físicos tangibles, no la intrusión lógica en un sistema. Si un atacante accede a la cerradura inteligente y la deja inoperativa sin dañar físicamente el mecanismo, Zurich no lo considera un siniestro de daños eléctricos sino, en el mejor de los casos, un problema de ciberseguridad que quedaría fuera salvo ampliación específica.
Otro punto que sorprende: si el robo se produce aprovechando una vulnerabilidad de software (no una rotura física de cerradura), algunas condiciones particulares exigen que existan signos de "fuerza en las cosas" para activar la cobertura de robo. Una puerta abierta sin forzar, porque alguien clonó la señal del sistema de accesos, puede generar discusión pericial sobre si hubo o no violencia en el acceso.
Requisitos de ciberseguridad que exige la aseguradora
Cuando existe módulo adicional de ciberriesgo doméstico (no incluido de serie en Hogar Óptimo), suele venir condicionado a requisitos mínimos: router con contraseña distinta a la de fábrica, actualizaciones de firmware al día en los dispositivos críticos y, en algunos casos, antivirus activo en los equipos conectados a la red doméstica. No cumplir esos requisitos mínimos de diligencia puede ser motivo de rechazo del siniestro, igual que ocurre con la falta de medidas de protección exigidas en el robo convencional.
A quién le compensa
Le compensa a quien tiene una instalación domótica de valor medio ya integrada en la vivienda (climatización centralizada, videovigilancia, control de accesos) y busca sobre todo protección ante averías eléctricas, picos de tensión o incendios derivados de un fallo en la instalación. También a quien valora tener una sola compañía para continente y contenido sin complicarse con pólizas ciber independientes, asumiendo que esa capa de protección digital no está cubierta.
Cuándo no compensa
No compensa a quien ha invertido fuerte en domótica de gama alta sin declarar su valor real: el capital de contenido estándar puede quedarse corto. Tampoco es la solución si lo que preocupa de verdad es el ciberataque a la red doméstica; ahí haría falta valorar un módulo ciber específico, algo que ya analizamos al revisar Hiscox CyberClear Pyme en el ámbito profesional, aunque el enfoque particular es todavía un terreno menos maduro en el mercado español.
| Producto | Continente | Contenido | Daños eléctricos | Ciberriesgo hogar | Puntuación |
|---|---|---|---|---|---|
| Zurich Hogar Óptimo | Según capital contratado | Incluye electrónica, sin sublímite IoT específico | Sí, con franquicia | No de serie | 7,5/10 |
| Catalana Occidente Hogar Óptima | Según capital contratado | Incluye electrónica general | Sí | No de serie | 7/10 |
| AXA Hogar Óptimo | Según capital contratado | Incluye electrónica general | Sí | Módulo opcional en algunas versiones | 7/10 |
| Mapfre Hogar Plus | Según capital contratado | Incluye electrónica general | Sí | No de serie | 7/10 |
Veredicto
Zurich Hogar Óptimo hace bien lo que promete: cubre la avería eléctrica de un dispositivo conectado como cubriría la de una lavadora, dentro del capital de contenido general. Lo que no hace, porque no es su terreno, es proteger frente al hackeo de la instalación. Quien tenga domótica cara debería declarar su valor expresamente al contratar y, si el ciberriesgo doméstico le quita el sueño, preguntar por un módulo específico antes de dar por hecho que "hogar inteligente" significa "hogar protegido digitalmente". Conviene revisar las condiciones particulares con un mediador colegiado o consultar el registro de la DGSFP antes de firmar, porque los sublímites varían entre pólizas de la propia Zurich según la antigüedad del contrato.
Preguntas frecuentes
¿Zurich Hogar Óptimo cubre un termostato inteligente dañado por una subida de tensión?
Sí, entra dentro de la garantía de daños eléctricos y del capital de contenido general, sujeta a la franquicia que figure en las condiciones particulares de la póliza.
¿Qué pasa si hackean mi cerradura inteligente y entran a robar sin forzar la puerta?
Por defecto no está cubierto como ciberataque, y la cobertura de robo puede depender de que existan signos de violencia o escalo según la redacción exacta del contrato.
¿Puedo ampliar Zurich Hogar Óptimo con protección ciber para el hogar?
Depende de la oferta vigente y la comercial contratada; conviene preguntar expresamente por un módulo de ciberriesgo doméstico, que no viene incluido de serie en esta modalidad.
¿Declarar mi sistema domótico sube mucho la prima?
Suele implicar un ajuste del capital de contenido asegurado más que un recargo desproporcionado, pero el importe exacto solo lo confirma un mediador con los datos reales de la instalación.
