

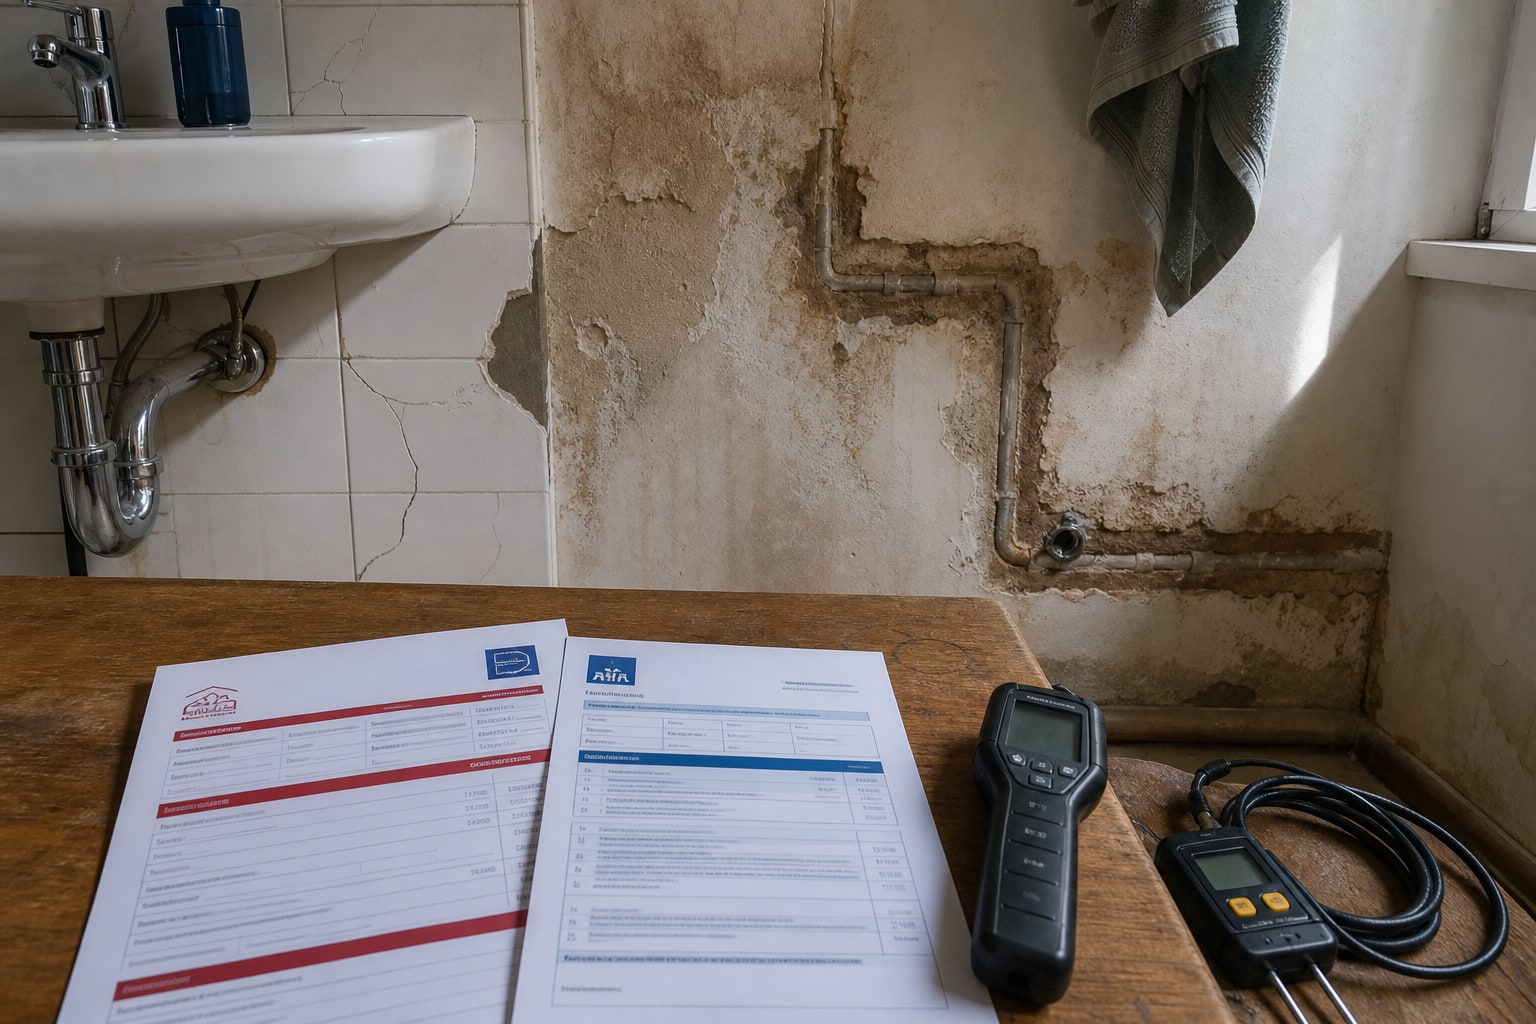
El agua es, de lejos, la primera causa de parte en el ramo de hogar en España. Y es también donde la letra pequeña hace más daño. No por el agua en sí — por lo que la rodea: picar la pared para encontrar la fuga, reponer el alicatado, discutir si esa mancha lleva meses o años. Ahí es donde Generali Hogar Confort y AXA Hogar Óptimo se juegan la reputación. Vamos a desmontarlas por ese flanco concreto.
Por qué el agua concentra la mayoría de los partes de hogar
Según datos sectoriales de UNESPA repetidos año tras año, en torno a uno de cada dos siniestros de hogar en España tiene que ver con el agua. Fugas en tuberías empotradas, filtraciones del vecino, humedades que aparecen "de la nada" en el techo del baño. El problema no suele ser la indemnización por el daño visible — eso casi todas las compañías lo pagan. El problema es la cadena: localizar, reparar, reponer. Y los sublímites que la aseguradora activa cuando huele a humedad lenta.
Generali Hogar Confort: cómo plantea el agua
Qué cubre en daños por agua
Generali Hogar Confort incluye, dentro de la garantía de daños por agua, la reparación del daño en continente y contenido causado por rotura, atasco, desbordamiento o filtración desde conducciones propias, comunitarias o del vecino. En la modalidad Confort, la póliza también asume la búsqueda de avería y la reparación de la tubería cuando esa fuga proviene de conducciones privativas de la vivienda.
Búsqueda de avería y reparación de tubería
En la práctica, aquí entran los trabajos de localización —calas, cámaras termográficas, detección acústica— y la propia sustitución del tramo averiado. La reposición de pavimento, alicatado y pintura asociada a esas calas forma parte de la cobertura, aunque suele quedar sujeta a un capital máximo que depende del paquete contratado y del capital de continente declarado. Conviene pedir el condicionado particular y mirar el tope exacto; no es un número que se pueda generalizar sin verlo.
Sublímites y letra pequeña con humedad lenta
Aquí está la madre del cordero. Como el resto del mercado, Generali excluye la humedad por condensación, el deterioro progresivo y la falta de mantenimiento. Si el perito concluye que la filtración lleva meses actuando sin que el asegurado haya actuado, la indemnización se recorta o se deniega. También quedan fuera los daños a tuberías con más de cierta antigüedad cuando no se ha hecho mantenimiento acreditable — un punto espinoso en pisos de los 60 y 70.
| Característica | Generali Hogar Confort |
|---|---|
| Modalidad | Multirriesgo hogar modular |
| Búsqueda de avería | Incluida (tubería privativa) |
| Reparación de tubería | Incluida con sublímite según capital de continente |
| Reposición de calas (obra) | Incluida, sujeta a tope |
| Humedad lenta / condensación | Excluida |
| Asistencia 24h | Fontanero de urgencia incluido |
| Franquicia estándar en agua | Sin franquicia en la mayoría de supuestos |
AXA Hogar Óptimo: cómo plantea el agua
Qué cubre en daños por agua
AXA Hogar Óptimo, en su versión intermedia, cubre los daños materiales por fuga, rotura, atasco u omisión del cierre de grifos, tanto en instalaciones privativas como por filtración del vecino o zona común. Incluye asistencia hogar 24h con fontanero, y la búsqueda de avería entra como garantía expresa cuando la fuga está oculta.
Búsqueda de avería y reparación de tubería
AXA es, a nuestro juicio, especialmente clara en el condicionado al definir qué entiende por "avería oculta": conducción empotrada, enterrada o inaccesible sin obra. Ahí asume localización y reparación del tramo. Lo que suele sorprender es que la reparación de la tubería tiene en Óptimo un sublímite propio, distinto del de reposición de obra. Es decir: una cosa es pagar al fontanero que suelda el tubo, y otra pagar al albañil que repone el gres. Hay que leer ambos topes.
Sublímites y letra pequeña con humedad lenta
El clásico: filtración lenta, moho, condensación y oxidación progresiva, fuera. AXA también excluye la responsabilidad por daños cuando la vivienda ha estado desocupada más de un número determinado de días consecutivos sin cierre de llave de paso — un detalle que pilla a mucho propietario de segunda vivienda. Y los daños a aparatos conectados a la red (lavavajillas, lavadora) suelen tener sublímite específico.
| Característica | AXA Hogar Óptimo |
|---|---|
| Modalidad | Multirriesgo hogar intermedia |
| Búsqueda de avería | Incluida (avería oculta definida) |
| Reparación de tubería | Incluida con sublímite diferenciado |
| Reposición de calas | Incluida con sublímite propio |
| Humedad lenta / condensación | Excluida |
| Vivienda desocupada | Exclusión por inactividad prolongada |
| Franquicia estándar en agua | Habitualmente sin franquicia |
Cara a cara: dónde se separan de verdad
Sobre el papel, las dos cubren lo mismo. En la práctica, hay matices. Generali tiende a resolver con red propia de reparadores, lo que agiliza mucho el fontanero de urgencia pero deja menos margen al asegurado para elegir su gremio de confianza. AXA, por su parte, suele ser algo más literal en el condicionado — bueno si lees los papeles, incómodo si esperas que la aseguradora "haga la vista gorda" con una humedad que ya traías.
En tubería empotrada antigua, ambas responden si hay rotura súbita. Ninguna cubre el desgaste. Y ambas rechazan la condensación de baños mal ventilados — por mucho que el techo esté negro.
Tabla resumen y puntuación
| Póliza | Búsqueda avería | Reparación tubería | Sublímite humedad lenta | Asistencia 24h | Puntuación |
|---|---|---|---|---|---|
| Generali Hogar Confort | 8/10 | 8/10 | Excluida (igual que el mercado) | 9/10 (red propia rápida) | 8,3 |
| AXA Hogar Óptimo | 8/10 | 7,5/10 (sublímites separados) | Excluida con definiciones estrictas | 8/10 | 7,9 |
Veredicto por perfil
- Piso en comunidad, construcción posterior a 2000: cualquiera de las dos funciona. Generali gana por rapidez de asistencia.
- Vivienda antigua con tuberías empotradas de hierro o plomo: AXA Óptimo tiene un condicionado más claro, pero exige mantenimiento acreditable. Generali es más flexible en gestión. Empate técnico.
- Chalet unifamiliar con jardín y conducciones enterradas: Generali Confort suele cubrir mejor la cala exterior; conviene revisar el tope en condicionado particular.
- Segunda vivienda vacía meses: ojo con AXA y su cláusula de desocupación. Aquí Generali puede dar menos sustos — pero revise igualmente la suya.
Dicho esto, para un criterio aplicado a su vivienda concreta —antigüedad, tipo de instalación, histórico de siniestros— lo sensato es contrastar con un mediador colegiado o con la DGSFP. Y si viene de otra compañía, el ejercicio que ya recomendamos al hablar del análisis de Mapfre Hogar Plus vale aquí: comparar sublímites, no solo capitales.
FAQ
¿Cubren Generali Hogar Confort o AXA Hogar Óptimo las humedades por filtración del vecino de arriba?
Sí, ambas cubren los daños materiales que la filtración causa en su vivienda. Lo que no cubren es la reparación de la tubería del vecino — eso lo asume la póliza del vecino o la de la comunidad.
Preguntas frecuentes
¿Qué es exactamente la "búsqueda de avería" y por qué importa tanto?
Es la cobertura que paga los trabajos para localizar una fuga oculta: picar tabiques, cámaras termográficas, detección acústica. Importa porque sin ella, el asegurado paga de su bolsillo encontrar el problema aunque la aseguradora cubra el daño posterior.
¿Por qué las compañías excluyen la humedad lenta si viene de una tubería real?
Porque la Ley de Contrato de Seguro ampara la exclusión del deterioro progresivo y la falta de mantenimiento. Si el perito acredita que la filtración lleva meses sin que el asegurado haya actuado, se considera siniestro no súbito.
¿Hay franquicia en daños por agua en Generali Hogar Confort o AXA Hogar Óptimo?
En ambas, la garantía básica de daños por agua suele ir sin franquicia. Puede aparecer franquicia específica en coberturas accesorias o en ampliaciones concretas; depende del condicionado particular firmado.
¿Cuál conviene más para una vivienda de más de 40 años?
Depende del mantenimiento acreditable. Si tiene facturas de revisión de instalación, cualquiera de las dos responde. Si no, los peritos de ambas compañías tienden a invocar el desgaste. Un mediador colegiado puede orientar sobre qué documentación conservar antes de que llegue el siniestro.

1 comentario
Pingback: Generali Multirriesgo Pyme vs Allianz Empresas Protección: RC explotación, pérdida de beneficios y franquicia por daños por agua – Análisis de Seguros