

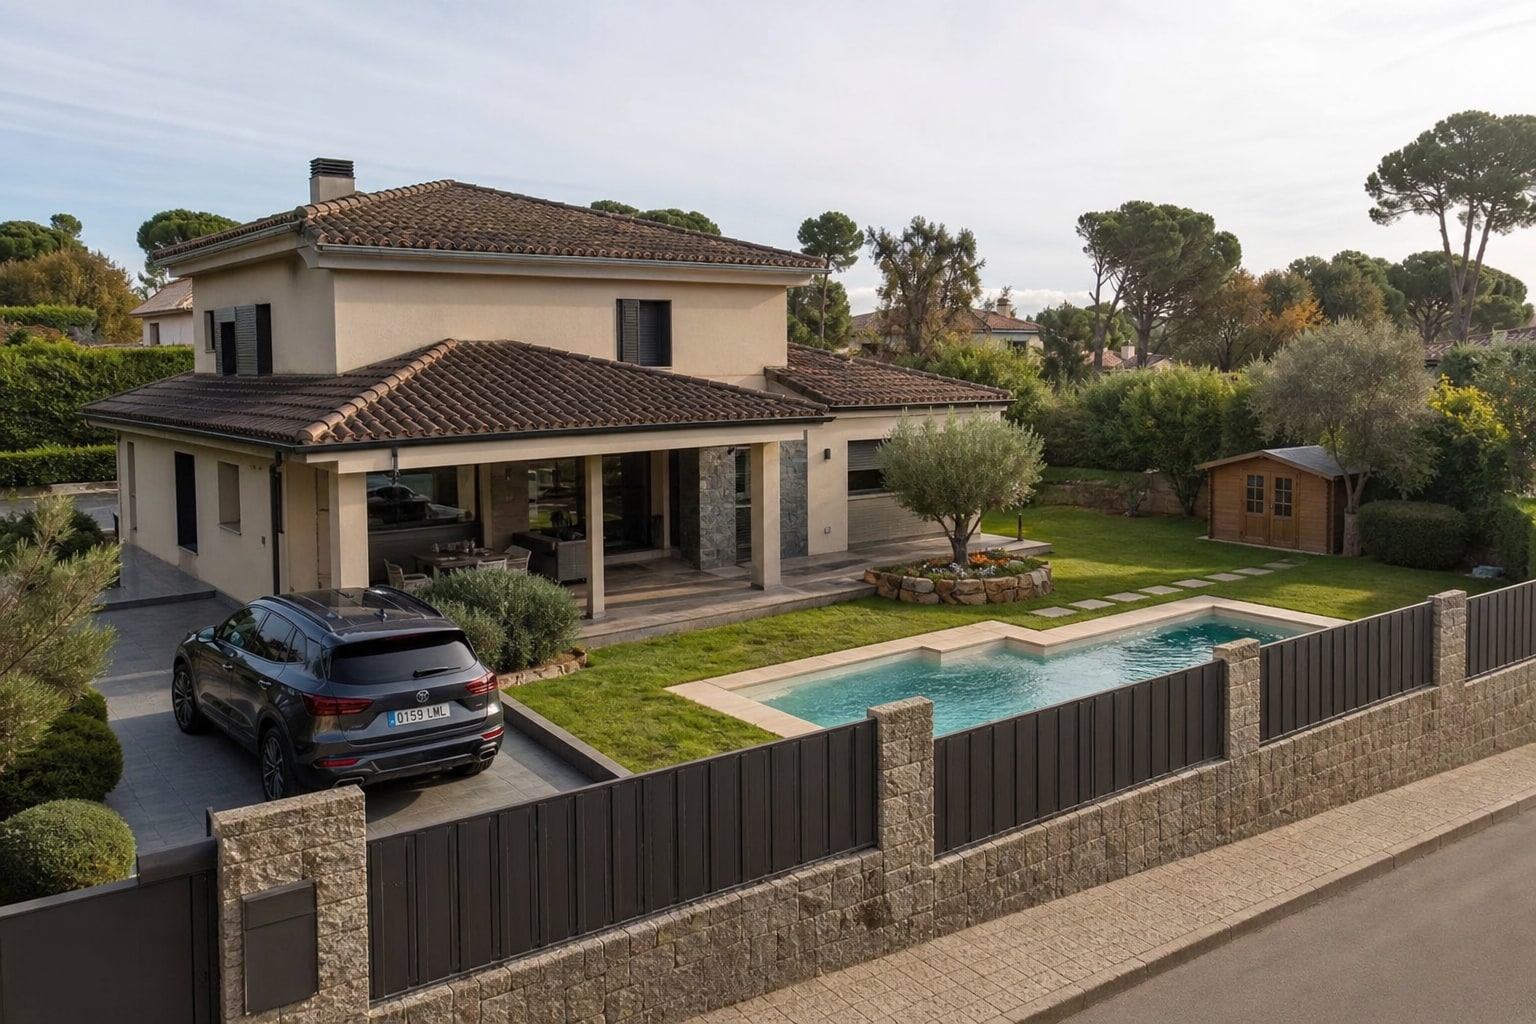
El seguro de hogar para piso urbano se resuelve casi en piloto automático. El de una vivienda unifamiliar con jardín, piscina, caseta de aperos y tres o cuatro árboles de buen porte, no. Ahí es donde las pólizas estándar empiezan a chirriar: sublímites ridículos para elementos exteriores, exclusiones por falta de mantenimiento del arbolado, requisitos de valla en la piscina que casi nadie lee. Catalana Occidente Hogar Óptima es una de las modalidades del mercado español que específicamente contempla este perfil, y conviene mirarla con lupa antes de firmarla.
Qué es Catalana Occidente Hogar Óptima y a qué perfil apunta
Hogar Óptima es la modalidad intermedia-alta de la gama multirriesgo residencial de Catalana Occidente, orientada a viviendas con capitales de continente relevantes y necesidades que exceden al piso tipo. En la práctica, se vende bastante en chalets, pareados y casas unifamiliares con parcela. No es una póliza low cost ni pretende serlo: compite en el mismo rango que Mapfre Hogar Plus, Allianz Hogar o AXA Hogar Óptimo, y por encima de propuestas más agresivas en precio como Línea Directa Hogar.
El seguro de hogar, recordemos, es voluntario salvo que exista hipoteca viva — y en ese caso, por la Ley 5/2019, solo es obligatorio el seguro de daños sobre el continente, no el multirriesgo completo. Si quieres repasar ese matiz regulatorio, ya lo tratamos en detalle en el seguro de hogar para hipoteca.
Qué cubre en una vivienda unifamiliar
Las coberturas nucleares son las esperables: continente, contenido, daños por agua, incendio, robo, fenómenos atmosféricos, rotura de cristales y RC familiar. Lo interesante en Hogar Óptima aplicada a unifamiliar es lo que incluye como elementos accesorios: jardín y plantaciones, piscina y su maquinaria, cerramientos y vallado perimetral, caseta de aperos y construcciones anexas, y la responsabilidad civil derivada de la propiedad (incluida la caída de árbol propio sobre un tercero o su vehículo).
La asistencia hogar 24h funciona con los oficios habituales (fontanero, cerrajero, electricista, cristalero) y la gestión suele ser razonablemente ágil comparada con la media del sector. La defensa jurídica y las reclamaciones a terceros van incluidas en el paquete estándar de esta modalidad.
Qué NO cubre: la letra pequeña que importa
Aquí es donde se gana o se pierde el dinero.
- Arbolado sin mantenimiento acreditable. Si un árbol de tu parcela cae sobre el coche del vecino y el perito concluye que estaba enfermo, hueco o sin podar desde hace años, la RC puede rechazarse por falta de diligencia del propietario. Catalana Occidente, como el resto del mercado, apoya ese rechazo en el artículo 19 de la Ley de Contrato de Seguro.
- Piscina sin vallado o sin medidas de seguridad según normativa autonómica. La cobertura de RC por accidente en piscina asume que cumples el reglamento local (vallado perimetral, profundidad señalizada, escalera). Si no, el siniestro puede quedar fuera.
- Daños por humedad lenta o filtración progresiva en muros enterrados o soleras. Problema clásico en unifamiliares con sótano.
- Casetas de obra no declaradas o construcciones ampliadas sin licencia. Si la caseta de aperos no está en la declaración del riesgo, no está asegurada.
- Mobiliario de jardín, barbacoas de obra y pérgolas más allá del sublímite — que suele ser modesto frente al valor real.
- Daños estéticos en revestimiento de piscina por uso y desgaste.
- Animales del asegurado causando daños a terceros si no se declararon (los perros van por RC específica cuando son PPP).
A esto hay que añadir la franquicia aplicable en determinadas garantías, que depende de la modalidad contratada y de las sumas aseguradas — conviene pedirla por escrito antes de firmar, no fiarse del "sin franquicia" verbal del comercial.
Capitales, franquicias y modalidad
| Característica | Catalana Occidente Hogar Óptima |
|---|---|
| Modalidad | Multirriesgo hogar gama media-alta |
| Continente | A valor de reconstrucción declarado por el tomador |
| Contenido | Capital a elegir, con sublímite para joyas y objetos de valor |
| RC familiar | Incluida, capital estándar de gama |
| Elementos exteriores (jardín, piscina, caseta, vallado) | Incluidos con sublímites específicos |
| RC por caída de árbol propio | Cubierta si hay mantenimiento acreditable |
| Asistencia hogar 24h | Sí, oficios incluidos |
| Franquicia | Variable según garantía y modalidad |
| Temporalidad | Anual renovable |
No ponemos cifras de capitales ni precio orientativo porque dependen por completo de la vivienda concreta, la provincia y los metros declarados — pedir presupuesto es la única forma seria.
Cómo se posiciona frente a la competencia
| Compañía / producto | Fuerte en unifamiliar | Punto débil | Nota (1-10) |
|---|---|---|---|
| Catalana Occidente Hogar Óptima | Elementos exteriores bien tratados, RC árbol propio | Exige mantenimiento acreditable del jardín | 8,2 |
| Mapfre Hogar Plus | Red de peritos y asistencia potente | Sublímites exteriores algo justos | 8,0 |
| Allianz Hogar | Capitales altos y buena RC | Precio por encima de la media | 7,8 |
| AXA Hogar Óptimo | Daños por agua con búsqueda de avería | Letra pequeña en humedad lenta | 7,7 |
| Mutua Madrileña Hogar | Trato al asegurado y precio | Zona geográfica limitada en origen | 7,6 |
| Generali Hogar Confort | Flexibilidad en configuración | Gestión de siniestros irregular | 7,4 |
| Línea Directa Hogar | Precio competitivo | Menos ajustada a chalet grande | 7,0 |
A nuestro juicio, Hogar Óptima brilla cuando la vivienda tiene elementos exteriores de valor real — no cuatro macetas y un seto. Para un piso de 90 m² no compensa pagar esta modalidad; para un chalet con piscina enterrada, pérgola y arbolado maduro, sí. La comparación con Generali Hogar Confort frente a AXA Hogar Óptimo en daños por agua ilustra bien cómo cada aseguradora aprieta por un lado distinto.
A quién le compensa — y a quién no
Le compensa a:
- Propietario de chalet o pareado con parcela, piscina enterrada y arbolado de porte.
- Perfil con patrimonio exterior relevante (mobiliario de jardín, pérgola, caseta de aperos) que no quiere depender de un sublímite irrisorio.
- Quien quiere cubrir la RC por caída de árbol propio y está dispuesto a documentar las podas.
No le compensa a:
- Dueño de piso urbano: paga de más por coberturas que no usará.
- Vivienda unifamiliar sin mantenimiento del jardín ni documentación de podas — la RC de arbolado se le va a caer en siniestro.
- Piscina sin vallado conforme a normativa autonómica.
Veredicto
Hogar Óptima es, para mi gusto, una de las pólizas más coherentes del mercado español para la vivienda unifamiliar media-alta. Trata los elementos exteriores como coberturas de verdad, no como un extra decorativo. Eso sí, exige al propietario comportarse como tal: podas documentadas, piscina reglamentaria, declaración honesta de anexos. Quien firma y luego olvida el jardín, se llevará un disgusto. Para dimensionar capitales y entender la letra pequeña aplicada a tu caso, lo sensato es pasar por un mediador colegiado o consultar a la DGSFP antes de firmar.
FAQ
¿Cubre Catalana Occidente Hogar Óptima la caída de un árbol de mi parcela sobre el coche del vecino?
Sí, dentro de la RC derivada de la propiedad, siempre que el perito constate que el árbol estaba en condiciones razonables de mantenimiento. Un árbol enfermo, hueco o sin podar durante años puede dar pie a rechazo por falta de diligencia.
¿Qué requisitos de seguridad exige la póliza para cubrir siniestros en la piscina?
Los que marque la normativa autonómica aplicable: vallado perimetral, señalización de profundidad y accesos adecuados. Si la piscina no cumple el reglamento local, la RC por accidente puede quedar fuera.
¿La caseta de aperos del jardín está asegurada automáticamente?
Solo si se declaró en el momento de contratación y figura en el condicionado particular. Construcciones anexas no declaradas, ampliaciones sin licencia o casetas añadidas después sin comunicar quedan fuera de cobertura.
¿Es obligatorio contratar Hogar Óptima si tengo hipoteca sobre el chalet?
No. La Ley 5/2019 solo obliga a mantener un seguro de daños sobre el continente a favor del banco. La modalidad (básica, media o alta) y las coberturas adicionales las elige el titular; el banco no puede imponer producto concreto.

2 comentarios
Pingback: Mutua de Propietarios Hogar Confort vs Santalucía Hogar Clásico en comunidades y pisos antiguos – Análisis de Seguros
Pingback: Helvetia Hogar Integral: análisis de la cobertura por fuga de agua del vecino, búsqueda de avería en pared medianera y letra pequeña en reclamación al tercero – Análisis de Seguros