

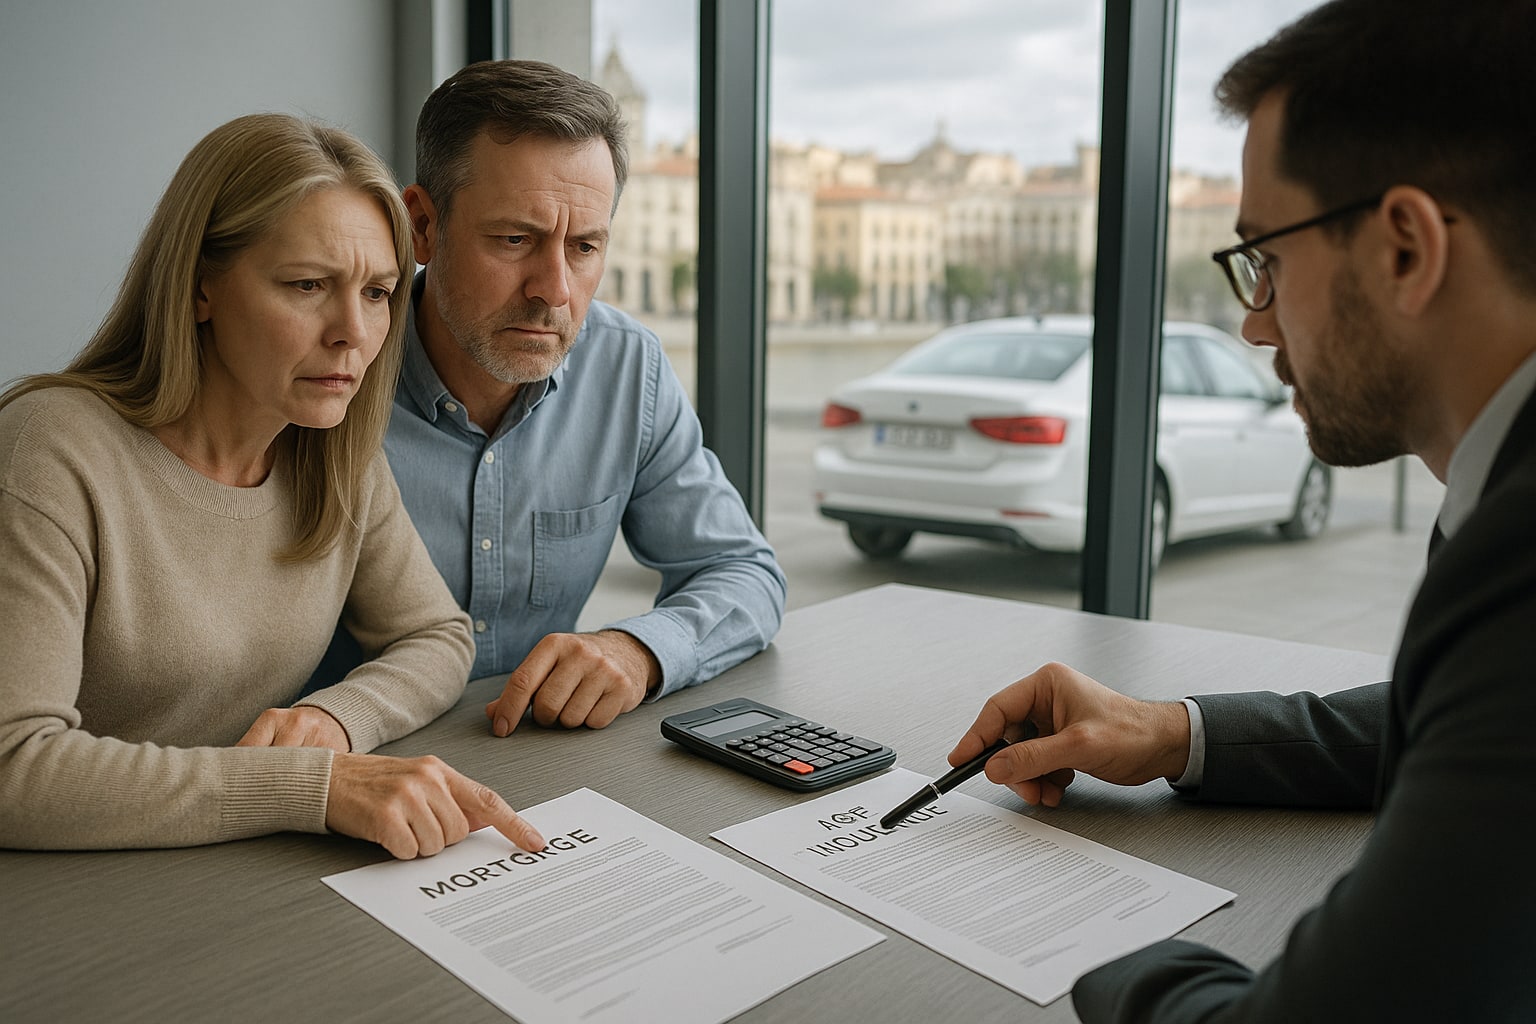
Empecemos por lo que casi nadie te explica en la notaría: el seguro de vida asociado a la hipoteca no es obligatorio por ley en España. Lo que sí es obligatorio es otra cosa —el seguro de daños sobre el inmueble— y ahí es donde el banco aprovecha la confusión para colocarte una póliza de vida a prima única que puede costarte cinco cifras. Vamos a desmontarlo.
El marco legal: qué dice realmente la Ley 5/2019
La Ley 5/2019 reguladora de los contratos de crédito inmobiliario (LCCI) fue la que puso orden en las prácticas de vinculación. Su artículo 17 es tajante: el prestamista no puede obligarte a contratar productos accesorios salvo aquellos que garanticen el cumplimiento del préstamo. En la práctica, eso se reduce a un único seguro obligatorio: el de daños del inmueble hipotecado, y solo por el valor de tasación a efectos de la garantía (no del valor de mercado, ojo).
El seguro de vida queda fuera de ese perímetro. La entidad puede ofrecerlo como producto vinculado y bonificarte el diferencial a cambio, pero no puede condicionar la concesión del préstamo a su contratación. Si algún comercial te dice lo contrario, o está mal formado o te está toreando.
Doctrina del Supremo y criterio de la DGSFP
El Tribunal Supremo ha reiterado —tanto antes como después de la LCCI— que la imposición de un seguro de vida como condición sine qua non para conceder la hipoteca constituye una práctica abusiva cuando no permite al cliente elegir aseguradora ni comparar. La Dirección General de Seguros y Fondos de Pensiones (DGSFP) mantiene la misma línea: el consumidor tiene derecho a aportar una póliza equivalente contratada con un tercero, y el banco está obligado a aceptarla siempre que las coberturas sean análogas.
Esto último es clave y suele ser el punto de fricción. "Equivalente" no significa idéntica, pero sí que cubra al menos fallecimiento por cualquier causa por un capital igual o superior al importe pendiente del préstamo.
Seguro de daños vs seguro de vida: no los mezcles
| Tipo | ¿Obligatorio por ley? | ¿Bonifica el banco? |
|---|---|---|
| Seguro de daños del inmueble | Sí (LCCI art. 17) | A veces |
| Seguro de hogar multirriesgo completo | No, solo el de daños básico | Sí |
| Seguro de vida vinculado | No | Sí, casi siempre |
| Seguro de amortización | No | Sí |
Que quede claro: el único que la ley te impone es el de daños. Todo lo demás es negociación comercial. Si quieres profundizar en el lado del inmueble, ya tratamos el asunto en el análisis específico del seguro de hogar y la hipoteca.
Qué te vende el banco: prima única vs prima anual
Aquí está el negocio real. Las entidades tiran de dos modalidades:
- Prima única financiada: pagas de golpe toda la prima al firmar la hipoteca y la incluyes en el capital del préstamo. Suena cómodo. En realidad, pagas intereses sobre esa prima durante 20 o 30 años y, si cancelas la hipoteca antes, recuperar el prorrateo es una pelea. Cifras habituales: entre 3.000 € y 12.000 € para un capital de 150.000 €, según edad.
- Prima anual renovable: pagas cada año en función de tu edad. Al principio parece más barata; a los 55-60 años se dispara.
La prima única casi nunca compensa. Es más rentable para el banco, no para ti.
Comparativa entre aseguradoras españolas reales
Cuando sales del banco, el mercado se abre. Estas son opciones consolidadas y comercializadas en España a día de hoy:
| Producto | Capital asegurado | Tipo | Edad máx contratación | Exclusiones destacadas | Prima orientativa (35 años, 150.000 €) |
|---|---|---|---|---|---|
| Mapfre Vida Hipoteca | Hasta capital pendiente | Temporal renovable / decreciente | 65 años | Deportes de riesgo, suicidio primer año | Desde ~150 €/año |
| Santalucía Vida Riesgo | A elegir | Temporal renovable | 70 años | Enfermedades preexistentes no declaradas | Desde ~140 €/año |
| MetLife Vida Protección | A elegir | Temporal renovable | 65 años | Actividades profesionales de riesgo | Desde ~130 €/año |
| Mutua Madrileña Vida Riesgo | A elegir | Temporal renovable | 65 años | Deportes extremos, guerra | Desde ~145 €/año |
| BBVA Seguro de Vida | Vinculado hipoteca | Prima única o anual | 65 años | Similar a estándar | Desde ~250 €/año |
| CaixaBank SegurCaixa Vida | Vinculado hipoteca | Prima única o anual | 65 años | Similar a estándar | Desde ~240 €/año |
| Santander Vida | Vinculado hipoteca | Prima única o anual | 65 años | Similar a estándar | Desde ~230 €/año |
Las cifras son orientativas y dependen de cuestionario de salud, hábitos y capital. La brecha entre banca y aseguradora especializada suele rondar el 30-50% a favor de la segunda, para el mismo capital.
El cálculo que decide: ¿banco o fuera?
La pregunta operativa no es sentimental, es aritmética. Compara:
(Bonificación del diferencial × capital medio del préstamo) vs (Sobreprecio anual del seguro del banco)
Un ejemplo: hipoteca de 150.000 €, diferencial sin bonificar 1,20%, con seguro de vida del banco 0,90%. La bonificación son 30 puntos básicos, unos 450 € el primer año (menos según amortizas). Si la póliza del banco cuesta 400 € y una equivalente fuera 180 €, el ahorro anual real es de solo 230 €. Compensa si el banco realmente aplica esa bonificación y no te la deshace por otras vinculaciones.
Umbral orientativo: si el diferencial bonificado no baja al menos 20 pb frente al no bonificado y la póliza externa es 40% más barata, contratar fuera casi siempre gana.
Exclusiones y letra pequeña que suele pillar al asegurado
- Cuestionario de salud: si omites algo relevante, la aseguradora puede rehusar el pago. La jurisprudencia del Supremo es dura con el asegurado cuando el cuestionario ha sido claro y detallado.
- Suicidio: excluido durante el primer año en la práctica totalidad de pólizas.
- Deportes de riesgo: parapente, escalada, buceo profundo, moto en circuito. Léelo antes de firmar si haces algo de esto.
- Uso profesional: pilotos, mineros, bomberos y militares suelen pagar recargos o quedar excluidos de coberturas complementarias.
- Invalidez absoluta y permanente: no todas las pólizas la incluyen por defecto. Si te la venden como incluida, verifícalo por escrito.
- Enfermedades preexistentes: incluso las declaradas pueden generar exclusión parcial. Pide la condición particular.
Cómo cancelar el seguro de vida del banco sin perder bonificación
El movimiento correcto tiene tres pasos:
- Contrata primero la nueva póliza fuera del banco, con capital y coberturas equivalentes.
- Notifica por escrito al banco tu voluntad de sustituir la póliza, adjuntando certificado de la nueva aseguradora. La LCCI obliga a la entidad a aceptar pólizas equivalentes sin penalizar el diferencial.
- Cancela la póliza del banco dentro del plazo de preaviso (habitualmente 30 días antes del vencimiento anual).
Si el banco intenta aplicarte una penalización o subir el diferencial pese a la equivalencia, reclama primero al SAC de la entidad y, si no responde en dos meses, a la DGSFP. En prima única, el prorrateo del importe no consumido es exigible; suelen ponerte pegas, pero es tu derecho.
A quién le compensa contratarlo con el banco
- Clientes con alto grado de vinculación (nómina, planes, tarjetas) donde la bonificación total supera con holgura el sobrecoste.
- Perfiles con problemas de salud para los que una aseguradora especializada aplicaría sobreprima elevada o rechazo.
- Hipotecas de importe alto donde 20-30 pb bonificados pesan mucho en términos absolutos.
A quién no le compensa
- Perfil joven, sano, no fumador: el mercado externo le cotiza a la mitad.
- Hipotecas por debajo de 100.000 €, donde la bonificación en euros absolutos es pequeña.
- Quien anticipe amortización parcial anticipada: la prima única se convierte en dinero atrapado.
Veredicto
El seguro de vida vinculado a hipoteca es una herramienta comercial, no un requisito legal. La ley te protege más de lo que crees, y el banco lo sabe. Para un asalariado de 30-40 años con buena salud, contratar fuera y aportar la póliza equivalente ahorra entre 150 € y 400 € al año durante toda la vida del préstamo —dinero real. Para perfiles mayores o con historial médico complejo, la póliza del banco puede ser el único acceso razonable. En cualquier caso, huye de la prima única financiada salvo que hayas hecho números fríos y aun así te salga.
Antes de firmar nada, consulta con un mediador de seguros colegiado o eleva la duda a la DGSFP. El texto de tu escritura y tu cuestionario de salud mandan más que cualquier folleto comercial.
Preguntas frecuentes
¿Es obligatorio contratar un seguro de vida al pedir una hipoteca en España?
No. La Ley 5/2019 (LCCI) solo impone el seguro de daños del inmueble hipotecado. El seguro de vida es siempre voluntario, aunque el banco pueda ofrecer una bonificación en el diferencial a cambio de contratarlo.
¿Puedo cancelar el seguro de vida del banco y contratar otro fuera sin perder la bonificación?
Sí, siempre que aportes una póliza equivalente (mismo capital y coberturas mínimas). El banco está obligado por ley a aceptarla y mantener la bonificación. Si intenta penalizarte, puedes reclamar al SAC y a la DGSFP.
¿Qué diferencia hay entre prima única y prima anual en el seguro de vida hipoteca?
La prima única se paga de golpe al firmar, suele financiarse con la propia hipoteca y genera intereses durante décadas. La prima anual se recalcula cada año en función de la edad: barata al principio, cara al final. En la mayoría de casos, la anual sale mejor.
¿Qué pasa si tengo una enfermedad preexistente y no la declaro en el cuestionario?
La aseguradora puede rehusar el pago del capital si demuestra que la omisión fue relevante para valorar el riesgo. La jurisprudencia del Supremo respalda a la aseguradora cuando el cuestionario ha sido claro. Declara siempre, aunque suponga sobreprima.

3 comentarios
Pingback: Santalucía Vida Riesgo: análisis de la póliza temporal renovable, edad máxima y cuándo deja de compensar – Análisis de Seguros
Pingback: AXA Vida Óptima: análisis de coberturas, cuestionario de salud y cláusulas que anulan la indemnización – Análisis de Seguros
Pingback: Nationale-Nederlanden Vida: coberturas, primas crecientes con la edad y a qué perfil deja de compensarle – Análisis de Seguros