

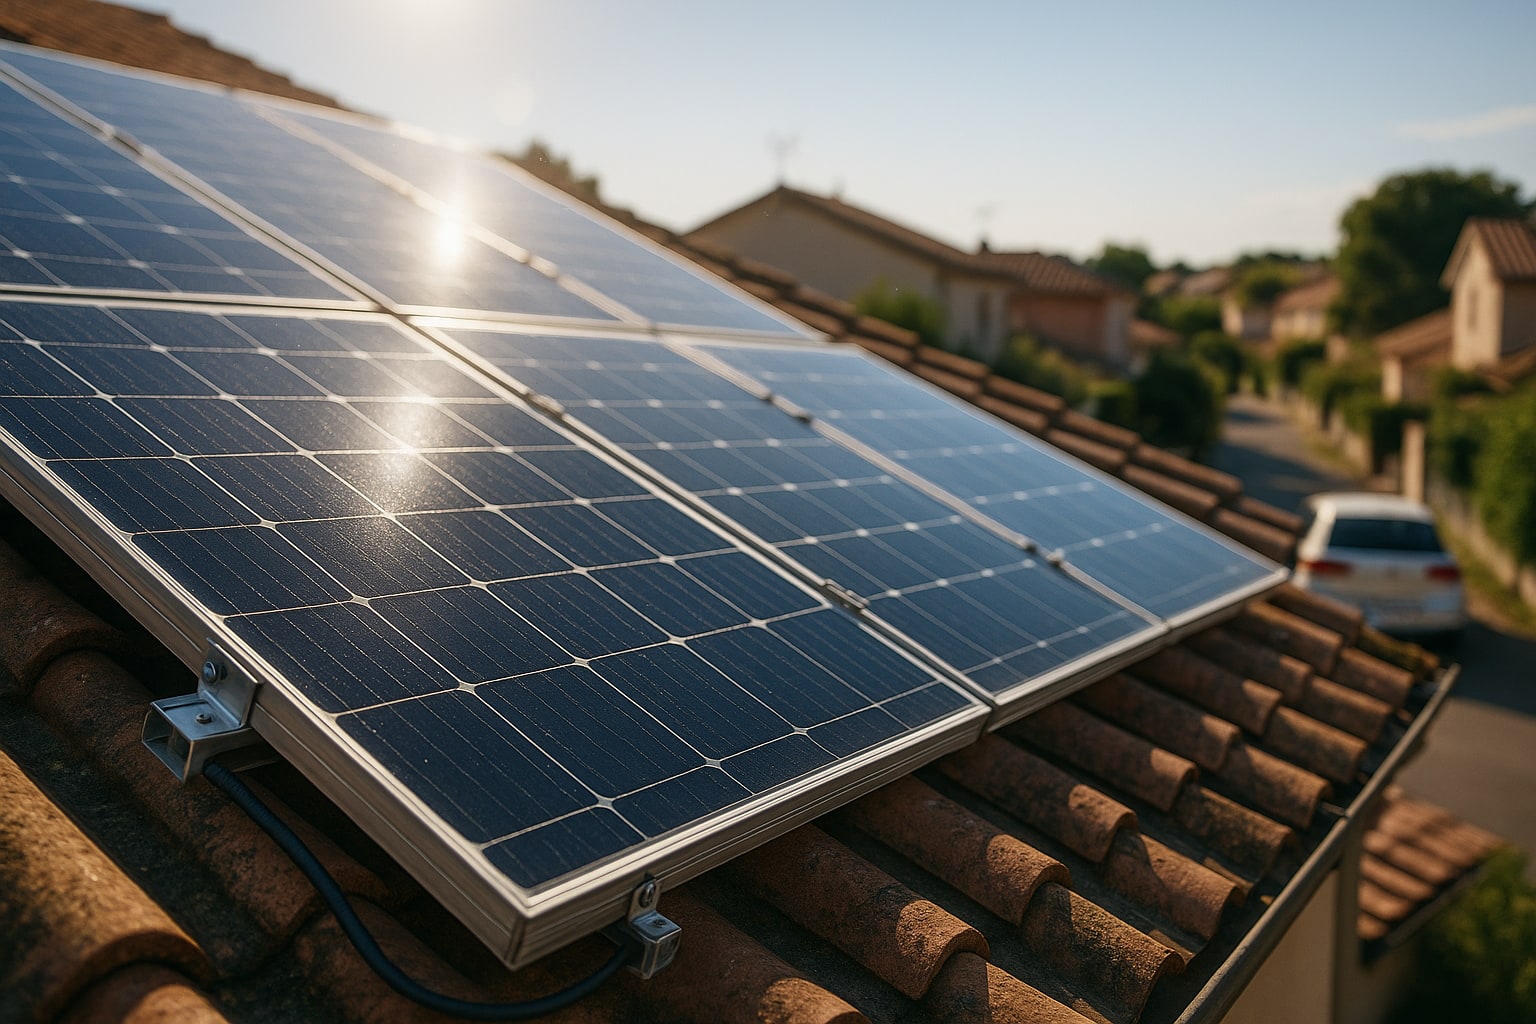
Instalar autoconsumo fotovoltaico en España se ha vuelto trivial. Asegurarlo bien, no. La mayoría de propietarios firma el contrato del instalador, cuelga los paneles en cubierta y da por hecho que su póliza de hogar los cubre "porque forman parte de la casa". A veces sí. A veces no. Y en el caso de Reale Hogar Confort, la respuesta depende de tres o cuatro cláusulas que casi nadie lee antes de estampar la firma.
Cómo trata Reale Hogar Confort las placas solares: continente, no contenido
En la modalidad Confort de Reale, las placas fotovoltaicas fijadas de forma permanente a la cubierta se consideran parte del continente, igual que la antena, la caldera o el aire acondicionado exterior. Esto es importante por dos motivos: uno, que quedan cubiertas por los capitales de continente que declares (no por los de contenido, que suelen ser mucho menores); y dos, que activan coberturas clásicas como incendio, caída de rayo, fenómenos atmosféricos con el respaldo del Consorcio, y —esto sí es diferencial— rotura de cristales del propio panel cuando la póliza incluye la garantía ampliada de roturas.
Sobre el papel suena redondo. En la práctica, hay que declarar la instalación. Y ahí empieza el problema.
La letra pequeña que suele pillar al asegurado
Reale, como el resto de compañías del ramo, exige comunicar la instalación fotovoltaica antes de que ocurra el siniestro. No hacerlo se traduce en aplicación del artículo 10 de la Ley de Contrato de Seguro: agravación del riesgo no declarada, con posible reducción proporcional de la indemnización o rechazo directo. He visto casos con Allianz y con Mapfre resueltos igual — no es una manía de Reale, es cómo funciona el sector.
Y luego están las exclusiones que sí son específicas del ramo fotovoltaico:
- Sobrecalentamiento del panel por defecto de fabricación o mala ventilación: fuera. Va contra el fabricante o el instalador.
- Picos de tensión sin causa externa acreditada (rayo, avería de la red): salvo garantía específica de daños eléctricos ampliada, no entra.
- Sistemas desmontables o portátiles (kits de balcón, placas atornilladas de forma no permanente): Reale los trata como contenido o directamente los excluye si no van fijados a estructura.
- Robo de paneles: cubierto solo si la instalación está en el continente asegurado y hay signos de fuerza. En vivienda unifamiliar aislada con placas en suelo, ojo con la interpretación.
- Instalaciones sin boletín eléctrico ni memoria técnica de diseño cuando la potencia lo exige (>10 kW o según CCAA): la aseguradora puede desentenderse.
- Lucro cesante por energía no vertida a red: ninguna póliza de hogar residencial estándar lo cubre, y Reale tampoco.
Un detalle más, poco intuitivo: la RC familiar de la póliza sí ampara daños a terceros derivados de la instalación (un panel que se desprende y daña el coche del vecino, por ejemplo), siempre que la instalación esté declarada y legalizada. Sin legalizar, la compañía tiene argumentos para repetir contra el asegurado.
| Característica | Reale Hogar Confort con fotovoltaica |
|---|---|
| Continente (capital) | Según valoración; placas incluidas si están declaradas |
| Contenido (capital) | Según valoración; no aplica a placas fijas |
| RC familiar | Incluida (habitual 300.000–600.000 € según modalidad) |
| Robo con franquicia | Sin franquicia general; robo de placas exige fuerza acreditada |
| Daños por agua / incendio / rayo | Incluidos, placas amparadas como continente |
| Rotura de cristales del panel | Sí, con garantía de roturas ampliada |
| Daños eléctricos | Solo con ampliación específica; picos internos excluidos |
| Sobrecalentamiento / defecto de fábrica | Excluido |
| Precio orientativo | Desde ~280 €/año vivienda media con placas declaradas |
A quién le compensa Reale Hogar Confort con placas solares
Al propietario de vivienda unifamiliar o adosado con instalación de entre 3 y 8 kW, legalizada, con boletín, memoria técnica y factura del instalador. Ese perfil declara la instalación, actualiza el capital de continente al alza (el coste medio de una instalación doméstica de 5 kW ronda los 6.000–9.000 € llave en mano, y hay que sumarlo al continente), y sale bastante bien parado. La garantía de roturas del cristal del panel es un punto que a Mapfre y a Línea Directa les cuesta más igualar sin negociación.
También encaja al asegurado de perfil conservador que quiere una sola póliza para toda la vivienda y no le importa pagar 30–60 € más al año por la extensión de daños eléctricos. Ya que hablamos de coberturas de continente que casi nadie revisa cuando amplía la vivienda, tiene sentido repasar qué entra realmente dentro de continente y contenido en una póliza de hogar antes de firmar la renovación.
Cuándo NO compensa
- Si tienes un kit de autoconsumo de balcón o placas portátiles: Reale no es tu compañía, busca un seguro específico de equipos.
- Si la instalación no está legalizada o supera potencia sin memoria técnica: cualquier compañía te dará problemas, pero Reale es especialmente estricta con la documentación en peritación.
- Si buscas cubrir la pérdida de producción durante la reparación: ninguna póliza residencial lo hace; necesitas un producto tipo empresa/industrial.
- Si tu vivienda ya está en Mapfre Hogar Integral con las placas correctamente declaradas y sin siniestralidad: cambiar por cambiar rara vez ahorra. El análisis de Mapfre Hogar Integral y su letra pequeña va en la misma línea.
Comparativa rápida con Mapfre, Allianz y Línea Directa
| Compañía / Producto | Placas como continente | Rotura cristal panel | Daños eléctricos ampliados | Robo con fuerza | Puntuación fotovoltaica /10 |
|---|---|---|---|---|---|
| Reale Hogar Confort | Sí, declaradas | Sí (con garantía roturas) | Opcional | Sí | 8 |
| Mapfre Hogar Integral | Sí, declaradas | Sí | Incluidos en modalidad alta | Sí | 8,5 |
| Allianz Hogar | Sí, declaradas | Según modalidad | Opcional, buena cobertura | Sí | 8 |
| Línea Directa Hogar | Sí, declaradas | Limitada | Opcional | Sí, con matices | 7 |
Veredicto
Reale Hogar Confort es una opción sólida para el propietario de vivienda unifamiliar con instalación fija, legalizada y bien documentada. La cobertura de rotura del cristal del panel dentro de la garantía de roturas es un plus real, no marketing. Ahora bien, exige disciplina documental: declarar potencia, adjuntar boletín, actualizar capital de continente y contratar la ampliación de daños eléctricos si el inversor te importa tanto como los módulos. Para instalaciones desmontables, kits de balcón o autoconsumo compartido, no es la póliza adecuada — y ninguna del mercado residencial español lo es del todo. Para dudas de encaje concreto en tu caso, un mediador colegiado o una consulta a la DGSFP resolverán mejor que cualquier tabla.
Preguntas frecuentes
¿El seguro de Reale cubre mis placas solares automáticamente?
No de forma automática. Reale Hogar Confort las cubre como parte del continente siempre que se hayan declarado al contratar o mediante suplemento posterior, y siempre que la instalación esté legalizada. Sin declarar, aplica el artículo 10 LCS y la indemnización puede reducirse o rechazarse.
¿Qué exclusiones tiene Reale Hogar Confort en fotovoltaica?
Las principales: sobrecalentamiento y defectos de fabricación (van contra el instalador o el fabricante), picos de tensión sin causa externa acreditada salvo garantía de daños eléctricos ampliada, sistemas desmontables o kits portátiles, robo sin signos de fuerza e instalaciones sin boletín cuando la potencia lo exige. La pérdida de producción energética tampoco entra.
¿Cubre Reale la responsabilidad civil si un panel se cae y daña a un tercero?
Sí, la RC familiar de la póliza cubre daños a terceros derivados de la instalación fotovoltaica siempre que esté declarada y legalizada. Si no lo está, la aseguradora puede pagar al perjudicado y luego repetir contra el asegurado por ocultación del riesgo.
¿Compensa cambiar de Mapfre o Allianz a Reale solo por las placas?
Rara vez. Si tu póliza actual tiene las placas correctamente declaradas, con daños eléctricos ampliados y sin siniestralidad, cambiar por precio suele generar más problemas que ahorro. El cambio compensa cuando la actual excluye expresamente la fotovoltaica, aplica sublímite ridículo o rechaza declararla por potencia.
