

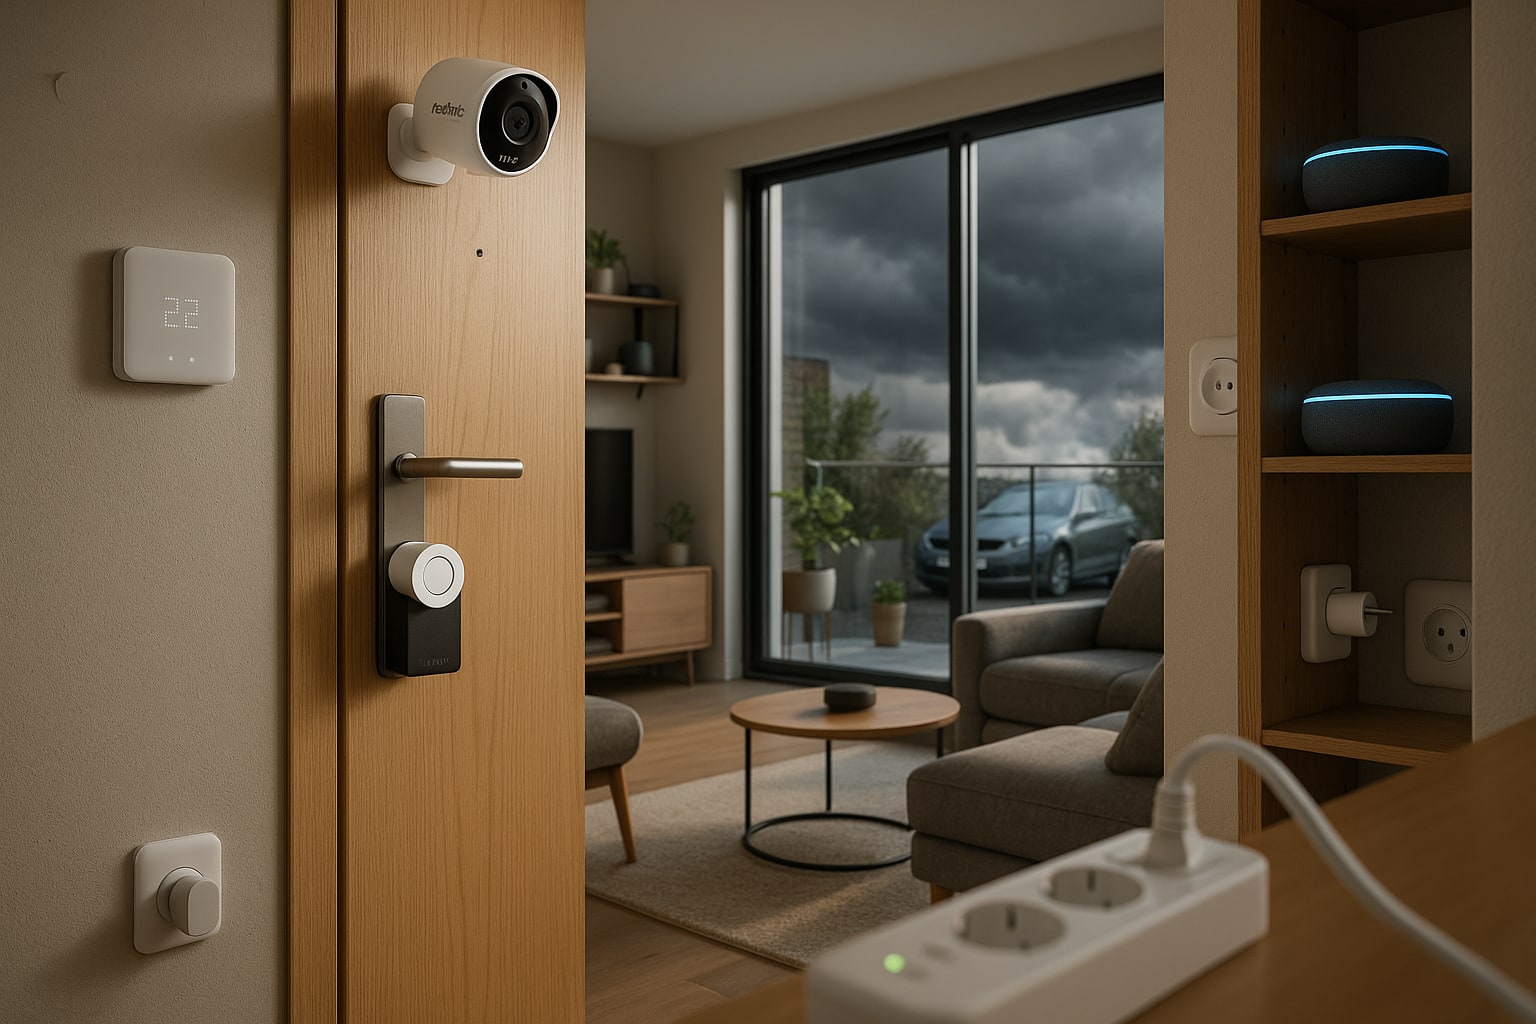
La domótica ha pasado de gadget de entusiasta a instalación de serie en pisos reformados. Cámaras Reolink en la entrada, cerradura Nuki en la puerta, un par de Echo Dot, termostato Tado, enchufes inteligentes por toda la casa. El problema llega el día que un rayo cae cerca del transformador de barrio y media casa se queda muda. ¿Lo paga Santalucía Hogar? Depende. Y la letra pequeña de ese "depende" es lo que vamos a desmontar.
Qué es Santalucía Hogar y en qué modalidad encaja la vivienda smart
Santalucía comercializa su multirriesgo de hogar como producto modular, con tres niveles habituales (Básico, Confort y Completo, según la denominación comercial vigente). Para una vivienda con domótica, el nivel intermedio se queda corto en sublímites de electrónica; el Completo es el que empieza a tener sentido. Hablamos de un multirriesgo voluntario —el seguro de hogar no es obligatorio salvo que lo exija la hipoteca—, regulado por la Ley 50/1980 de Contrato de Seguro y supervisado por la DGSFP.
La compañía es mutualista, con más de un siglo de recorrido y un peso enorme en decesos. En hogar juega en segunda fila frente a Mapfre o Mutua de Propietarios, pero mantiene una red de peritos propia y una tarifa competitiva en capitales medios.
Qué cubre en un ecosistema IoT
Sobre el papel, el contenido tecnológico entra dentro del capital de mobiliario general. Cámaras IP, altavoces inteligentes, hubs Zigbee, cerraduras conectadas y sensores se consideran contenido a efectos de robo, incendio y daños eléctricos. Hasta ahí, bien.
El matiz llega con los sublímites. La garantía de daños eléctricos y sobretensión suele operar con un tope específico por siniestro que, en las condiciones particulares que hemos revisado, se mueve en la horquilla de 1.500 a 3.000 € según capital de contenido contratado. Si tu ecosistema smart supera esa cifra —y en un piso equipado a conciencia se supera con facilidad—, el resto va de tu bolsillo.
La RC familiar cubre los daños que tu instalación cause a terceros: por ejemplo, un enchufe inteligente defectuoso que provoca un incendio y afecta al vecino. Capitales habituales de 150.000 a 300.000 €.
Qué NO cubre: las exclusiones que suelen sorprender
Aquí es donde el asegurado medio se lleva el disgusto. Las exclusiones típicas del ramo hogar aplicadas al mundo smart:
- Instalación por técnico no homologado o DIY. Si la cerradura Nuki, el cuadro domótico o el enchufe inteligente los ha montado el propio usuario o un manitas sin certificado de instalador eléctrico autorizado (categoría IBTB del RD 842/2002, REBT), el peritaje puede rechazar el siniestro por incumplimiento del deber de mantenimiento y de instalación conforme a normativa.
- Daños por actualización de firmware fallida, bug de software o hackeo remoto sin intrusión física. El multirriesgo clásico protege daño material, no ciberriesgo doméstico.
- Baterías internas degradadas de dispositivos IoT: se consideran desgaste, no siniestro.
- Dispositivos instalados en exterior sin protección IP adecuada que fallan por lluvia o humedad.
- Sobretensión sin conexión demostrable a fenómeno atmosférico o corte de red: si el perito no puede vincular el pico al rayo o al fallo de la distribuidora, la garantía puede quedar fuera.
- Robo de dispositivos sin fractura ni escalo, típico cuando desaparece un Echo o una cámara sin señales de forzamiento.
Ojo también con el sublímite de objetos especiales: joyas, dinero y en algunas pólizas equipos electrónicos individuales por encima de cierto valor unitario (habitual, 600 €) requieren declaración expresa.
La sobretensión y el ecosistema smart: caso práctico
Escenario real y frecuente. Tormenta de verano en Madrid, rayo cerca del CT, pico de tensión. Se fríen: router (120 €), dos Echo Dot (100 €), termostato Tado (200 €), hub Home Assistant (250 €), televisor OLED (1.400 €), placa de inducción (900 €). Total: 2.970 €.
Con Santalucía Hogar Completo y sublímite de sobretensión de 2.000 €, el asegurado cobra 2.000 € menos la franquicia si aplica (habitualmente 150 € en daños eléctricos). Se queda con 1.850 € indemnizados y 1.120 € de su bolsillo. Si el sublímite fuera 3.000 €, cobraría 2.820 €. La diferencia entre modalidades no es cosmética.
Instalación por técnico no homologado: la trampa habitual
Este es, para mi gusto, el punto más ignorado por el asegurado smart medio. El condicionado general de Santalucía —como el de prácticamente cualquier hogar del mercado— exige que las instalaciones fijas cumplan la normativa vigente. Cerraduras conectadas cableadas al portero automático, cuadros domóticos que sustituyen al eléctrico original o reformas de iluminación KNX exigen boletín eléctrico firmado por instalador autorizado.
¿Y los dispositivos plug-and-play tipo enchufe Meross o cámara Tapo? Ahí la interpretación es más laxa: si van conectados a un enchufe existente y no alteran la instalación fija, el peritaje suele aceptarlos. Aun así, guarda las facturas y, si has hecho cualquier obra, el boletín. Sin boletín, la posición negociadora se desploma.
Tabla comparativa con Mapfre, Mutua Propietarios y Línea Directa
Contexto de mercado. Los cuatro competidores más habituales para vivienda con domótica en España, con datos orientativos de gama media-alta:
| Póliza | Continente / Contenido orientativo | Sublímite sobretensión | Franquicia daños eléctricos | RC familiar | Asistencia smart | Precio orientativo/año | Nota 1-10 para vivienda smart |
|---|---|---|---|---|---|---|---|
| Santalucía Hogar Completo | 150.000 € / 40.000 € | 1.500-3.000 € según modalidad | 150 € | Hasta 300.000 € | Básica, no especializada | 320-390 € | 7 |
| Mapfre Hogar | 150.000 € / 40.000 € | Hasta 3.000 € | 0-150 € | Hasta 600.000 € | Amplia red de técnicos | 350-430 € | 8 |
| Mutua Propietarios Hogar Confort | 150.000 € / 40.000 € | Variable, negociable | 150 € | Hasta 300.000 € | Enfocada a comunidad y propietarios | 340-410 € | 7 |
| Línea Directa Hogar | 150.000 € / 40.000 € | Hasta 3.000 € | 0 € en varias garantías | Hasta 600.000 € | Perito propio, gestión digital | 290-370 € | 8 |
Un análisis complementario más específico de directas está en el comparativo de Línea Directa Hogar para vivienda con domótica, útil si vienes de una directa y estás sopesando Santalucía.
A quién le compensa Santalucía Hogar en vivienda smart
- Propietario de piso o unifamiliar con ecosistema domótico modesto (menos de 2.000 € en dispositivos IoT sumados).
- Cliente ya vinculado a Santalucía por decesos o vida, que rentabiliza la fidelización y la atención personalizada del mediador.
- Vivienda con instalación domótica hecha por instalador autorizado y boletín eléctrico en regla.
- Perfil que valora trato humano por encima de app y gestión online.
Cuándo NO compensa
- Casa muy equipada (cine en casa, KNX completo, cargador de VE, batería doméstica) donde 3.000 € de sublímite se quedan cortos: mejor una póliza con capital de electrónica ampliable expresamente.
- Instalaciones DIY sin boletín: el riesgo de rechazo del siniestro no lo cubre ninguna prima, y este problema no es exclusivo de Santalucía. Verás lo mismo en otras multirriesgo con exposición smart.
- Quien busca ciberseguridad doméstica (protección contra hackeo de cámaras o cerraduras): Santalucía Hogar no es la herramienta.
- Perfil 100 % digital que quiere contratar, gestionar el siniestro y ver el peritaje desde el móvil sin llamar a nadie.
Veredicto
Santalucía Hogar es una póliza competente para una vivienda con domótica razonable, bien instalada y documentada. Sus sublímites de sobretensión están en la media del mercado —ni destacan por arriba ni por debajo— y su franquicia de 150 € en daños eléctricos es estándar. El punto fuerte es la red de mediador y la solvencia de la mutualidad; el punto débil, la ausencia de un módulo específico smart home comparable al que sí ofrecen algunas directas.
¿La recomendaría? Sí, para el perfil descrito. ¿A un early adopter con la casa llena de cacharros montados por él mismo un domingo por la tarde? No. Ninguna póliza del mercado le va a cubrir eso sin discusión, y Santalucía tampoco pretende ser la excepción. Antes de firmar, revisa el condicionado particular con un mediador colegiado y, en caso de duda sobre la interpretación de una cláusula, consulta a la DGSFP.
Preguntas frecuentes
¿Santalucía Hogar cubre dispositivos IoT como cámaras, cerraduras y altavoces inteligentes?
Sí, se consideran contenido a efectos de robo, incendio y daños eléctricos, con los mismos capitales que el resto del mobiliario. El límite práctico no está en la enumeración de dispositivos sino en el sublímite de daños eléctricos y sobretensión (habitual entre 1.500 y 3.000 € según modalidad) y en el sublímite por objeto individual cuando lo hay.
¿La cobertura de sobretensión incluye daños al ecosistema smart home tras la caída de un rayo?
Sí, siempre que el perito pueda vincular el pico de tensión a un fenómeno atmosférico o a un fallo demostrable de la red de distribución. Se aplica la franquicia de daños eléctricos (habitualmente 150 €) y el sublímite de la garantía. Los picos de tensión sin origen acreditado suelen quedar fuera.
¿Qué ocurre si la instalación domótica la ha realizado un técnico no homologado o el propio usuario?
Los dispositivos plug-and-play conectados a enchufes existentes se aceptan sin mayor problema. Cualquier alteración de la instalación eléctrica fija —cuadros, cableado KNX, cerraduras cableadas al portero— exige boletín firmado por instalador autorizado (categoría IBTB del REBT). Sin ese boletín, el peritaje puede rechazar el siniestro por incumplimiento de la normativa técnica.
¿Cubre el hackeo remoto de una cámara o cerradura inteligente?
No. El multirriesgo de hogar clásico protege daño material, no ciberriesgo doméstico. Para eso hace falta una póliza específica de cyber personal, todavía escasa en el mercado español fuera del segmento empresa.

1 comentario
Pingback: Cómo elegir el seguro de hogar para una vivienda con cerradura inteligente y control por voz: cláusulas de ciberincidente, RC frente a terceros y validación probatoria del siniestro – Análisis de Seguros