

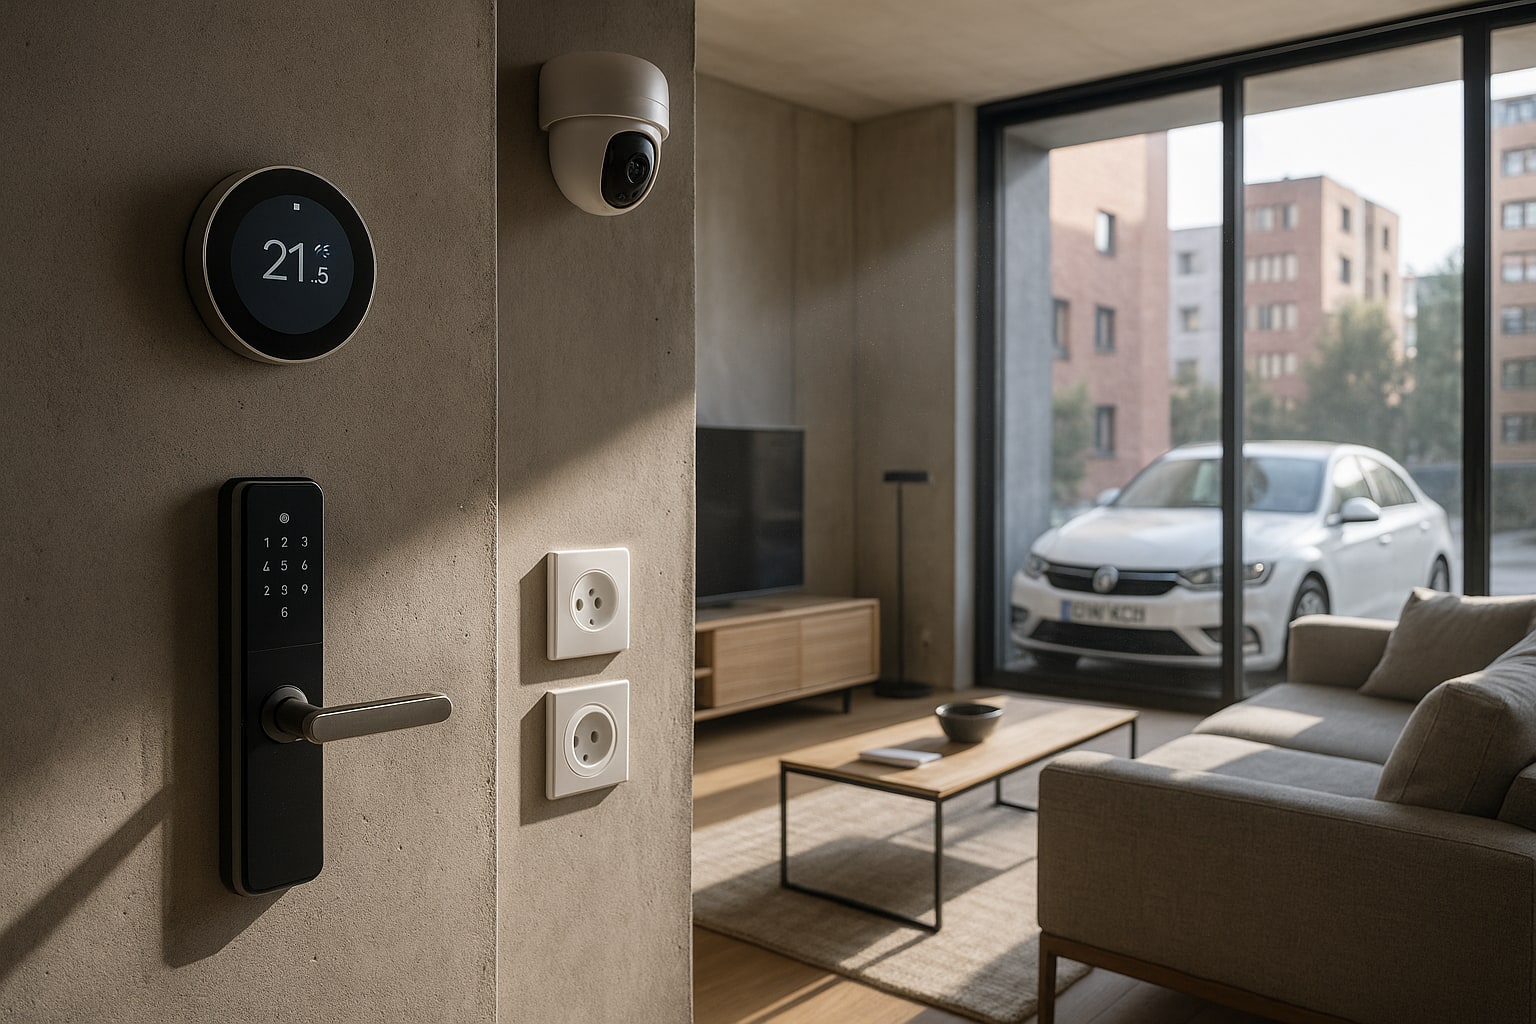
La vivienda española media ya no es la de hace diez años. Termostato conectado, cerradura con lectura biométrica, cámaras IP, timbre con reconocimiento facial, persianas motorizadas, hub Zigbee o Matter en el salón, algún enchufe inteligente que controla la caldera. Todo eso, sumado, puede sobrepasar los 4.000 € en electrónica que ninguna póliza estándar cubre sin sublímite. Y aquí es donde el ramo hogar empieza a mostrar sus costuras.
El objetivo del ranking es simple: pólizas multirriesgo de hogar comercializadas en España, por debajo de 550 € de prima anual para una vivienda tipo (piso de 90-110 m² en zona urbana, contenido declarado 30.000-40.000 €), que traten con seriedad tres cosas: sublímite específico de equipos electrónicos y domótica, cláusula de RC por fallo del sistema domótico (que un actuador provoque inundación, un incendio o daño a un tercero) y asistencia técnica smart con SLA razonable. No entramos en el multirriesgo básico de tres líneas: no da la talla.
Antes de nada, un recordatorio poco glamuroso pero necesario: el seguro de hogar es voluntario salvo que exista hipoteca (donde el banco exige el seguro de daños del continente, no el multirriesgo completo). Todo lo demás —contenido, RC, asistencia, electrónica— es contratación libre, y por tanto negociable.
Qué entendemos por "vivienda con domótica avanzada"
No hablamos de tener un Alexa en la cocina. Hablamos de instalaciones con hub central, cableado o red mesh dedicada, actuadores sobre electroválvulas de agua o gas, cerraduras electrónicas y, con frecuencia, alguna integración de terceros vía API. El riesgo cambia: aparece la posibilidad de que un fallo lógico (firmware, hackeo, corte de servicio del fabricante) provoque un daño físico. Ninguna póliza generalista de hace cinco años contemplaba eso. Hoy, algunas lo tocan de refilón.
Criterios de ranking
Cuatro variables, ponderadas por orden de importancia para este perfil:
- Sublímite en electrónica y domótica (€ por siniestro, no anual).
- RC por fallo del sistema domótico (cláusula explícita, no interpretación por analogía).
- Asistencia técnica smart 24 h con técnico especializado en redes domésticas, no solo fontanero.
- Franquicia y precio por debajo de 550 €/año para el perfil descrito.
1. AXA Hogar Óptima — el más solvente en electrónica
La modalidad Óptima de AXA es, a nuestro juicio, la que mejor entiende el perfil. Sublímite de electrónica generoso dentro de la gama media, RC familiar amplia con extensión que —consultado con mediador— puede activarse ante daños causados por dispositivos conectados del hogar, y asistencia 24 h con técnico informático de red. La franquicia estándar para daños eléctricos suele situarse en el entorno de los 150 €, aunque conviene confirmar por perfil. Prima orientativa para el piso tipo: 430-490 €.
Lo que no me convence: el hackeo de la cerradura entra en un cajón difuso; sin cláusula específica contratada, el robo con acceso electrónico se discute. Y las cámaras IP exteriores muchas veces quedan fuera del sublímite de contenido si están fijadas a fachada.
| Característica | AXA Hogar Óptima |
|---|---|
| Continente / Contenido | según tasación / hasta 40.000 € |
| Sublímite electrónica | alto para gama media (confirmar en póliza) |
| RC familiar | hasta 600.000 € |
| Franquicia daños eléctricos | ~150 € |
| Asistencia smart 24 h | sí, con técnico de red |
| Precio orientativo | 430-490 €/año |
2. Zurich Klinc Hogar — modular, para quien sabe lo que compra
Klinc es la propuesta modular de Zurich. No es para todos. Su encanto está en que pagas por lo que activas: puedes añadir módulo específico de dispositivos smart. Eso sí, la letra pequeña penaliza la instalación DIY: si el dispositivo lo montaste tú y provoca daño, la RC puede rechazarse. Franquicia flexible según módulo. Precio muy competitivo para perfiles que no necesitan RC de 600.000 €.
| Característica | Zurich Klinc Hogar |
|---|---|
| Modalidad | modular por dispositivo/riesgo |
| Cobertura smart | módulo específico opcional |
| Franquicia | variable por módulo |
| RC por fallo domótica | condicionada a instalación profesional |
| Asistencia smart | limitada, según módulo |
| Precio orientativo | 300-450 €/año |
3. Mapfre Hogar — la red que sostiene el producto
Mapfre no destaca por sublímite electrónico brillante, pero sí por gestión del siniestro y red de peritos. Para quien valora que el técnico llegue rápido y que el expediente no se eternice, es una opción sólida. La RC por fallo domótico se resuelve por vía de la RC familiar, sin cláusula específica: interpretativo. Prima en torno a 450-520 €.
| Característica | Mapfre Hogar |
|---|---|
| Sublímite electrónica | medio, revisable al alza |
| RC familiar | hasta 300.000-600.000 € según modalidad |
| Asistencia 24 h | amplia red, sin especialización smart |
| Franquicia | sin franquicia general en daños |
| Precio orientativo | 450-520 €/año |
4. Allianz Hogar Confort — RC amplia, electrónica correcta
Allianz sube el listón en RC familiar y ofrece cobertura decente de aparatos electrónicos. Buen equilibrio para vivienda con niños y domótica moderada. Cuidado con las exclusiones por sobretensión sin protector homologado: si no tienes SPD en el cuadro, un rayo puede dejar la reclamación en discusión. Prima 460-540 €.
| Característica | Allianz Hogar Confort |
|---|---|
| Sublímite electrónica | medio-alto |
| RC familiar | hasta 600.000 € |
| Sobretensión | cubierta con matices (protector recomendado) |
| Asistencia técnica | 24 h, sin especialista smart |
| Precio orientativo | 460-540 €/año |
5. Generali Hogar Confort — asistencia bien resuelta
Generali ha metido en su gama Confort una asistencia que, en la práctica, responde mejor de lo que promete el condicionado. No hay cláusula expresa de RC por fallo domótico, pero la red de proveedores incluye electricistas con formación en instalaciones conectadas. Punto débil: sublímite de electrónica más ajustado que AXA. Prima 420-500 €.
6. Mutua Madrileña Hogar — precio contenido, cobertura ortodoxa
La Mutua funciona bien para el asegurado con perfil clásico y poca electrónica de alto valor. Por debajo de 400 € para el piso tipo, difícil de batir en precio. Pero para vivienda con domótica avanzada se queda corta: sublímite electrónico bajo y ninguna mención específica al riesgo lógico. Complementarlo con seguro específico de electrónica es opción, aunque suma.
Línea Directa Hogar merece mención honorífica: precio agresivo y gestión con perito propio ágil, pero el tratamiento de la electrónica smart es genérico y la RC no contempla explícitamente el fallo del sistema. Para quien tiene la casa muy conectada, no es primera opción.
Para profundizar en el tratamiento modular de dispositivos, es útil el análisis de Zurich Klinc en pisos con domótica y el enfrentamiento entre AXA Óptima y Allianz Confort en vivienda con instalación domótica.
Tabla resumen y puntuación
| Póliza | Sublímite electrónica | RC fallo domótico | Asistencia smart | Precio (€/año) | Nota /10 |
|---|---|---|---|---|---|
| AXA Hogar Óptima | Alto | Sí, con matices | Sí, técnico red | 430-490 | 8,7 |
| Zurich Klinc | Modular | Condicionada | Limitada | 300-450 | 8,0 |
| Mapfre Hogar | Medio | Vía RC familiar | Sin especialista | 450-520 | 7,6 |
| Allianz Hogar Confort | Medio-alto | No explícita | 24 h estándar | 460-540 | 7,5 |
| Generali Hogar Confort | Medio-bajo | No explícita | Buena en práctica | 420-500 | 7,2 |
| Mutua Madrileña Hogar | Bajo | No | Estándar | 350-420 | 6,4 |
Exclusiones que suelen pillar al asegurado con casa smart
- Instalación DIY sin factura de electricista colegiado.
- Hackeo de cerradura o cámara: si no hay cláusula ciber, no entra.
- Sobretensión sin protector SPD homologado.
- Dispositivos exteriores (cámaras, timbres) fuera de continente y de contenido.
- Daños causados por dispositivos de terceros invitados a la red.
Veredicto por perfil
Casa muy conectada, patrimonio medio-alto: AXA Óptima. Perfil técnico que quiere elegir módulo por módulo: Klinc. Prima ajustada y siniestralidad baja: Mutua, asumiendo que la electrónica queda infracubierta. Marco regulatorio: Ley 50/1980 de Contrato de Seguro y supervisión DGSFP. Para contratación concreta, consulta con mediador colegiado.
FAQ
¿Cubre el seguro de hogar el hackeo de una cerradura inteligente?
Solo si la póliza incluye cláusula ciber expresa o el robo se produce con fuerza demostrable. Por defecto, la mayoría de multirriesgos no lo contempla.
¿Qué es el sublímite de electrónica y por qué importa?
Es el tope máximo que la aseguradora paga por daños en aparatos electrónicos por siniestro, dentro del contenido. En vivienda smart puede quedarse corto rápido.
¿La RC familiar cubre daños provocados por un fallo de mi domótica a un vecino?
Depende de la interpretación de la aseguradora. Si no hay cláusula específica de fallo del sistema domótico, la vía es la RC familiar general, con riesgo de discusión.
¿Merece la pena instalar la domótica uno mismo si tengo seguro?
No, si valoras que la aseguradora responda. La instalación DIY suele excluir la RC por fallo del dispositivo. Factura de instalador profesional siempre.

1 comentario
Pingback: Caser Hogar Integral vs Helvetia Hogar Total en vivienda domotizada: cobertura de equipos smart, hackeo de cerradura conectada y RC por fallo del sistema – Análisis de Seguros