

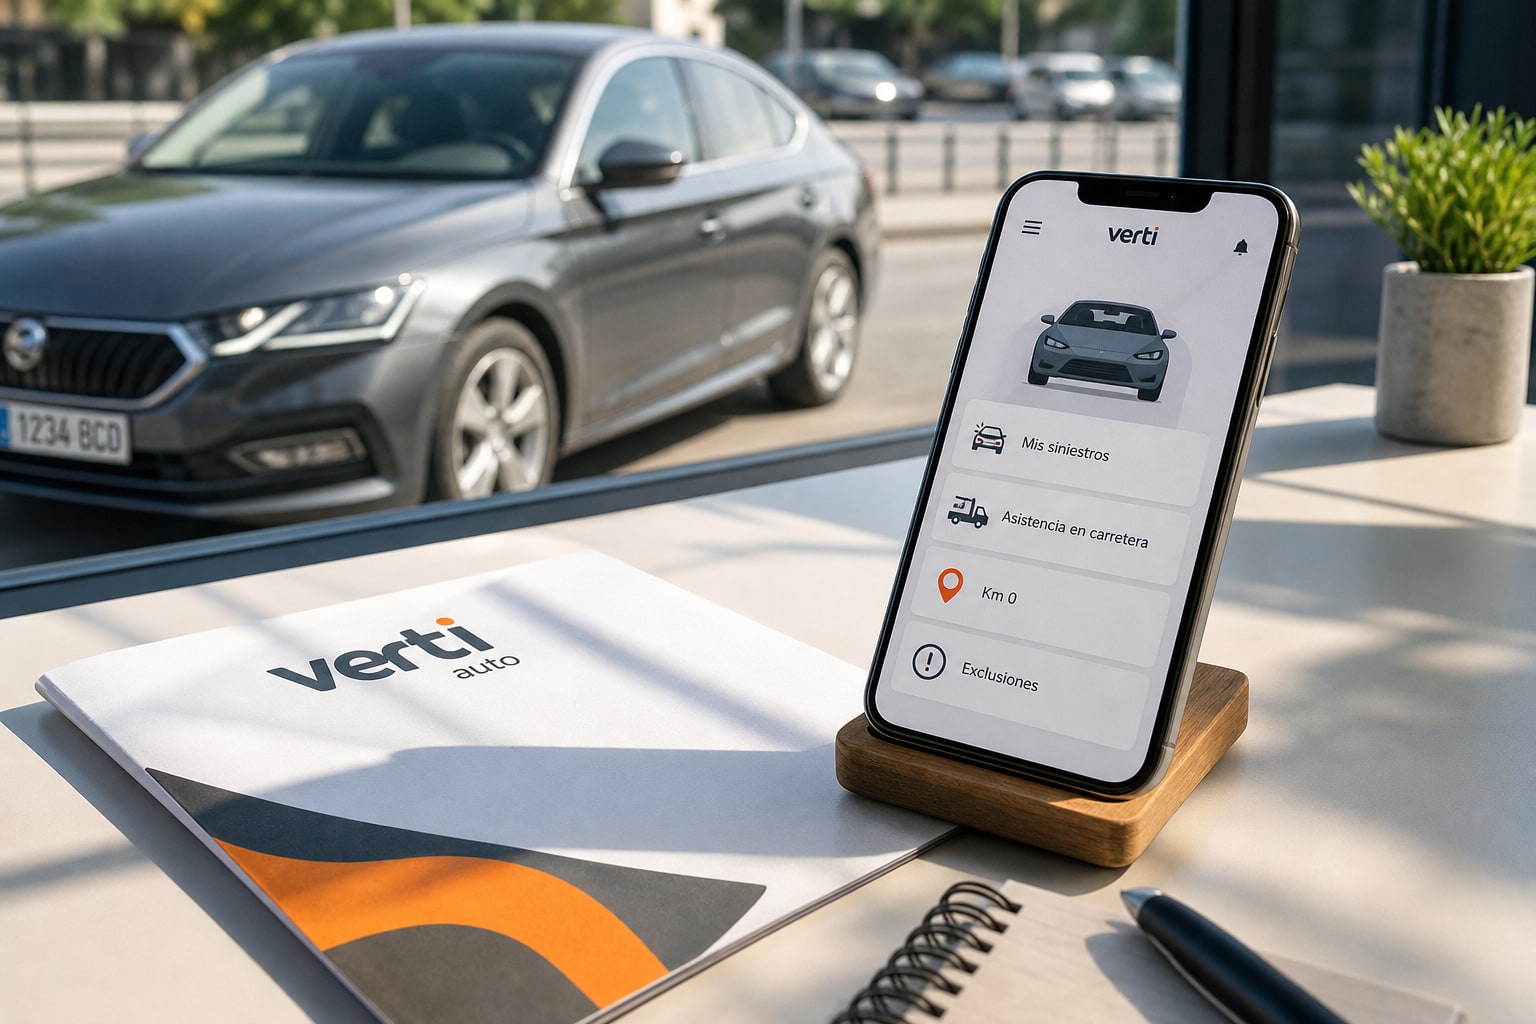
Verti lleva años jugando la carta del seguro directo de corte digital, sin mediador, con precios agresivos y una propuesta que, sobre el papel, encaja con el conductor urbano que no quiere pisar una oficina. Su Verti Auto Todo Riesgo —con o sin franquicia— se vende con tres argumentos repetidos: asistencia en carretera desde el kilómetro 0, siniestros gestionados íntegramente desde la app y una tarificación que suele quedar por debajo de la gran mutua. Vamos a desmontarlo pieza a pieza, porque entre lo que se anuncia y lo que cubre el condicionado general hay matices que conviene leer antes de firmar.
Qué cubre realmente el Todo Riesgo de Verti
La modalidad Todo Riesgo de Verti incluye, además del seguro obligatorio de responsabilidad civil (Ley 50/1980 de Contrato de Seguro y RDL 7/2004), daños propios al vehículo, robo, incendio, lunas sin franquicia, defensa jurídica, reclamación de daños y asistencia en carretera 24h. El pack básico se puede contratar con franquicia (habitualmente 300 €, 500 € o 600 € según perfil) o sin franquicia, que encarece la prima pero elimina el desembolso por siniestro con culpa.
Hay dos extras que ponen el producto en el mapa:
- Asistencia desde km 0, sin exigir distancia mínima al domicilio. Que una grúa venga a buscarte al parking de casa porque no arranca es algo que muchas pólizas limitan a 25 km del domicilio habitual. Verti no.
- Vehículo de sustitución opcional, con días variables según el tipo de siniestro (robo, avería o accidente).
Qué NO cubre: exclusiones que suelen pillar al asegurado
Aquí es donde conviene ir despacio. El condicionado de Verti —como el de cualquier compañía española del ramo— excluye los daños producidos en uso profesional del vehículo no declarado. Y eso tiene lectura directa en tres casos muy actuales:
- BlaBlaCar y plataformas de viajes compartidos con compensación económica superior al coste real del trayecto: entran en el terreno gris del "uso lucrativo". Si Verti determina que el conductor obtenía beneficio, puede rechazar el siniestro.
- Carsharing privado (tipo Amovens entre particulares con cesión temporal): si el conductor habitual del día del siniestro no está declarado y el uso es recurrente, hay riesgo de rechazo.
- VTC, taxi o reparto (Uber, Cabify, Glovo, Uber Eats): exclusión frontal. El uso profesional del vehículo requiere póliza específica. Punto.
A esto se suman las exclusiones clásicas: conducción bajo efectos del alcohol o drogas, carreras o pruebas en circuito, conductor sin permiso en vigor, y daños preexistentes no declarados en el cuestionario inicial. Nada raro, pero conviene recordarlo.
Un detalle con letra pequeña real: la cobertura de lunas suele incluir parabrisas, luneta trasera y ventanillas laterales, pero no techo panorámico de cristal salvo contratación específica. Y el vehículo de sustitución se activa normalmente a partir de un número mínimo de días de reparación en taller concertado, no desde el primer día.
La gestión de siniestros 100% online: lo bueno y lo cuestionable
Verti presume de parte amistoso digital, peritación por vídeo y seguimiento vía app. Para golpes menores —un roce en el parking, un retrovisor roto, una luna estrellada— funciona rápido: foto, geolocalización, vídeo del daño y resolución en 24-48h en muchos casos. En la práctica, el sistema brilla cuando el siniestro es sencillo y el asegurado se maneja con el móvil.
¿Dónde cojea? En siniestros con lesionados, con terceros implicados que no colaboran o con daños estructurales que exigen peritación presencial. Ahí la vía digital se convierte en un embudo y el asegurado acaba llamando. No es un drama, es honestidad: ningún Todo Riesgo digital gestiona bien un siniestro complejo sin perito físico, haga lo que haga el marketing.
Verti frente a Mutua Madrileña, Línea Directa y Mapfre
Para situar al lector, una comparativa sintética entre cuatro referencias del Todo Riesgo en España. Precios orientativos para perfil de 40 años, utilitario segmento B, 10.000 km/año, sin siniestros.
| Compañía | Modalidad | Franquicia (€) | Asistencia | Vehículo sustitución | Red talleres | Precio orientativo | Nota /10 |
|---|---|---|---|---|---|---|---|
| Verti Auto Todo Riesgo | Todo riesgo con/sin franq. | 0 / 300 / 500 / 600 | Desde km 0 | Opcional, según días reparación | Concertada amplia | desde 480 €/año | 8,2 |
| Mutua Madrileña Auto Todo Riesgo | Todo riesgo con/sin franq. | 0 / 300 / 600 | Desde km 0 (socios) | Incluido en varias modalidades | Propia + concertada | desde 560 €/año | 8,5 |
| Línea Directa Todo Riesgo | Todo riesgo franq. variable | 150 a 600 según elección | Desde km 0 | Opcional | Concertada | desde 500 €/año | 8,0 |
| Mapfre Auto Todo Riesgo | Todo riesgo con/sin franq. | 0 / 300 / 600 | Desde km 0 | Incluido con límite días | Red propia extensa | desde 590 €/año | 8,4 |
La Mutua Madrileña juega con una red propia que ninguna digital puede igualar; a cambio, el precio parte más alto. Línea Directa compite en flexibilidad de franquicia y Mapfre apuesta por el perito físico y la red concertada clásica.
Ficha Verti Auto Todo Riesgo
| Característica | Detalle |
|---|---|
| Modalidad | Todo riesgo con o sin franquicia |
| Franquicia (€) | 0 / 300 / 500 / 600 según contratación |
| Asistencia en carretera | Desde kilómetro 0, sin mínimo al domicilio |
| Vehículo de sustitución | Opcional, condicionado a días de reparación |
| Red de talleres | Concertada; libre elección permitida (puede afectar al pago) |
| Lunas | Sin franquicia; techo panorámico excluido salvo cláusula |
| Defensa jurídica | Incluida |
| Gestión de siniestros | App con parte digital y peritación por vídeo |
| Precio orientativo | desde 480 €/año según perfil |
A quién le compensa Verti Todo Riesgo
- Conductor urbano, 30-55 años, uso particular, buen histórico y pocos siniestros.
- Perfil digital que no quiere llamar por teléfono para dar un parte.
- Vehículo de menos de 7-8 años, donde el Todo Riesgo todavía tiene sentido económico frente al valor venal.
- Quien valora la asistencia desde km 0 porque aparca en calle o en parking comunitario con riesgo de no arrancar.
Cuándo NO compensa
- Si usas el coche en BlaBlaCar con frecuencia, VTC o reparto: no te asegures en Verti pensando que colará. Contrata una póliza de uso profesional.
- Conductor novel menor de 25 años: la prima se dispara y hay opciones más ajustadas en terceros ampliado para ese perfil.
- Coche de más de 10 años: el Todo Riesgo deja de compensar y el valor venal en pérdida total castiga mucho.
- Siniestralidad alta previa: Verti penaliza con dureza y pierde la ventaja de precio.
Veredicto
Verti Auto Todo Riesgo es una póliza coherente con lo que vende: digital, rápida en lo rutinario, con asistencia desde km 0 que vale su peso y una tarificación competitiva para perfiles limpios. No es la panacea —el uso compartido del vehículo tiene exclusiones serias y los siniestros complejos requieren paciencia—, pero para el conductor urbano con buen historial, uso estrictamente particular y vehículo relativamente nuevo, encaja. Para cualquier otro perfil, hay opciones mejor calibradas en el mercado. Consulta siempre con un mediador colegiado o la DGSFP antes de firmar si tu caso tiene matices.
FAQ
¿La asistencia en carretera de Verti es desde el kilómetro 0?
Sí. Verti ofrece asistencia desde kilómetro 0 en su Todo Riesgo, sin exigir distancia mínima al domicilio. Si tu coche no arranca en el garaje, cubre la grúa. Comprueba en condiciones particulares si aplica a todas las modalidades contratadas.
¿Verti cubre si uso mi coche en BlaBlaCar?
Si el uso es ocasional y compartes gastos reales (combustible, peajes) sin ánimo de lucro, puede entrar dentro del uso particular. Si Verti determina que obtienes beneficio o lo haces de forma recurrente, puede rechazar el siniestro por uso lucrativo no declarado. Para VTC, taxi o reparto, exclusión directa.
¿Cómo doy un parte de siniestro en Verti online?
A través de la app de Verti: identificas el siniestro, subes fotos, grabas vídeo del daño si procede y aportas datos del contrario si lo hay. Para daños menores, la peritación se hace por vídeo. En lesionados o siniestros complejos, interviene un perito físico.
¿Qué franquicia tiene el Todo Riesgo de Verti?
Verti permite contratar sin franquicia o con franquicias de 300 €, 500 € o 600 € según el perfil del conductor y la configuración elegida. A mayor franquicia, menor prima anual; a cero franquicia, prima más alta pero sin desembolso por siniestro con responsabilidad.

1 comentario
Pingback: Caser Auto Todo Riesgo: lunas sin franquicia, defensa jurídica y la letra pequeña en siniestros con animales – Análisis de Seguros