

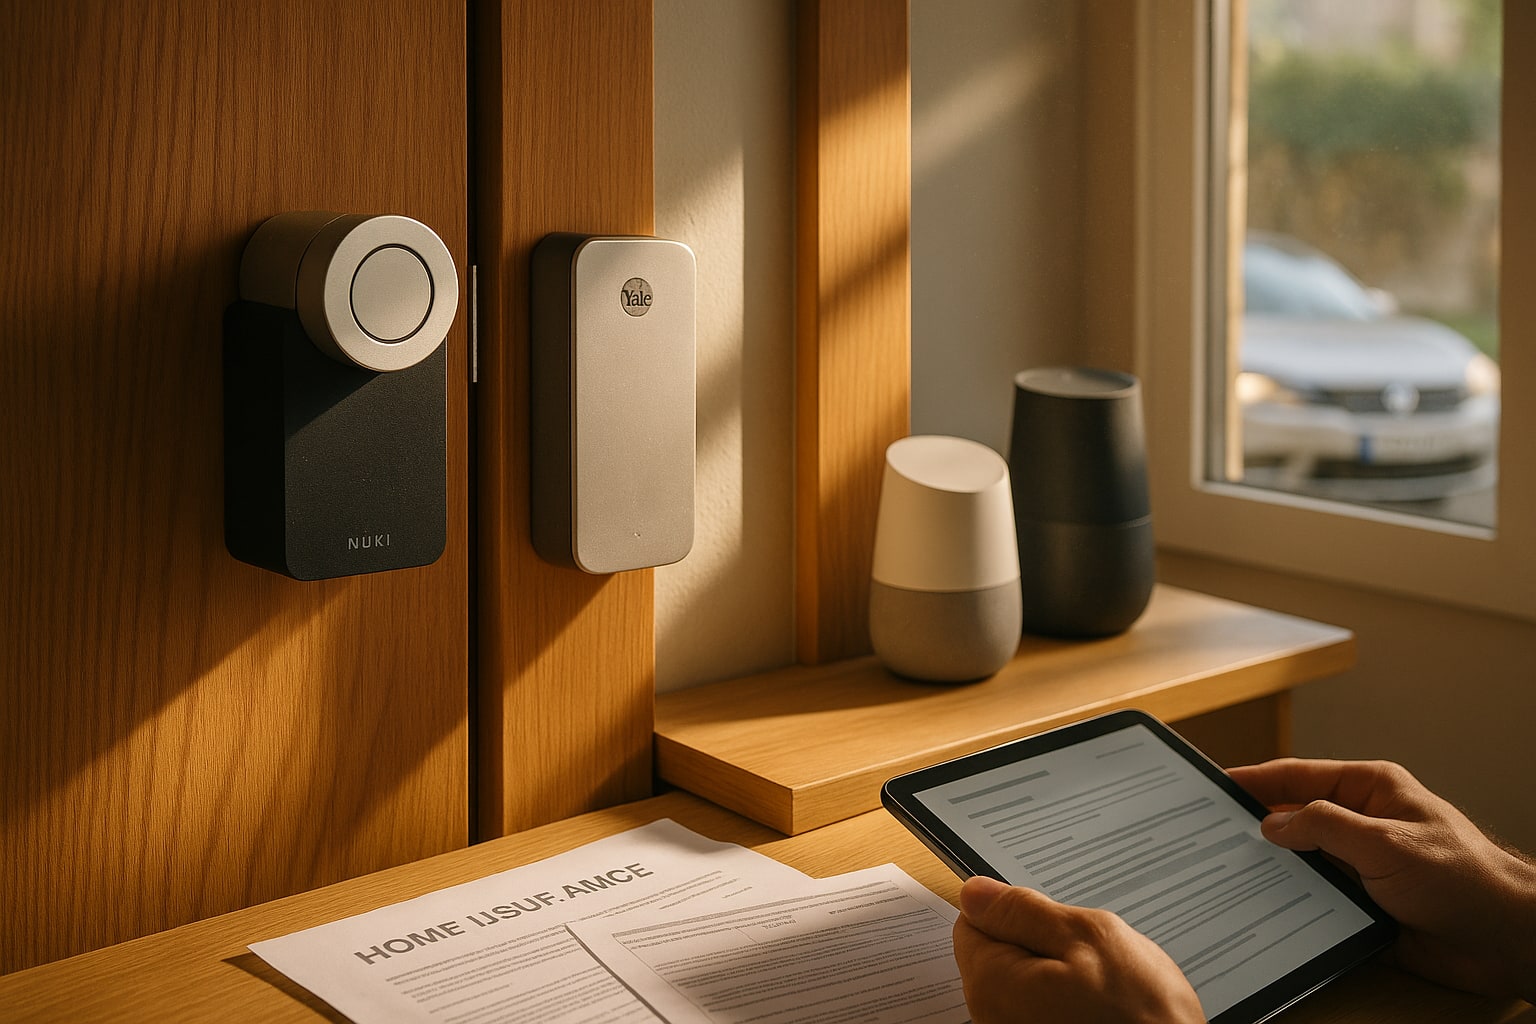
La vivienda domotizada ha dejado de ser un capricho de early adopter para convertirse en un caso de uso corriente: cerraduras Nuki o Yale Linus, altavoces con Alexa o Google Assistant, cámaras conectadas y termostatos que aprenden rutinas. Y el seguro de hogar tradicional, redactado con la mentalidad del bombín de cinco puntos y la puerta blindada, se queda corto en tres frentes concretos. El primero: si el intruso entra sin forzar nada porque ha vulnerado la cerradura por software, ¿es robo cubierto? El segundo: si tu altavoz hace un pedido no consentido o graba a una visita, ¿responde tu RC familiar? El tercero, más incómodo: ¿qué prueba digital acepta el perito para dar por acreditado el siniestro?
Vamos por partes, porque cada aseguradora española resuelve estas preguntas de forma muy distinta y la letra pequeña marca la diferencia entre cobrar y pelearse dos años.
El punto de partida: qué es una vivienda "smart" a ojos de la aseguradora
No hay definición legal. En la práctica, las compañías españolas consideran vivienda domotizada aquella con al menos un dispositivo conectado a red que controle acceso (cerradura), climatización, iluminación o vigilancia. La cerradura inteligente es el elemento crítico porque afecta directamente a la cláusula de robo, que en la Ley 50/1980 de Contrato de Seguro exige acreditar el modo de comisión: fuerza en las cosas, escalo o llave falsa. Y aquí empieza el problema interpretativo.
Robo por hackeo: ¿es "llave falsa" o queda fuera?
La jurisprudencia española viene asimilando el uso de credenciales digitales sustraídas a la figura de la llave falsa del artículo 239 del Código Penal. Traducido al seguro: si el ladrón abre tu Nuki con un token robado o replicando la señal Bluetooth, la mayoría de pólizas modernas lo consideran robo cubierto. Pero conviene leer el condicionado, porque no todas lo dicen expresamente.
- Mapfre Hogar cubre el robo con llave falsa y ha ampliado en sus últimas versiones la definición a "medios electrónicos". Sublímite habitual para bienes sustraídos según capital de contenido contratado.
- Mutua Madrileña Hogar exige, en la letra pequeña, que la cerradura esté homologada (grado 3 o superior UNE-EN 1303 en la parte mecánica del cilindro, si lo tiene). Las cerraduras 100% electrónicas sin bombín físico están en zona gris.
- Línea Directa Hogar aplica su modelo de perito propio y suele pedir el log de aperturas. Sin log, la reclamación se ralentiza.
- AXA Hogar y Generali Hogar cubren el hackeo dentro del ciberriesgo doméstico como garantía opcional, no de serie. Ojo con esto.
- Allianz Hogar incluye una garantía específica de ciberprotección familiar en sus modalidades ampliadas.
- Zurich Klinc Hogar funciona por módulos: la protección digital se contrata aparte y cubre fraude online, no siempre robo físico consecuencia de hackeo.
Exclusiones típicas que sorprenden
La letra pequeña recurrente en el mercado español:
- Instalación DIY sin factura de técnico: varias compañías reducen indemnización si no puedes acreditar instalación profesional. Ya lo vimos con detalle en el análisis de Santalucía Hogar en vivienda con domótica.
- Firmware desactualizado: si el fabricante había publicado un parche de seguridad y no lo aplicaste, la aseguradora puede alegar culpa grave del asegurado (art. 19 LCS).
- Contraseñas débiles o compartidas: cláusula creciente en pólizas con módulo cíber. "123456" no cuela.
- Uso profesional del inmueble: si tienes alquiler turístico y la cerradura gestiona códigos de huéspedes, el condicionado de vivienda habitual no aplica.
- Sublímite de electrónica: el propio dispositivo dañado suele tener tope específico, distinto del contenido general.
Responsabilidad civil por el altavoz con control por voz
Aquí la casuística es fina. Un Amazon Echo o un Google Nest que realiza un pedido no consentido activado por un menor entra dentro de la RC familiar estándar en la mayoría de pólizas —Mapfre, Mutua, AXA— porque se trata de un daño patrimonial causado por un miembro del hogar. El asunto se complica cuando el altavoz graba conversaciones de un tercero (una visita, la asistenta) y esa grabación acaba en servidores del fabricante: potencial infracción del RGPD.
La RC familiar clásica no cubre sanciones administrativas, y las reclamaciones por vulneración de privacidad suelen quedar fuera salvo que hayas contratado un módulo específico de ciberresponsabilidad. Allianz y Generali lo ofrecen; Línea Directa, en su producto estándar, no.
Prueba del siniestro: qué acepta el perito español
Este es el terreno menos maduro. En la práctica actual, los peritos aceptan como prueba complementaria:
- Logs de la app de la cerradura (Nuki, Tedee, Yale) exportados con marca temporal.
- Historial de comandos de voz de Alexa o Google Home descargable desde la cuenta del usuario.
- Metadatos EXIF de cámaras conectadas.
- Certificado de instalación del técnico homologado.
Ninguno de estos elementos, por sí solo, sustituye al atestado policial, que sigue siendo requisito en robo. La cadena de custodia es el punto débil: si exportas el log tú mismo sin fedatario, la aseguradora puede cuestionarlo. Algunas compañías —AXA entre ellas— están empezando a admitir volcados con firma electrónica cualificada. Queda por ver si se generaliza.
Tabla comparativa de las principales pólizas para vivienda domotizada
| Compañía / Producto | Cobertura hackeo cerradura | RC digital / privacidad | Sublímite electrónica | Instalación DIY | Puntuación (1-10) |
|---|---|---|---|---|---|
| Mapfre Hogar | Sí, como llave falsa ampliada | Módulo opcional | Según capital contenido | Admitida con matices | 8 |
| Mutua Madrileña Hogar | Sí si cerradura homologada | No de serie | Sublímite específico | Restrictiva | 7 |
| Línea Directa Hogar | Sí, con log de apertura | No de serie | Tope por dispositivo | Admitida | 7 |
| AXA Hogar | Cíber como garantía opcional | Módulo cíber familiar | Según modalidad | Admitida | 8 |
| Generali Hogar | Cíber opcional | Incluida en módulo cíber | Sublímite estándar | Admitida | 7 |
| Allianz Hogar | Sí en modalidad ampliada | Ciberprotección familiar | Sublímite alto | Admitida | 8 |
| Zurich Klinc Hogar | Módulo digital aparte | Módulo digital | Por módulo | Admitida | 7 |
Franquicias orientativas en robo: entre 0 € (Mapfre, Mutua en modalidades premium) y 150-300 € en módulos cíber de AXA, Generali y Allianz. Depende de la modalidad contratada y del capital de contenido.
A quién le compensa cada perfil
- Vivienda habitual, propietario con patrimonio medio, cerradura Nuki + Alexa: Mapfre o Allianz en modalidad ampliada. Cobertura sólida sin encarecer excesivamente.
- Piso alquilado con inquilino tech-savvy: Zurich Klinc por su modularidad. Pagas solo por lo que activas.
- Vivienda con alta densidad de IoT (>10 dispositivos): AXA o Generali con módulo cíber contratado. El sobrecoste anual ronda los 40-80 € y compensa.
- Perfil de bajo riesgo, cerradura mecánica reforzada + un altavoz: Mutua o Línea Directa en modalidad estándar. Contratar módulos cíber puede no salir a cuenta.
Cuándo NO merece la pena tirar de módulo cíber
Si tu domótica se limita a una bombilla Hue y un enchufe inteligente, pagar 60 € extra al año por ciberprotección es sobreseguro puro. El módulo compensa cuando hay control de acceso electrónico, cámaras interiores o dispositivos que gestionan pagos por voz.
Para quien esté evaluando alternativas más específicas al ámbito domótico, este comparativo entre Caser Hogar Integral y Helvetia Hogar Total en vivienda domotizada aporta ángulos adicionales sobre RC por fallo del sistema.
Veredicto
El seguro de hogar con cerradura inteligente no es un producto de nicho: es el estándar hacia el que va el mercado. Hoy, en España, ninguna aseguradora ofrece una póliza "smart home" completa de serie sin módulos opcionales. Quien tenga cerradura conectada y altavoz de voz debería exigir tres cosas en la contratación: cláusula expresa de robo por medios electrónicos, RC ampliada a incidentes digitales y aceptación pactada de logs digitales como medio de prueba. Sin esos tres puntos, el condicionado estándar deja demasiados flancos abiertos.
Y una recomendación de cierre: para cualquier duda sobre la interpretación de una cláusula concreta, acude a un mediador colegiado o consulta directamente con la DGSFP. Cada caso tiene sus matices y el asesoramiento individual no lo sustituye ningún artículo.
FAQ
¿Mi seguro de hogar cubre un robo si el ladrón hackea la cerradura inteligente en lugar de forzarla?
En la mayoría de pólizas españolas modernas, sí, porque se asimila al concepto de "llave falsa" del Código Penal. Pero conviene comprobar que el condicionado lo mencione expresamente y que la cerradura estuviera con el firmware actualizado en el momento del siniestro. Sin esos dos requisitos, la aseguradora puede reducir la indemnización por culpa grave (art. 19 LCS).
¿Respondo yo si mi altavoz con Alexa o Google Assistant causa un daño a un tercero?
Depende del daño. Si es patrimonial —un pedido no consentido, un electrodoméstico activado por error— entra en la RC familiar estándar. Si es una vulneración de privacidad por grabación de terceros, necesitas un módulo específico de ciberresponsabilidad; la RC clásica no cubre sanciones administrativas ni reclamaciones por RGPD.
¿Qué pruebas digitales acepta la aseguradora española para validar el siniestro?
Logs de la app de la cerradura con marca temporal, historial de comandos de voz, metadatos de cámaras conectadas y certificado de instalación por técnico homologado. Ninguno sustituye al atestado policial, obligatorio en robo. La cadena de custodia es clave: exportar el log sin fedatario puede debilitar la prueba.
¿Merece la pena pagar un módulo cíber adicional en el seguro de hogar?
Compensa cuando hay control de acceso electrónico, cámaras interiores conectadas o dispositivos que gestionan pagos por voz. Para una domótica ligera (bombillas, enchufes, un termostato), pagar 40-80 € extra al año suele ser sobreseguro innecesario.
