

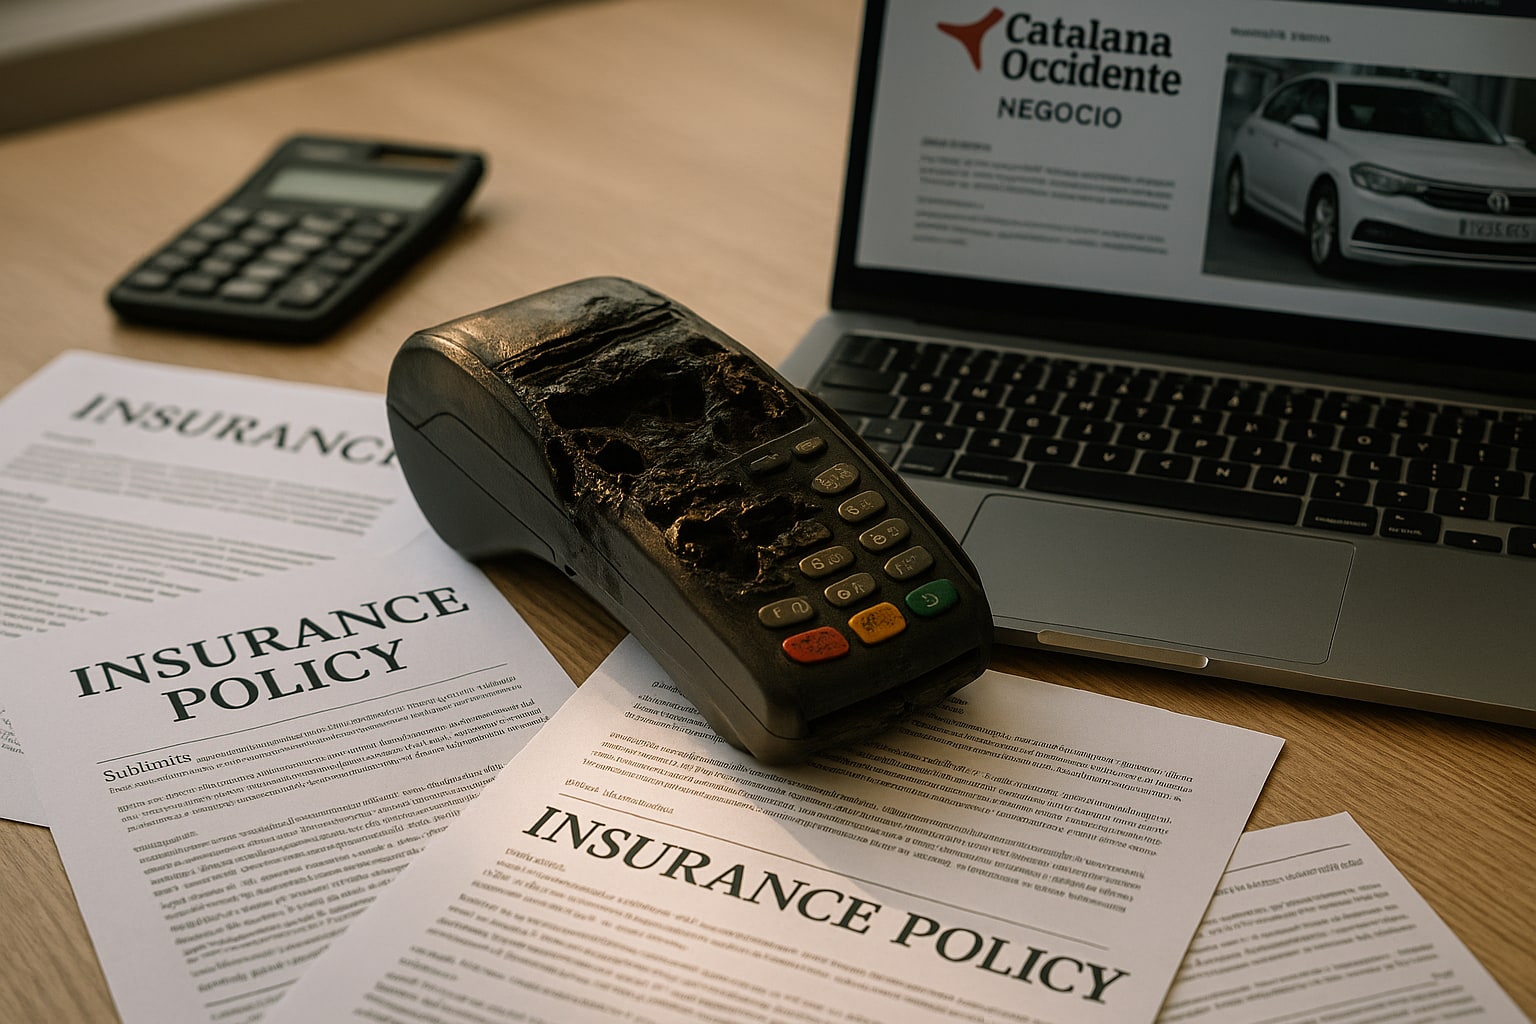
Cuando una pyme contrata un multirriesgo, casi nadie se lee el condicionado entero. Se fía del mediador, marca capitales de continente y contenido, y firma. El problema aparece dos años después, cuando salta un pico de tensión, se fríe el TPV y descubre que la garantía de daños eléctricos tenía sublímite y franquicia. Catalana Occidente Negocio es un producto sólido dentro del mercado español, pero como cualquier multirriesgo pyme merece una lectura crítica, sin adornos.
Qué es exactamente Catalana Occidente Negocio
Se trata del seguro multirriesgo pyme que Catalana Occidente comercializa para pequeños comercios, oficinas, talleres y actividades de servicios. Modalidad voluntaria — no confundir con seguros obligatorios como el de responsabilidad civil patronal ligada al convenio o el de comunidades de propietarios. Se construye por módulos: daños materiales al continente y contenido, robo, responsabilidad civil de explotación, defensa jurídica, pérdida de beneficios y asistencia 24h. La compañía permite modular capitales según facturación y stock, algo que ya analizamos en la guía de elección de multirriesgo pyme según facturación y stock.
Qué cubre de serie
- Daños materiales: incendio, explosión, humo, rayo, fenómenos atmosféricos, actos vandálicos.
- Daños por agua: rotura de tuberías, filtraciones desde locales colindantes, con localización de avería incluida hasta cierto tope.
- Robo y expoliación de contenido y existencias, con desperfectos por robo cubiertos.
- RC de explotación: daños causados a terceros durante la actividad.
- Rotura de cristales, rótulos y espejos.
- Daños eléctricos a instalación fija y aparatos conectados (aquí está la trampa, luego vamos).
- Pérdida de beneficios opcional, calculada sobre margen bruto.
Qué NO cubre: exclusiones que sorprenden
Aquí es donde muchos asegurados se pillan los dedos. La póliza excluye de forma habitual:
- Daños por falta de mantenimiento de instalaciones eléctricas o de fontanería. Si la ITE eléctrica está caducada, olvídate.
- Existencias a la intemperie o en zonas no cerradas con llave.
- Dinero en efectivo fuera de caja fuerte homologada por encima del sublímite (típicamente 600-1.500 €, según modalidad).
- Actividades profesionales no declaradas en la póliza. Vendes online sin declararlo y salta un siniestro con stock: discusión asegurada.
- Daños estéticos sin afectación funcional.
- Equipos electrónicos portátiles fuera del local, salvo garantía específica contratada.
- Sobretensión de origen interno por mala instalación (distinta del rayo o de la caída externa de red).
La letra pequeña de los daños eléctricos
Este es el punto donde el análisis se vuelve interesante. La garantía de daños eléctricos en el seguro comercio no es "te pagan el aparato roto y ya". Funciona así en la práctica:
- Sublímite por siniestro y anual. Aunque tengas 60.000 € de contenido, los daños eléctricos suelen topar en un porcentaje del capital de contenido (habitualmente entre el 10% y el 25%) o en una cifra fija por aparato.
- Franquicia específica. Distinta de la franquicia general de la póliza. Puede ir de 90 € a 300 € por siniestro según modalidad contratada.
- Vetustez o depreciación. Si el equipo tiene más de X años, la indemnización se calcula a valor real, no a nuevo. Un TPV de 2018 no se paga como uno recién comprado.
- Origen probado. Hay que acreditar que el daño viene de sobretensión, subtensión o cortocircuito externo. Sin informe técnico, la peritación se complica.
- Bombillas, fusibles y elementos consumibles: excluidos casi siempre.
¿La lectura? No es una cobertura mala, pero tampoco sustituye a un SAI o a una protección serie-paralelo si el negocio depende del equipamiento electrónico.
Sublímites y franquicias orientativas por modalidad
| Garantía | Modalidad Básica | Modalidad Ampliada | Franquicia orientativa |
|---|---|---|---|
| Continente | Hasta capital contratado | Hasta capital contratado | Sin franquicia general |
| Contenido | Hasta capital contratado | Hasta capital contratado | Sin franquicia general |
| Daños eléctricos | 10-15% del contenido | Hasta 25% del contenido | 150 € por siniestro |
| Robo efectivo en caja | 600 € | 1.500 € | Sin franquicia |
| Rotura cristales | Incluido | Incluido sin sublímite | Sin franquicia |
| RC explotación | Desde 300.000 € | Hasta 1.200.000 € | Según actividad |
| Pérdida de beneficios | Opcional | Hasta 12 meses indemnización | Franquicia temporal 48-72h |
Cifras orientativas de mercado; el condicionado particular manda siempre. Consulta a un mediador colegiado o a la DGSFP para tu caso.
Checklist antes de firmar
- ¿Está declarada exactamente tu actividad (CNAE) y el porcentaje de venta online?
- ¿El capital de contenido cubre stock a valor de reposición o a valor real?
- ¿Cuál es el sublímite real de daños eléctricos y qué franquicia lleva?
- ¿Se exige caja fuerte homologada para el efectivo? ¿De qué grado?
- ¿La pérdida de beneficios cubre margen bruto o solo gastos fijos?
- ¿Hay cláusula de infraseguro si el capital declarado es inferior al real?
Recuerda que el marco es la Ley 50/1980 de Contrato de Seguro: el artículo 10 sobre deber de declaración y el artículo 30 sobre infraseguro son los que más juegan en contra del asegurado despistado.
Cómo se sitúa frente a Mapfre, Allianz y Zurich
Sin entrar en un ranking (para eso está el ranking de multirriesgo pyme por debajo de 700 €), sí conviene ubicarlo. Mapfre Empresas Multirriesgo suele ganar en red de peritos y agilidad de tramitación. Allianz Empresas Multirriesgo tiende a ser más generosa en RC y en equipos electrónicos si se contrata la ampliación. Zurich Pyme Negocios brilla en pérdida de beneficios y en actividades industriales medias. Catalana Occidente juega en la liga media-alta: condicionado claro, red comercial próxima gracias a Plus Ultra y Seguros Bilbao (del mismo grupo), y precio competitivo en comercios estándar.
Tabla resumen y puntuación
| Producto | Fortaleza | Punto débil | Precio orientativo/año | Puntuación /10 |
|---|---|---|---|---|
| Catalana Occidente Negocio | Modularidad y red mediadora | Sublímite daños eléctricos justo | desde 350 € | 7,8 |
| Mapfre Empresas Multirriesgo | Red de peritos y tramitación | Precio en zonas urbanas | desde 400 € | 8,2 |
| Allianz Empresas Multirriesgo | Capitales RC y electrónica | Rigor en declaración de actividad | desde 420 € | 8,0 |
| Zurich Pyme Negocios | Pérdida de beneficios | Menos ágil en comercios pequeños | desde 450 € | 7,9 |
A quién le compensa
Pyme de servicios, oficina profesional, comercio de barrio o pequeño taller con facturación entre 100.000 y 500.000 €, stock moderado y equipamiento electrónico no crítico. Autónomo con local propio que valora tener un mediador de referencia cerca. Negocio con siniestralidad baja y perfil conservador.
Cuándo NO compensa
Si tu negocio depende críticamente de electrónica sensible (imprenta digital, laboratorio, servidor propio), el sublímite de daños eléctricos se queda corto y conviene póliza específica de avería de maquinaria o electrónica industrial. Tampoco encaja para pymes con fuerte componente de venta online no declarada, ni para actividades con stock muy volátil que exigirían capitales revisables cada trimestre.
Veredicto
Un multirriesgo pyme correcto, bien construido y con una red mediadora que resuelve. No es el más generoso del mercado en daños eléctricos ni en pérdida de beneficios, pero tampoco es un producto tramposo: los sublímites están escritos y son razonables si se leen. El error suele estar en el asegurado que firma sin declarar bien la actividad, no en la compañía. Para el comercio típico español, entra en la terna a considerar junto con Mapfre y Allianz.
Preguntas frecuentes
¿Catalana Occidente Negocio cubre el rayo y la sobretensión por tormenta?
Sí, ambos entran en la garantía de daños eléctricos siempre que el origen sea externo y esté acreditado. La sobretensión de origen interno por mala instalación queda fuera.
¿Qué franquicia aplica a un siniestro por daños eléctricos?
La franquicia específica ronda los 150 € por siniestro en modalidad estándar, con variaciones según capital contratado y actividad. La franquicia general de la póliza puede no aplicar si existe una específica para esta garantía.
¿Se puede contratar sin declarar la venta online?
Técnicamente sí, pero es un error grave. Si un siniestro afecta a stock destinado a e-commerce y la actividad no está declarada, la aseguradora puede aplicar regla de equidad o incluso rechazar el siniestro por reticencia (artículo 10 LCS).
¿Cubre la póliza el lucro cesante si el local queda inutilizable?
Solo si se ha contratado la garantía opcional de pérdida de beneficios. Suele llevar una franquicia temporal de 48 a 72 horas antes de empezar a indemnizar, y un plazo máximo de indemnización de hasta 12 meses según modalidad.

1 comentario
Pingback: Allianz Empresas Multirriesgo Industrial vs AXA Pyme Protect: dos pólizas para pymes con nave propia comparadas en incendio, avería y paralización de actividad – Análisis de Seguros