

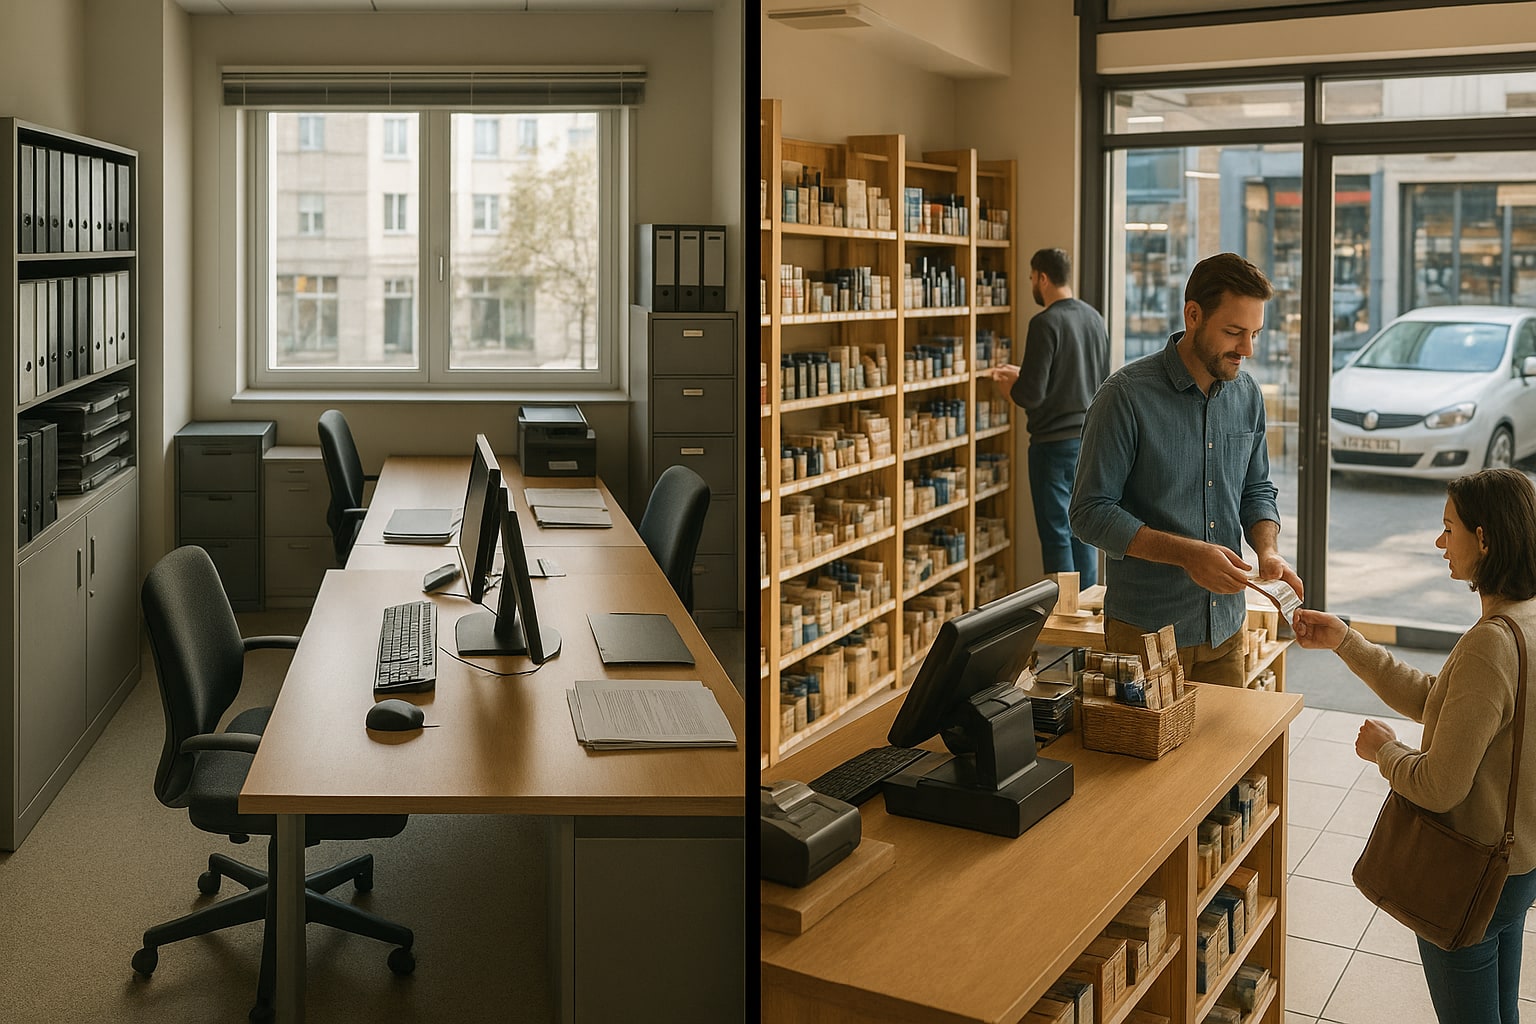
Sobre el papel se parecen. Los dos son multirriesgos empresariales, los dos cubren continente, contenido y responsabilidad civil, y los dos se venden como "el seguro de tu negocio". Pero abrir el condicionado de un multirriesgo comercio y compararlo con el de un multirriesgo oficina es un ejercicio revelador: las exclusiones no son las mismas, los sublímites tampoco, y el capital que necesitas para dormir tranquilo cambia por completo. Vamos a desmontarlos.
Por qué no son el mismo producto
Un comercio vive de cara al público. Entra gente, se toca mercancía, se acumula stock, hay caja diaria y un escaparate expuesto a la calle. Una oficina, en cambio, es un espacio productivo cerrado: ordenadores, mobiliario, documentación y —cada vez más— servidores o equipos de red. El riesgo asegurable no tiene nada que ver, y por eso las aseguradoras separan los productos aunque el nombre suene igual.
La diferencia práctica está en tres ejes: exposición al público, tipo de contenido y naturaleza de la responsabilidad civil. En comercio pesa el robo, el escaparate, el género y la RC por daños a clientes dentro del local. En oficina pesan los equipos electrónicos, la pérdida de datos, la avería de maquinaria y la RC profesional derivada de la actividad intelectual.
Multirriesgo comercio: qué cubre y qué NO
El multirriesgo comercio estándar en España —tomemos como referencia Mapfre Multirriesgo Comercio, uno de los más contratados— cubre continente (obra e instalaciones fijas), contenido (mobiliario, existencias, mercancía), robo y expoliación, daños por agua, incendio, rotura de cristales del escaparate, RC de explotación frente a terceros y una asistencia 24h para pequeñas reparaciones. Suele incluir defensa jurídica y reclamación de daños.
Y aquí llega la letra pequeña, que es lo interesante:
- Existencias en cámaras frigoríficas: si vendes producto fresco o congelado, la garantía de deterioro por avería del frigorífico casi siempre lleva franquicia propia (entre 150 y 300 €) y un sublímite bajo. Revísalo.
- Dinero en caja y en tránsito: sublímite habitual de 600-1.500 € en caja durante el horario de apertura y bastante menos fuera de él. Si haces caja fuerte con más efectivo, no estás cubierto.
- Robo sin violencia ni escalo: los hurtos "de mostrador" (cliente que se lleva género sin forzar nada) no entran. Punto.
- Mercancía a la intemperie o en escaparate exterior: exclusión clásica que sorprende a floristerías, fruterías y tiendas con producto en la puerta.
- Actividades peligrosas no declaradas: si en el CNAE figuras como "comercio menor de textil" y en realidad manipulas productos químicos o inflamables, la aseguradora aplica el artículo 10 de la Ley 50/1980 y reduce prestación proporcionalmente.
| Característica | Mapfre Multirriesgo Comercio |
|---|---|
| Ramo y modalidad | Multirriesgo comercio (voluntario) |
| Continente / Contenido | A capital declarado por el asegurado |
| RC explotación | Desde 300.000 € ampliable a 600.000 € |
| Robo contenido | Sí, con sublímites para dinero y joyas |
| Franquicia general | Habitualmente sin franquicia salvo garantías específicas (avería frigorífica, daños eléctricos) |
| Asistencia 24h | Incluida (cerrajero, fontanero, cristalero) |
| Precio orientativo | Desde 250-400 €/año para local pequeño |
Multirriesgo oficina: qué cubre y qué NO
El multirriesgo oficina —Allianz Negocio Oficinas es un buen ejemplo del producto medio del mercado— desplaza el foco. Continente y contenido siguen ahí, pero la mercancía desaparece y entran con más peso los equipos electrónicos, la avería de material informático, la reconstrucción de archivos y documentos, y una RC que empieza a rozar el terreno profesional. La asistencia técnica suele contemplar informático a domicilio, no solo fontanero.
Las exclusiones que suelen pillar al asegurado:
- RC profesional pura: ojo, un multirriesgo oficina cubre la RC de explotación (que un cliente se caiga en tu recepción), pero no cubre el error profesional. Si eres abogado, arquitecto o consultor y te reclaman por mal asesoramiento, necesitas una póliza específica de RC profesional aparte.
- Datos y ciberriesgo: la reconstrucción física del disco duro puede entrar; la brecha de datos, el ransomware o la reclamación de un cliente por filtración, no. Eso es ciberriesgo.
- Equipos portátiles fuera del local: el portátil que te llevas a casa o al cliente suele quedar excluido salvo cláusula expresa "equipos móviles".
- Averías por sobretensión sin instalación certificada: si el cuadro eléctrico no cumple REBT, la aseguradora se agarra a la exclusión.
- Trabajos con presencia de público habitual: si tu "oficina" recibe a 30 personas al día (academia, centro de estética, consulta médica), no encajas en oficina. Encajas en comercio o en pyme de servicios, y contratar oficina es sembrar un problema de infraseguro.
| Característica | Allianz Negocio Oficinas |
|---|---|
| Ramo y modalidad | Multirriesgo oficina (voluntario) |
| Continente / Contenido | A capital declarado, con módulo específico para equipos electrónicos |
| RC explotación | Desde 300.000 €, ampliable |
| Avería equipos informáticos | Incluida, con franquicia habitual de 150 € |
| Reconstrucción de archivos | Sublímite típico 3.000-6.000 € |
| Asistencia técnica | Incluye informático a domicilio |
| Precio orientativo | Desde 200-350 €/año para oficina pequeña |
Diferencias que importan de verdad
Si tuviera que resumir dónde divergen en la práctica, señalaría cuatro puntos.
Robo. En comercio es la garantía reina: sublímites altos, cobertura de escaparate, expoliación con violencia. En oficina el robo existe pero se enfoca a equipos, no a género, y los sublímites de metálico son mucho menores. Un despacho no debería tener 3.000 € en caja; una peluquería un sábado por la tarde, sí.
RC. En comercio, la RC de explotación se dispara porque hay tráfico de personas: resbalones, caídas de estanterías, alergias a productos. En oficina, la RC de explotación es más contenida, pero el asegurado necesita ampliar con RC profesional si su actividad lo requiere.
Contenido. En comercio el peso está en existencias (rotación, valor variable, riesgo de deterioro). En oficina el peso está en equipos electrónicos y mobiliario técnico.
Lucro cesante. Ambos lo ofrecen como módulo, pero en comercio suele calcularse sobre margen bruto de ventas y en oficina sobre facturación de servicios. La base de cálculo cambia el capital necesario.
Tabla resumen y puntuación por perfil
| Póliza | Enfoque de riesgo | Robo / Existencias | Equipos electrónicos | RC de explotación | Adecuación al perfil |
|---|---|---|---|---|---|
| Mapfre Multirriesgo Comercio | 8/10 para tienda física con público | 9/10 | 6/10 | 8/10 | Comerciante minorista, hostelería, retail |
| Allianz Negocio Oficinas | 8/10 para despacho o servicios | 5/10 | 9/10 | 7/10 | Autónomo intelectual, consultora, gestoría |
A quién le compensa cada una
Multirriesgo comercio encaja si tienes local a pie de calle, atiendes público, manejas stock físico y tu caja diaria supera los 500 €. Retail, hostelería, farmacia, papelería, alimentación. Si además vendes producto perecedero, revisa el módulo de avería frigorífica con lupa.
Multirriesgo oficina encaja si trabajas con equipos y documentación, recibes clientes de forma puntual y tu activo principal son ordenadores, mobiliario técnico y datos. Gestorías, despachos, agencias, estudios de arquitectura o ingeniería. Con una salvedad: si tu actividad genera responsabilidad por asesoramiento, la oficina sola no basta.
Cuándo NO contratar ni una ni otra
Hay perfiles que se caen entre las dos sillas. Un taller mecánico no es comercio ni oficina: es multirriesgo industrial. Un almacén logístico tampoco. Una consulta médica con equipamiento sanitario específico necesita un producto adaptado. Y si facturas por encima de cierto umbral o tienes varios locales, el multirriesgo pyme modular suele salir mejor que el comercio/oficina de catálogo.
Una recomendación de mediador con años de recorrido: antes de firmar, exige al agente que ponga por escrito el CNAE que va a declarar y las actividades accesorias. Ahí se juegan la mayoría de los siniestros denegados. La Ley 50/1980 de Contrato de Seguro y el control de la DGSFP protegen al asegurado, pero solo si la declaración inicial refleja la realidad del negocio.
Veredicto
No hay ganador absoluto porque no compiten. Mapfre Multirriesgo Comercio es una póliza sólida para negocio de mostrador, con la garantía de robo y RC de explotación bien resueltas; Allianz Negocio Oficinas hace mejor trabajo con equipos electrónicos y con la asistencia técnica. Elegir el producto equivocado —oficina para un comercio o al revés— no es solo pagar mal: es quedarte fuera de cobertura el día que pasa algo. Para el caso concreto, un mediador colegiado o una consulta a la DGSFP siguen siendo la vía sensata.
Preguntas frecuentes
¿Es obligatorio contratar un multirriesgo para mi negocio en España?
No. Ni el multirriesgo comercio ni el multirriesgo oficina son obligatorios por ley. Sí puede serlo la RC en actividades reguladas (hostelería, actividades clasificadas por normativa autonómica) y determinados seguros de convenio para empleados. El resto es voluntario, pero contratar solo la RC deja fuera continente, contenido y robo.
¿Puedo asegurar una oficina con un multirriesgo comercio si me sale más barato?
Técnicamente sí, pero es mala idea. La póliza está tarifada para riesgo comercial y las coberturas de equipos electrónicos, reconstrucción de archivos y asistencia informática serán mínimas o inexistentes. Además, si declaras "oficina" pero contratas "comercio", puedes tener problemas en un siniestro por incorrecta declaración de la actividad.
¿Qué franquicia se aplica en un multirriesgo comercio u oficina?
La póliza base suele ir sin franquicia general, pero garantías específicas sí la llevan: avería de equipos informáticos (habitualmente 150 €), daños eléctricos (150-300 €), avería de cámara frigorífica (150-300 €). Conviene revisar cada garantía por separado en las condiciones particulares.
¿La RC del multirriesgo cubre reclamaciones por mala praxis profesional?
No. Cubre la RC de explotación (daños causados por el local, instalaciones o empleados a terceros dentro del recinto), pero no la RC profesional derivada de un error en el asesoramiento o servicio. Para eso hay que contratar una póliza de RC profesional específica del gremio.
