

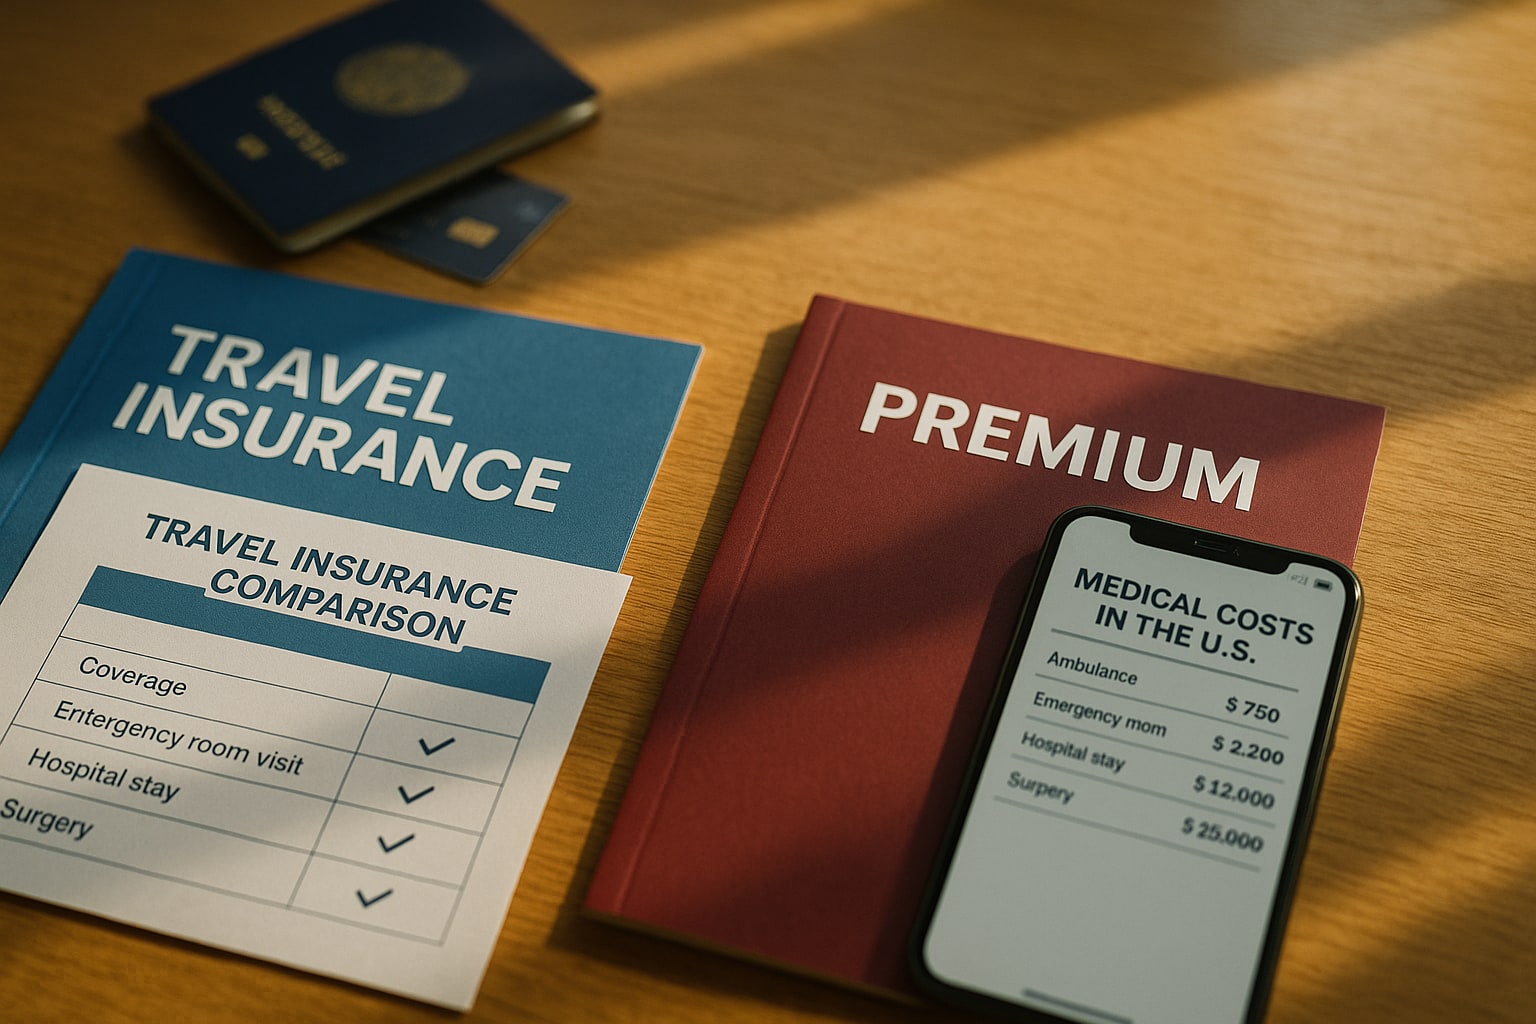
Estados Unidos es, sin discusión, el destino donde peor pueden salirle las cuentas a un viajero español que se descuide con el seguro. Una noche en urgencias por una apendicitis sencilla puede rondar los 40.000-60.000 dólares, y hay facturas documentadas de más de 200.000 por politraumatismos con ingreso en UCI. La sanidad pública allí no existe para el turista. Y el sistema privado factura sin piedad.
Antes de entrar en pólizas concretas conviene poner sobre la mesa las tres preguntas que de verdad importan: cuánto capital médico contratar, cuánto va a costarte la franquicia si algo pasa, y qué exclusiones te dejan pagando la factura aunque tengas seguro.
Capital médico mínimo para viajar a EEUU: cuánto es "suficiente"
La cifra que se repite en foros —60.000 € o 100.000 €— es la que sirve para Schengen, no para EEUU. Con esos límites, un ingreso serio te deja fuera de cobertura en cuestión de horas.
Nuestra recomendación, tras años viendo siniestros, es sencilla:
- 500.000 € de capital médico: mínimo aceptable para una estancia turística corta (menos de 15 días) y sin actividades de riesgo. Por debajo de esa cifra, no cruces el charco.
- 1.000.000 € o ilimitado: lo óptimo. Es lo que contratamos nosotros y lo que recomendamos a cualquier lector con patrimonio que proteger. La diferencia de prima entre 500.000 € y 1.000.000 € suele ser de 10-20 € en un viaje de dos semanas. Ridículo comparado con el riesgo.
Ojo con una trampa habitual: el capital médico "hasta X euros" no siempre incluye hospitalización, repatriación y odontología de urgencia bajo el mismo paraguas. Muchas pólizas separan sublímites. Lee la tabla de garantías, no el titular del folleto.
Franquicia en el seguro de viaje: cómo impacta al reembolso
La franquicia en viaje funciona distinto que en un seguro de coche. En la mayoría de pólizas comercializadas en España para EEUU, la franquicia médica es cero euros para asistencia concertada: llamas a la central 24h, te derivan a un hospital de su red y ellos pagan directamente. Sin desembolso.
El problema aparece cuando el asegurado paga primero y reclama después. Ahí es donde algunas pólizas aplican una franquicia de 50-100 € por siniestro, o directamente reembolsan un porcentaje. También hay franquicias específicas para equipaje (habitualmente 30-60 €) y para anulación de viaje (10-20 % del importe reclamado, con mínimos).
Regla práctica: si viajas a EEUU, contrata siempre con asistencia por gestión directa 24h y confirma que la aseguradora tiene red hospitalaria concertada al otro lado del Atlántico. Si te toca adelantar tú, hablamos de cifras de cinco ceros.
Exclusiones que arruinan el siniestro: la letra pequeña que hay que leer dos veces
Aquí es donde se separan las pólizas serias de las trampas. Estas son las exclusiones que más siniestros invalidan en EEUU:
- Enfermedades preexistentes no declaradas. Si viajas con hipertensión, diabetes o cualquier patología crónica y no la declaras, cualquier complicación relacionada queda fuera. Algunas pólizas cubren "descompensación aguda e imprevisible" de crónicos, otras las excluyen taxativamente.
- Alcohol y estupefacientes. Accidente con tasa positiva, siniestro rechazado. Sin matices.
- Deportes de riesgo y actividades no declaradas. Esquí, buceo, moto de nieve, senderismo por encima de cierta altitud, alquiler de moto: si no contratas el módulo específico, la aseguradora se lava las manos.
- Embarazo a partir de la semana 28-32 (según póliza). Un parto prematuro en EEUU pasa fácil de 150.000 dólares.
- Sublímites en odontología (habitualmente 60-150 €), gafas y prótesis. Cubierto en el titular, capado en el detalle.
- Zonas o actividades excluidas: participación en manifestaciones, viajes con fines laborales no declarados, deportes de competición.
- Retrasos por causas no aseguradas: huelgas convocadas antes de contratar la póliza no dan derecho a indemnización por cancelación.
Un consejo de mediador: la Ley 50/1980 de Contrato de Seguro obliga a que las cláusulas limitativas de derechos aparezcan destacadas y firmadas específicamente. Si no lo están, son impugnables. Guarda siempre copia de las condiciones particulares y generales.
Aseguradoras comercializadas en España para viajes a EEUU
Analizamos seis productos que se venden actualmente en el mercado español y que compiten en este segmento. No hay "mejor póliza": hay póliza que te encaja según duración, actividades y patrimonio.
Mapfre Viaje Internacional
Producto de la aseguradora con mayor red en España, y una operativa muy sólida al otro lado. Capital médico contratable hasta 1.000.000 € en la modalidad Premium, con asistencia 24h por gestión directa. Franquicia médica 0 € en centros concertados. La pega: la modalidad básica se queda en 60.000 € de capital médico, insuficiente para EEUU. Hay que subir a Extra o Premium sí o sí.
| Característica | Mapfre Viaje Internacional Premium |
|---|---|
| Ramo | Viaje (voluntario, complementario) |
| Capital médico | Hasta 1.000.000 € |
| Franquicia médica | 0 € en red concertada |
| Repatriación | Incluida, sin sublímite |
| Anulación | Opcional, hasta 3.000 € con causas tasadas |
| Precio orientativo (15 días USA) | Desde 90-110 € |
IATI Mochilero
Una de las opciones más populares entre viajeros jóvenes y perfil aventurero. Cubre deportes de aventura sin módulo adicional en la modalidad Mochilero, algo que otras cobran aparte. Capital médico de 500.000 € en la modalidad estándar para EEUU, ampliable. Franquicia 0 € en asistencia médica. El punto flojo, a nuestro juicio, es la letra pequeña en equipaje (sublímites bajos y franquicia por objeto).
| Característica | IATI Mochilero (destino USA) |
|---|---|
| Ramo | Viaje (voluntario) |
| Capital médico | 500.000 € (ampliable) |
| Franquicia médica | 0 € |
| Deportes de aventura | Incluidos (con lista tasada) |
| Equipaje | Hasta 1.200 €, franquicia por objeto |
| Precio orientativo (15 días USA) | Desde 70-95 € |
Chapka Cap Assistance USA/Canadá
Producto específico para viajes largos a Norteamérica, muy usado por estudiantes y au-pairs. Capital médico ilimitado en la modalidad Cap Student, algo poco común. Franquicia médica de 50 € por siniestro en algunas modalidades — importante leerlo antes de contratar. Cobertura fuerte en estancias largas (más de 3 meses).
| Característica | Chapka Cap Assistance USA |
|---|---|
| Ramo | Viaje / estancia larga (voluntario) |
| Capital médico | Hasta ilimitado (Cap Student) |
| Franquicia médica | 0 € o 50 € según modalidad |
| Estancias largas | Hasta 12 meses renovables |
| Repatriación | Sin sublímite |
| Precio orientativo (mes en USA) | Desde 45-65 € |
Intermundial Totaltravel USA
La modalidad USA/Canadá está específicamente calibrada para el destino, con capital médico de 1.000.000 € en gama alta. Anulación con más causas tasadas que la media (32 en la última revisión que consultamos). Franquicia 0 € en asistencia. La contra: primas por encima de la media.
| Característica | Intermundial Totaltravel USA |
|---|---|
| Ramo | Viaje (voluntario) |
| Capital médico | Hasta 1.000.000 € |
| Franquicia médica | 0 € |
| Anulación | Causas tasadas amplias, hasta 6.000 € |
| Deportes de aventura | Módulo opcional |
| Precio orientativo (15 días USA) | Desde 100-130 € |
Allianz Travel Estrella
Producto de una multinacional con capacidad de gestión global. Buen equilibrio en la modalidad Estrella Oro para EEUU, con capital médico de 500.000 € y asistencia 24h robusta. La letra pequeña que suele pillar: sublímite bajo en odontología (60 € por pieza en algunas versiones) y exclusión expresa de preexistencias no declaradas.
| Característica | Allianz Travel Estrella Oro |
|---|---|
| Ramo | Viaje (voluntario) |
| Capital médico | Hasta 500.000 € |
| Franquicia médica | 0 € |
| Odontología urgente | Sublímite (~60 €/pieza) |
| Equipaje | Hasta 1.500 € |
| Precio orientativo (15 días USA) | Desde 85-110 € |
AXA Asistencia en Viaje
La solvencia detrás del producto es un argumento fuerte. Cobertura médica hasta 500.000 € en la gama alta destinada a EEUU. Red hospitalaria propia amplia. Franquicia 0 € en asistencia. Peca —para mi gusto— de cierto conservadurismo en anulación y equipaje frente a especialistas de nicho.
| Característica | AXA Asistencia en Viaje (gama alta USA) |
|---|---|
| Ramo | Viaje (voluntario) |
| Capital médico | Hasta 500.000 € |
| Franquicia médica | 0 € |
| Repatriación | Incluida |
| Red hospitalaria USA | Amplia, gestión directa |
| Precio orientativo (15 días USA) | Desde 80-105 € |
Tabla resumen comparativa
Puntuación 1-10 valorando capital médico, franquicia, exclusiones típicas, gestión del siniestro y relación calidad-precio para el destino EEUU.
| Producto | Capital médico máx. | Franquicia | Perfil idóneo | Nota |
|---|---|---|---|---|
| Mapfre Viaje Internacional Premium | 1.000.000 € | 0 € | Familias, viaje turístico estándar | 8,5 |
| IATI Mochilero | 500.000 € (ampliable) | 0 € | Viajero joven, ruta con actividades | 8 |
| Chapka Cap Assistance USA | Ilimitado | 0-50 € | Estudiantes, estancias largas | 9 |
| Intermundial Totaltravel USA | 1.000.000 € | 0 € | Viaje de alto valor, anulación amplia | 8,5 |
| Allianz Travel Estrella Oro | 500.000 € | 0 € | Viaje turístico corto | 7,5 |
| AXA Asistencia en Viaje | 500.000 € | 0 € | Perfil conservador, solvencia por bandera | 7,5 |
A quién le compensa cada póliza (y a quién no)
- Viaje de 10-15 días, dos adultos sin patologías, itinerario urbano: Mapfre Premium o Allianz Estrella Oro. Sobra con 500.000-1.000.000 € y no necesitas módulos de aventura.
- Mochilero de 3 semanas con parques nacionales y actividades: IATI Mochilero es el más ajustado en cobertura/precio.
- Estudiante o au-pair, estancia de 6-12 meses: Chapka Cap Student, sin discusión. Ilimitado en médico y renovable.
- Viaje familiar caro (cruceros, itinerarios largos, reservas no reembolsables): Intermundial por su cobertura de anulación amplia.
- Perfil senior con crónicos: aquí ninguna solución estándar convence. Hay que negociar declaración expresa de preexistencias y, si el patrimonio lo justifica, subir a capitales altos. Merece la pena hablar con un mediador colegiado.
Cuándo NO compensa contratar el más barato: siempre que viajes con hijos, con crónicos, con actividades de riesgo o con reservas por encima de 3.000 €. Ahorrar 30 € en la prima para exponerse a una factura de seis cifras es mala matemática.
Checklist antes de contratar
- Capital médico ≥ 500.000 € (idealmente 1.000.000 € o ilimitado).
- Franquicia médica 0 € en red concertada.
- Asistencia 24h en español por gestión directa.
- Repatriación sin sublímite.
- Preexistencias declaradas por escrito.
- Módulo de deportes/actividades si aplica.
- Anulación con causas tasadas suficientes si el viaje es caro.
- Copia de condiciones particulares y generales firmadas.
Para dudas concretas sobre una póliza, tu mediador colegiado o la DGSFP son los interlocutores adecuados. Nada de fiarse del comparador que sale

4 comentarios
Pingback: DKV Mundisalud vs Asisa Momento: dos seguros de salud sin copago frente a frente en cuadro médico y carencias – Análisis de Seguros
Pingback: Mapfre Viaje vs Allianz Travel: dos pólizas de viaje internacional enfrentadas en asistencia médica, equipaje y cancelación – Análisis de Seguros
Pingback: Seguro de viaje con cobertura de deportes de aventura: qué actividades entran, cuáles exigen suplemento y dónde acaba la garantía – Análisis de Seguros
Pingback: Chapka vs IATI Mochilero vs Intermundial Totaltravel: tres seguros de viaje de mochilero enfrentados en asistencia médica y equipaje – Análisis de Seguros