

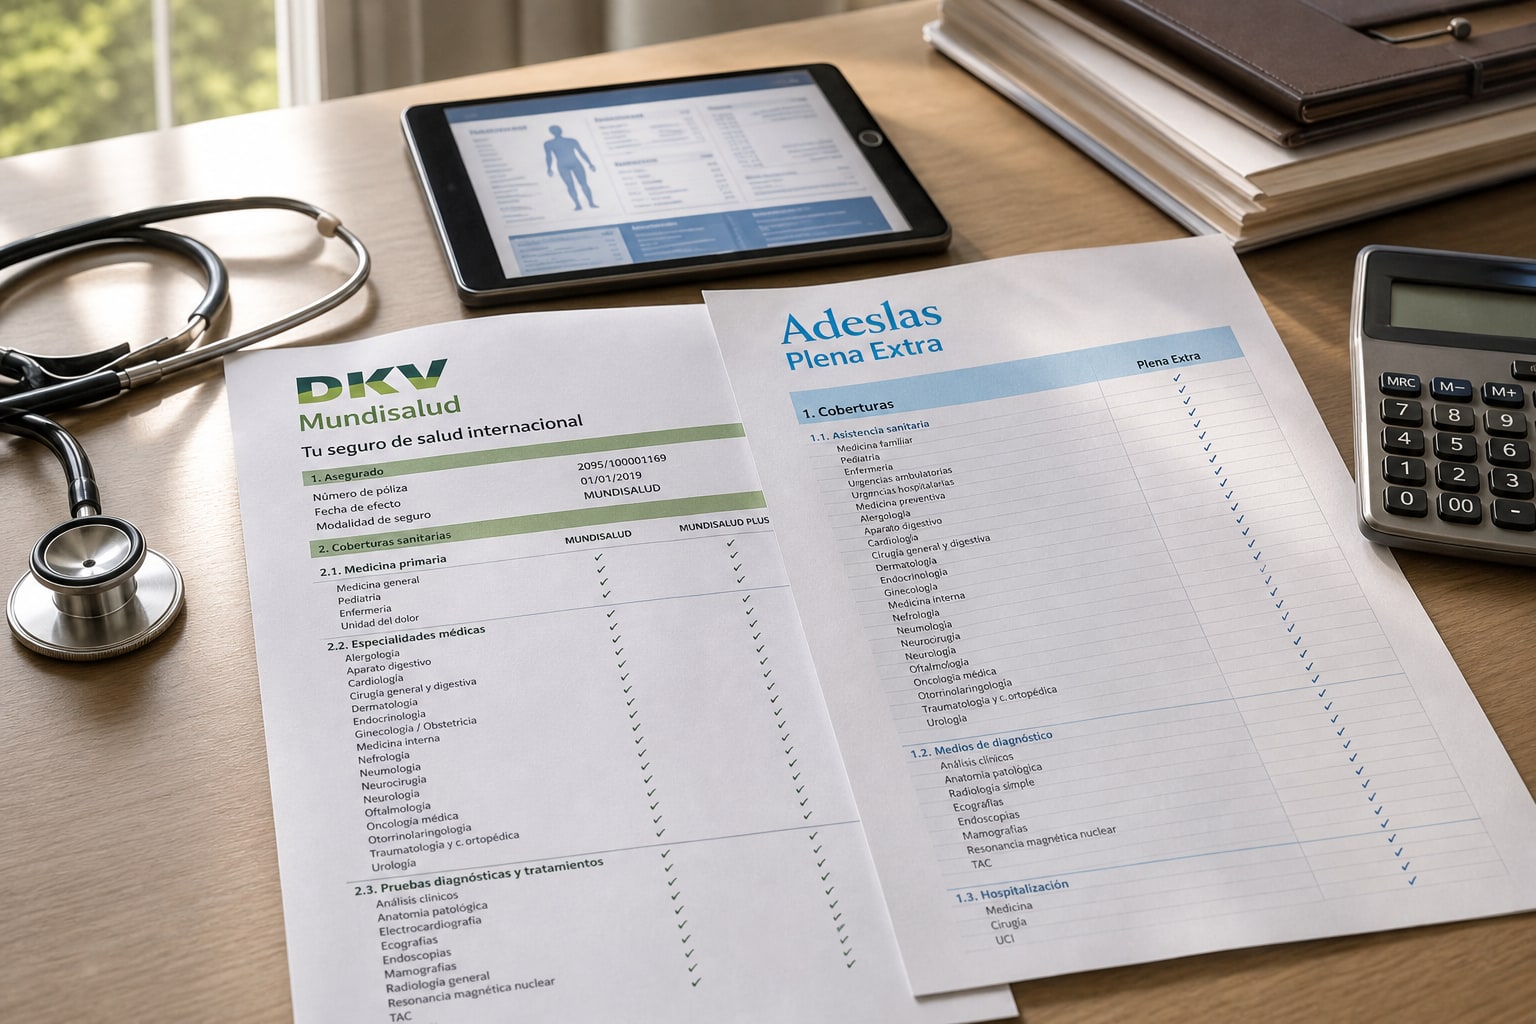
El seguro de salud con copago sigue siendo el formato más vendido en España, y por una razón sencilla: la prima mensual baja un 20-30% respecto a su equivalente sin copago y, para quien usa el seguro de forma razonable, compensa. Dentro de ese cajón, DKV Mundisalud y Adeslas Plena Extra son dos de las referencias claras del rango medio. Nombres parecidos, filosofía parecida, letra pequeña distinta.
Vamos a desmontarlas por partes.
Qué cubre DKV Mundisalud
Mundisalud es la póliza de asistencia sanitaria con copago de DKV. Incluye medicina primaria y especialidades, pruebas diagnósticas, hospitalización médica y quirúrgica, urgencias y parto. El cuadro médico de DKV ronda los 43.000-45.000 profesionales según provincia, con presencia desigual: muy sólida en Cataluña, Madrid, Baleares y zona levantina, más limitada en provincias pequeñas del interior.
Dos puntos que diferencian a DKV y conviene subrayar: el Club DKV Salud y Bienestar (descuentos en servicios no cubiertos, segunda opinión médica internacional) y la cobertura de medicina preventiva, que incluye revisiones ginecológicas, pediátricas y cardiovasculares sin cargo adicional de copago en algunos actos. La hospitalización se contrata con habitación individual y acompañante.
Qué NO cubre Mundisalud (la letra pequeña que pilla)
Las exclusiones típicas del ramo salud aparecen todas: preexistencias no declaradas en el cuestionario, tratamientos de infertilidad por encima de un número limitado de ciclos, cirugía estética no reparadora, psicoanálisis, gastos derivados de prácticas deportivas federadas de riesgo. Pero hay dos cosas que suelen sorprender al asegurado:
- Pruebas de alta tecnología con autorización previa: PET, resonancia magnética de alta definición, cirugía robótica. No es que no estén cubiertas; es que requieren visto bueno del equipo médico de DKV, lo que en la práctica puede añadir días de espera.
- Logopedia y psicología con sublímite anual. Las sesiones están topadas y, superado el tope, el asegurado paga a tarifa privada.
La carencia general es de 6 meses para pruebas complejas e intervenciones quirúrgicas, y de 8 meses para parto. Es el estándar del sector, pero conviene recordarlo antes de contratar pensando en una cirugía inminente.
| Característica | DKV Mundisalud |
|---|---|
| Cuadro médico | ~43.000-45.000 profesionales, cobertura nacional desigual |
| Copago | Sí, variable por acto (consulta ~3-5 €, pruebas más alto) |
| Hospitalización | Habitación individual + acompañante |
| Prótesis | Incluidas las habituales; implantes dentales no |
| Dental | Franquicia básica; ampliable como póliza aparte |
| Medicina alternativa | Acupuntura y homeopatía dentro de red |
| Extranjero | Urgencias en viaje hasta 90 días |
| Carencia | 6 meses pruebas complejas / 8 meses parto |
| Precio orientativo | Desde ~45-55 €/mes adulto joven; sube con edad |
Qué cubre Adeslas Plena Extra
Plena Extra es la póliza con copago de referencia de SegurCaixa Adeslas, la aseguradora de salud con mayor cuota de mercado en España. Su argumento principal es el cuadro médico: supera los 50.000 profesionales y es, probablemente, el más amplio del sector en provincias medianas y pequeñas. Allí donde DKV flojea, Adeslas suele tener dos o tres opciones.
Cubre primaria, especialidades, pruebas diagnósticas, hospitalización médica y quirúrgica en habitación individual con acompañante, urgencias y parto. Incluye además programas de prevención (chequeos cardiovasculares, deportivos, de la mujer) y el acceso a servicios digitales como videoconsulta sin copago en primaria y algunas especialidades.
Qué NO cubre Plena Extra
Las exclusiones estándar están ahí: enfermedades preexistentes no declaradas, cirugía estética, infertilidad más allá de ciclos tasados, reproducción asistida avanzada, trasplantes de órganos (salvo córnea), tratamientos experimentales. Pero conviene mirar dos puntos concretos:
- Pruebas de alta tecnología con autorización: igual que DKV, PET, SPECT, resonancias de alta definición y determinadas técnicas intervencionistas requieren aprobación. En Adeslas, por volumen de red propia (ya ha vimos lógica similar en el análisis de la vertiente dental de Adeslas Max), los circuitos están más automatizados; en la práctica, los plazos suelen ser cortos.
- Psicología con límite de sesiones (habitualmente 20 anuales) y psiquiatría con sublímite de hospitalización. Si el perfil del asegurado requiere seguimiento intensivo en salud mental, se queda corta y hay que mirar módulos complementarios.
Copago variable por acto: consulta de primaria en torno a 1-3 €, especialidades 3-6 €, pruebas de alta complejidad más caras. Se nota en la factura mensual cuando se usa mucho, eso sí.
| Característica | Adeslas Plena Extra |
|---|---|
| Cuadro médico | ~50.000+ profesionales, el más amplio del sector |
| Copago | Sí, variable por acto (desde ~1-3 € primaria) |
| Hospitalización | Habitación individual + acompañante |
| Prótesis | Incluidas las habituales; implantes dentales fuera |
| Dental | Franquicia básica incluida; ampliable |
| Medicina alternativa | Limitada |
| Extranjero | Urgencias en viaje hasta 90 días |
| Carencia | 6 meses pruebas complejas / 8 meses parto |
| Precio orientativo | Desde ~40-50 €/mes adulto joven; sube con edad |
Dónde se separan en la práctica
Cuadro médico. Adeslas gana por volumen y por capilaridad en provincias pequeñas. DKV es muy competitiva en grandes capitales y especialmente fuerte en Cataluña y Baleares. Si vives en Soria, Teruel o Cáceres, el combate está decidido antes de empezar.
Pruebas de alta tecnología. Ambas requieren autorización previa. En nuestra experiencia asesorando, los tiempos de respuesta son parecidos cuando la indicación clínica es clara; la diferencia aparece en segundas opiniones o pruebas discutibles, donde DKV tiende a ser algo más conservadora.
Hospitalización. Empate técnico en condiciones (individual + acompañante). Donde cambia la cosa es en los centros concertados: Adeslas tiene acuerdos con grandes grupos hospitalarios privados (HM, Quirón en varias provincias, Vithas). DKV también, pero su red hospitalaria propia (Hospital DKV Idoven, acuerdos con Teknon en Cataluña) es un plus en Barcelona.
Salud mental. Tema sensible. Ninguna de las dos brilla; ambas rondan las 20 sesiones de psicología anuales con sublímites. Si este punto pesa en la decisión, conviene mirar el análisis específico sobre cómo elegir seguro de salud con buena cobertura de psicología y psiquiatría.
Tabla resumen comparativa
| Variable | DKV Mundisalud | Adeslas Plena Extra |
|---|---|---|
| Cuadro médico (amplitud) | 8/10 | 9,5/10 |
| Red en provincias pequeñas | 6,5/10 | 9/10 |
| Pruebas de alta tecnología | 7,5/10 | 8/10 |
| Hospitalización | 8,5/10 | 8,5/10 |
| Salud mental | 6,5/10 | 6,5/10 |
| Servicios digitales | 8/10 | 8,5/10 |
| Precio orientativo | 7,5/10 | 8/10 |
| Letra pequeña / exclusiones | 7/10 | 7,5/10 |
A quién le compensa cada una
Mundisalud le encaja a: familias y profesionales en grandes capitales (sobre todo Barcelona y Madrid), perfil que valore medicina preventiva y servicios complementarios tipo segunda opinión internacional, y asegurados que ya tienen médicos de referencia dentro del cuadro DKV.
Plena Extra le encaja a: familia media española residente fuera de las grandes ciudades, autónomo que quiere amplitud máxima de red por si cambia de residencia, y perfil sénior (hasta edad máxima de contratación) que necesita acceso rápido a especialistas sin pensar en si están concertados o no.
Cuándo NO compensa ninguna de las dos
Si eres usuario intensivo (más de 25-30 actos médicos al año entre consultas y pruebas), el copago sumado puede acercarse o superar lo que pagarías por una póliza sin copago. Hay que echar números. Y si necesitas cobertura amplia de reproducción asistida, cirugía bariátrica o salud mental de seguimiento intensivo, ninguna de las dos es tu póliza: tocaría ir a producto premium (tipo DKV Integral Élite) o complementar con módulos específicos.
Veredicto
Dos buenas pólizas de gama media con copago, no intercambiables. Adeslas Plena Extra gana por amplitud de red y encaja mejor con el perfil familiar medio español. DKV Mundisalud se defiende con servicios adicionales y es más competitiva en grandes capitales con red propia. La decisión no se juega en la prima mensual —están muy cerca— sino en el cuadro médico de tu ciudad y en el tipo de uso previsto. Antes de firmar, pide el cuadro médico actualizado de tu provincia a ambas compañías y comprueba quién tiene a tu ginecólogo, tu pediatra o tu traumatólogo de confianza. Ahí se decide. Para dudas sobre tu caso concreto, un mediador colegiado o la DGSFP son la referencia.
Preguntas frecuentes
¿Puedo cambiar de Adeslas a DKV sin volver a cumplir carencias?
No automáticamente. Cada compañía aplica sus propias carencias en el momento del alta. Algunas pólizas permiten "convalidar carencias" si vienes de otro seguro de salud en vigor, pero no es un derecho generalizado: depende de la política comercial de cada aseguradora y suele exigir no haber tenido siniestros graves recientes. Pregunta antes de dar la baja en la póliza anterior.
¿El copago se paga en consulta o se descuenta aparte?
Se factura mensualmente a mes vencido, junto a la prima o en recibo separado según compañía. No se paga en la clínica. El asegurado recibe un detalle de los actos realizados y el importe acumulado.
¿Qué pasa si una prueba de alta tecnología no me la autorizan?
Puedes solicitar revisión al equipo médico de la compañía aportando informe clínico más detallado. Si la denegación se mantiene y la prueba está contemplada en póliza, cabe reclamación al Servicio de Atención al Cliente de la aseguradora y, en última instancia, al Defensor del Asegurado y a la DGSFP. La Ley de Contrato de Seguro ampara al asegurado frente a denegaciones no justificadas.
¿Cubren atención médica fuera de España?
Ambas incluyen asistencia en urgencias durante viajes al extranjero, con límite habitual de 90 días por desplazamiento y topes económicos. No sustituyen a un seguro de viaje si vas a estar meses fuera, y no cubren tratamientos programados en el extranjero (salvo supuestos muy concretos de segunda opinión).

1 comentario
Pingback: Adeslas Go: análisis del seguro de salud digital con copago, cuadro médico reducido y letra pequeña en pruebas de alta tecnología – Análisis de Seguros