

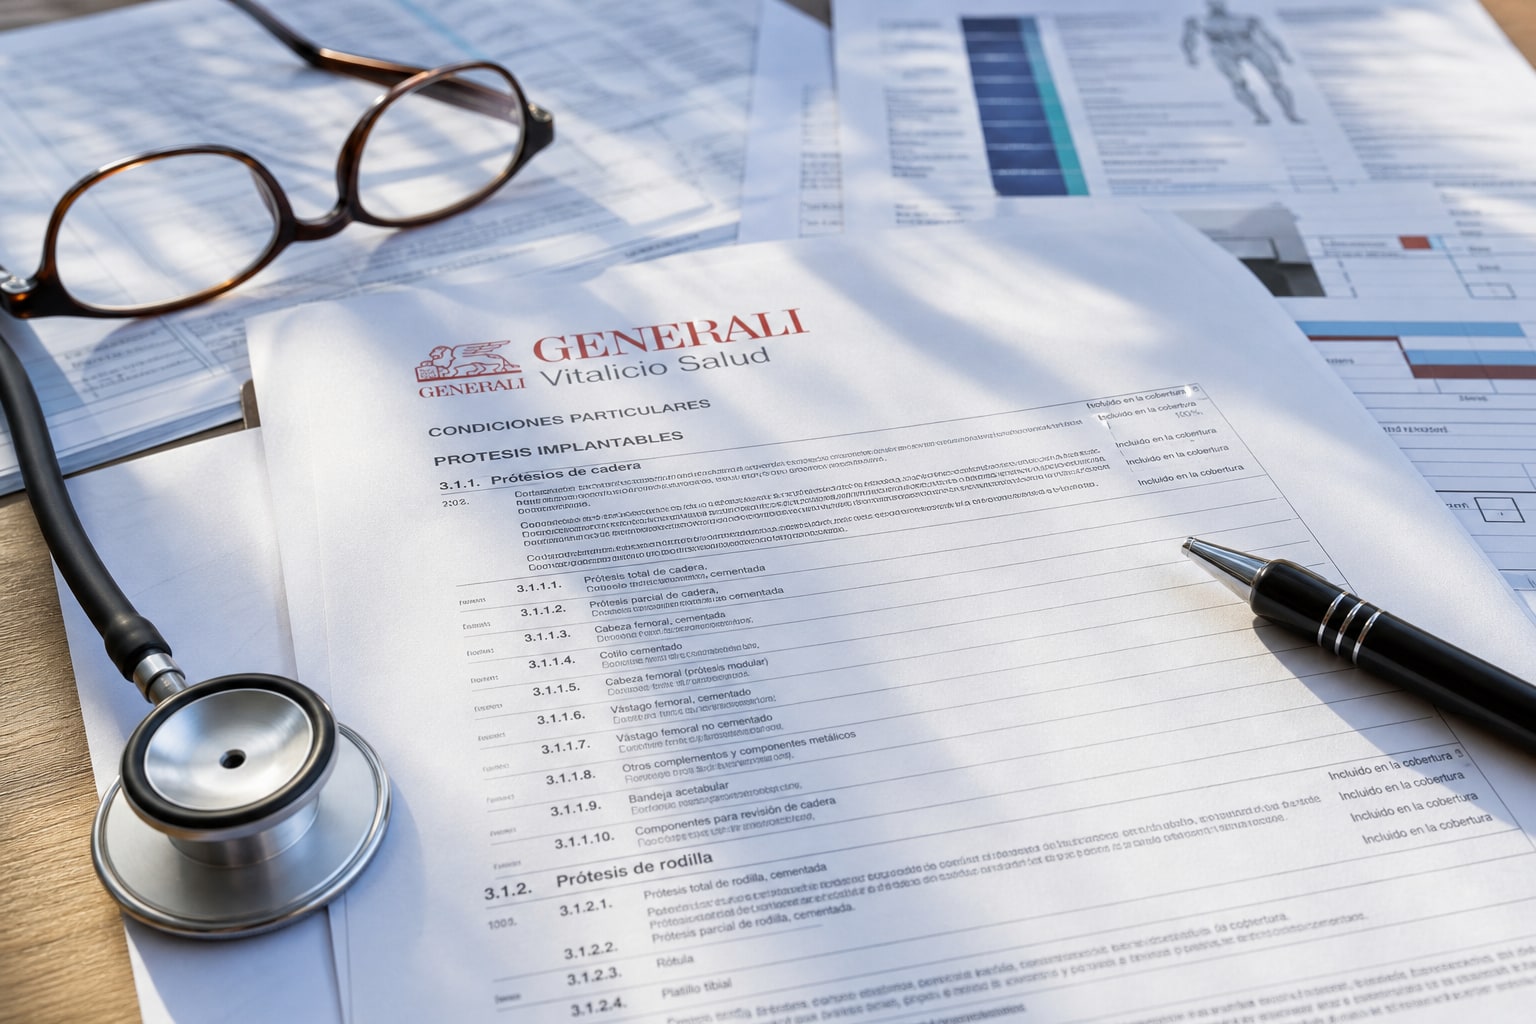
Generali no suele aparecer en el top of mind cuando se habla de salud privada en España — ese espacio lo ocupan Sanitas, Adeslas y DKV —, pero Generali Vitalicio Salud lleva años colándose en comparativas por una razón concreta: cuadro médico razonablemente amplio, copago contenido y una prima que, según perfil, se sitúa por debajo de las tres grandes. ¿Compensa? Depende, y mucho, de la letra pequeña. Sobre todo si algún día acabas en quirófano con una prótesis traumatológica de por medio.
Vamos a desmontarlo.
Qué es Generali Vitalicio Salud y en qué modalidad se encuadra
Vitalicio Salud es la póliza de asistencia sanitaria con cuadro médico cerrado de Generali España. No es reembolso puro ni mixto en su versión base: trabajas dentro de la red concertada de la compañía, con módulos añadidos opcionales (dental, segunda opinión médica internacional, etc.). Hablamos de un seguro complementario y voluntario, en ningún caso sustitutivo del Sistema Nacional de Salud, regulado por la Ley 50/1980 de Contrato de Seguro y supervisado por la DGSFP.
La modalidad base incluye medicina primaria, especialidades, pruebas diagnósticas, hospitalización y urgencias. Hasta aquí, el estándar del ramo.
Cuadro médico Generali: amplitud real por provincias
El cuadro médico de Generali es uno de los puntos que más defiende el mediador cuando presenta la póliza. Y, para mi gusto, con razón relativa: en Madrid, Barcelona, Valencia y Sevilla la red es sólida, con hospitales de referencia privados concertados y una densidad de especialistas que compite de tú a tú con Adeslas. En capitales medianas (Valladolid, Murcia, Zaragoza) la cosa aguanta. En provincias pequeñas y zonas rurales, la red se adelgaza — algo común a casi toda la salud privada en España, no un defecto exclusivo de Generali.
Antes de firmar, el consejo de siempre: descargar el cuadro médico de tu provincia, buscar al pediatra o ginecólogo concreto que te interesa y verificar que sigue en activo con la compañía. Los cuadros médicos se actualizan trimestralmente y las bajas de profesionales no se anuncian.
Copago por consulta: la estructura real
La variable que más mueve la prima en Vitalicio Salud es la elección entre modalidad con copago o sin copago. En la versión con copago, el asegurado paga una cantidad fija por acto médico — típicamente consultas, pruebas y urgencias. Hospitalización e intervenciones quirúrgicas suelen quedar fuera del copago, pero cada condicionado particular manda, así que hay que leerlo.
El copago abarata la prima mensual de forma significativa y penaliza al hiperfrecuentador. Si vas al médico dos veces al año, compensa. Si tienes niños pequeños que pisan el pediatra cada mes, los números cambian: haz la cuenta con una estimación realista de consultas anuales antes de contratar.
Letra pequeña en prótesis traumatológicas: aquí está el matiz
Este es el apartado donde Vitalicio Salud — y, siendo justos, la mayoría de pólizas de cuadro médico del mercado español — tiene una letra pequeña que conviene conocer antes de necesitar una prótesis de rodilla, cadera u hombro.
Las coberturas de prótesis en seguros de salud suelen articularse así:
- Prótesis internas vinculadas a cirugía: cubiertas dentro del acto quirúrgico, pero con límites económicos por tipo de prótesis y, muy habitualmente, con exclusión de materiales de última generación (determinadas cerámicas, titanio premium, prótesis a medida impresas en 3D).
- Prótesis externas (ortesis, plantillas, férulas rígidas de larga duración): generalmente excluidas o con sublímite bajo.
- Material de osteosíntesis (placas, tornillos, clavos): suele estar cubierto como material quirúrgico ordinario, pero conviene confirmar que no se le aplica el sublímite de prótesis.
En Generali Vitalicio Salud, como en el resto de pólizas de asistencia del mercado, el condicionado particular define qué entra y hasta qué importe. La trampa habitual: el asegurado asume que "prótesis de cadera" es un bloque y resulta que la compañía cubre el modelo estándar hospitalario y no el que el traumatólogo propone para su caso. La diferencia entre uno y otro puede rondar varios miles de euros a cargo del paciente.
Antes de una intervención programada, pedir siempre autorización previa por escrito especificando marca, modelo y referencia de la prótesis. Si la compañía lo autoriza, estás cubierto. Si no, mejor saberlo antes del quirófano.
Qué NO cubre Vitalicio Salud (exclusiones típicas que sorprenden)
- Preexistencias no declaradas en el cuestionario de salud. Esto es Ley de Contrato de Seguro, no capricho de Generali: ocultar un diagnóstico previo activa la facultad del asegurador para rechazar el siniestro.
- Técnicas de reproducción asistida de alta complejidad (FIV, ICSI). Suele estar excluido o fuertemente limitado.
- Cirugía refractiva ocular (láser para miopía) salvo módulo contratado aparte.
- Medicina estética, incluidas intervenciones con justificación parcialmente médica.
- Trasplantes de órganos más allá de los explícitamente nombrados en el condicionado.
- Tratamientos experimentales y medicamentos no aprobados por la AEMPS para la indicación concreta.
- Psicología suele tener un sublímite de sesiones anuales bastante ajustado — un patrón del mercado que hemos analizado en cómo elegir cobertura de psicología y psiquiatría en salud privada.
- Carencias: parto en torno a 8 meses, cirugía programada 6 meses, pruebas de alta tecnología 6 meses. Varían según modalidad.
Ficha técnica de Generali Vitalicio Salud
| Característica | Generali Vitalicio Salud |
|---|---|
| Modalidad | Cuadro médico cerrado (complementario, voluntario) |
| Cuadro médico | Amplio en capitales, más justo en provincias pequeñas |
| Copago | Modalidad con y sin copago; copago fijo por acto en la versión económica |
| Hospitalización | Habitación individual con acompañante |
| Prótesis traumatológicas | Cubiertas con límites económicos; materiales premium habitualmente excluidos |
| Dental | Franquicia dental básica incluida; módulo ampliado opcional |
| Medicina alternativa | No incluida en modalidad estándar |
| Extranjero | Urgencias en viaje; no asistencia programada |
| Carencias | Parto ~8 meses, cirugía ~6 meses |
| Precio orientativo | Variable según edad, provincia y copago; consultar mediador |
A quién le compensa Generali Vitalicio Salud
- Adulto sano entre 30 y 50 años en capital grande, con uso médico moderado y sensibilidad al precio. La versión con copago le encaja.
- Autónomo que busca póliza con fiscalidad deducible y cuadro médico suficiente sin pagar la prima de las premium.
- Familia en zona bien cubierta por el cuadro, siempre que no se prevean tratamientos de alta complejidad reproductiva.
Cuándo NO compensa
- Mayores de 60 años entrando por primera vez: la prima se dispara y las carencias juegan en contra.
- Perfiles con patología crónica que requerirán cirugía programada con prótesis específica — el sublímite de material puede acabar costando caro.
- Residentes en provincia con cuadro adelgazado: aquí Adeslas o Sanitas suelen tener mejor red.
- Hiperfrecuentadores: la versión con copago deja de compensar; y la versión sin copago compite peor en prima con opciones como las que analizamos entre pólizas sin copago.
Veredicto
Vitalicio Salud es una póliza honesta en su categoría: no promete medicina premium, no pretende competir con DKV Integral Élite en reproducción asistida ni con Sanitas Más 60 en geriatría. Hace lo que dice que hace, con un cuadro médico decente y un copago que premia al asegurado que usa el seguro con cabeza. La letra pequeña en prótesis traumatológicas no es peor que la de la competencia directa, pero tampoco mejor — y es la zona donde más disgustos se llevan los asegurados que no leen el condicionado.
Si tu perfil encaja en los descritos arriba y tu provincia tiene cuadro sólido, es una opción perfectamente defendible. Para casos atípicos, mejor sentarse con un mediador colegiado y revisar el condicionado particular línea por línea antes de firmar.
Preguntas frecuentes
¿Generali Vitalicio Salud cubre las prótesis de cadera o rodilla al 100%?
Cubre el acto quirúrgico y la prótesis dentro de los límites económicos y materiales que fije el condicionado particular. Modelos de última generación o prótesis a medida pueden quedar excluidos o parcialmente cubiertos, con la diferencia a cargo del asegurado. Pedir autorización previa por escrito es imprescindible.
¿Cuánto es el copago por consulta en Generali Vitalicio Salud?
Depende de la modalidad contratada y del tipo de acto (consulta de especialista, prueba diagnóstica, urgencia). Generali comercializa versiones con copago reducido y sin copago; la cuantía exacta se recoge en el condicionado particular y conviene pedirla al mediador antes de firmar.
¿Hay carencias en Generali Vitalicio Salud?
Sí. Las carencias habituales rondan los 6 meses para cirugía programada y pruebas de alta tecnología, y en torno a 8 meses para parto. Urgencias y asistencia primaria suelen entrar sin carencia desde el primer día.
¿Puedo cambiar de Sanitas o Adeslas a Generali conservando mis antigüedades y carencias?
Depende de la campaña comercial vigente y del cuestionario de salud. Generali, como otras compañías, aplica ocasionalmente portabilidad de carencias para procedentes de otras aseguradoras, pero no es automática ni universal. Hay que negociarlo con el mediador y por escrito antes de dar de baja la póliza anterior.
