

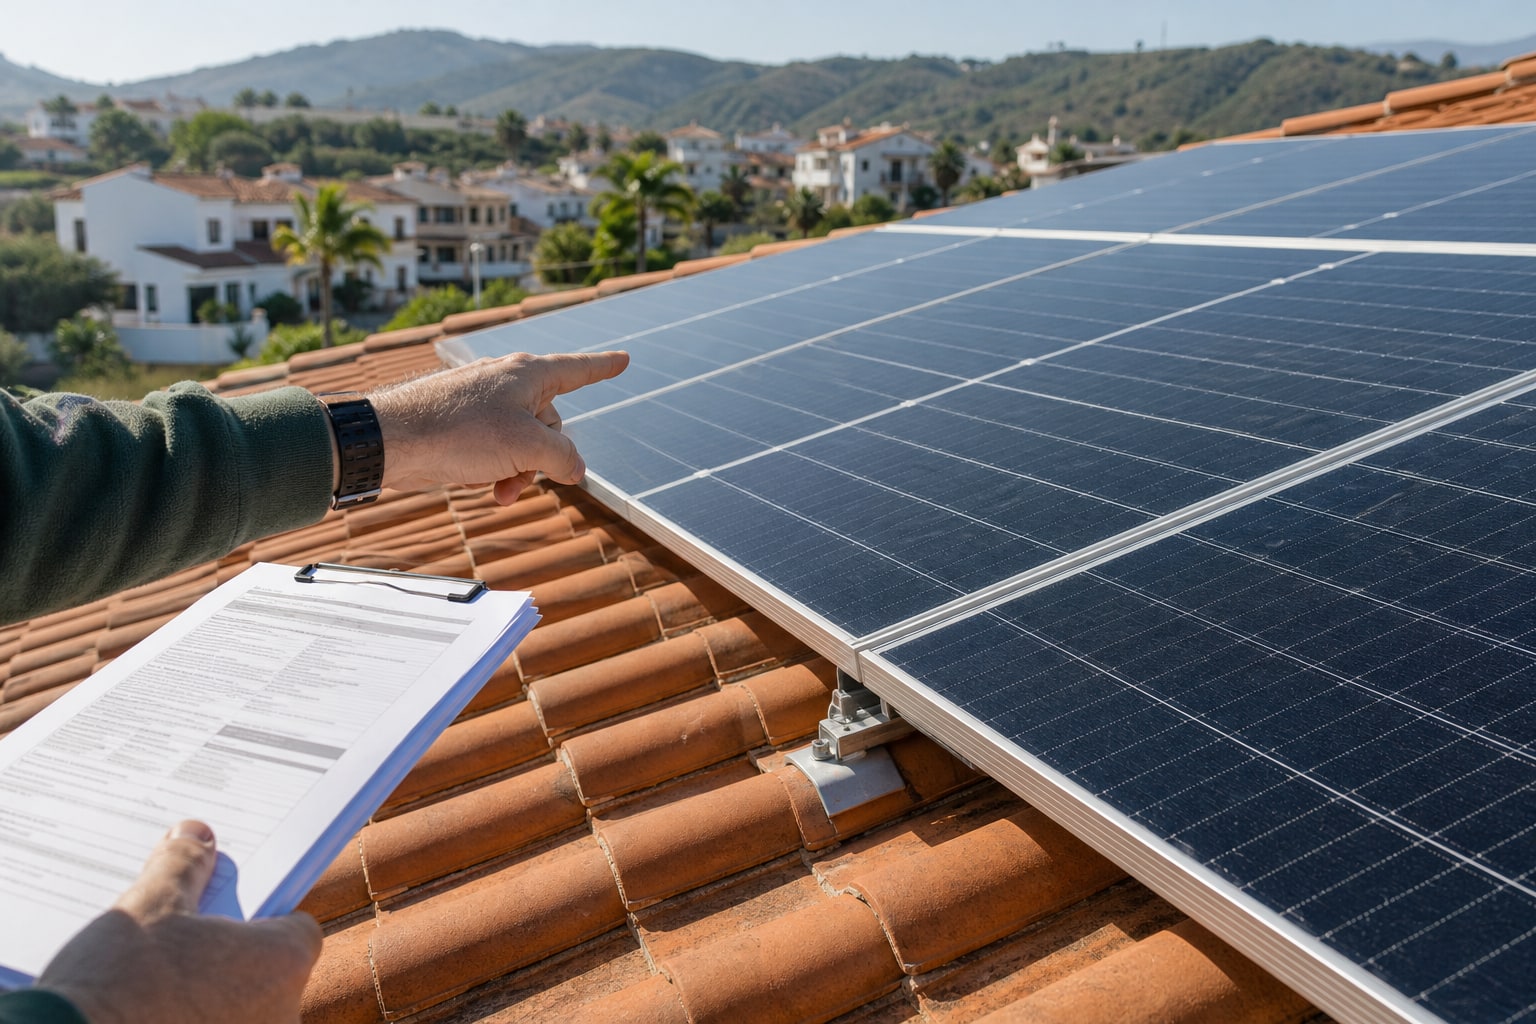
El boom del autoconsumo ha metido en el tejado de medio millón de viviendas españolas un activo que, hace cinco años, el seguro de hogar medio ni contemplaba. Hoy sí lo contempla, pero con matices. Y los matices, en seguros, son lo que separa un cobro limpio de una discusión con el perito. Vamos al grano con Reale Hogar placas solares: qué cubre de verdad, qué deja fuera y dónde está la letra pequeña que suele pillar al propietario con una instalación de 3-6 kWp sobre tejado.
Qué es Reale Hogar y cómo encaja la fotovoltaica
Reale Seguros comercializa en España su multirriesgo de hogar bajo la marca Reale Hogar, en varias modalidades según capitales y servicios añadidos. La instalación fotovoltaica no es un producto independiente dentro del catálogo: se trata como un elemento más del continente siempre que esté fija y adherida al inmueble, y siempre que se haya declarado al suscribir o ampliar la póliza. Esto, que parece evidente, es la primera causa de rechazo de siniestros: paneles instalados a posteriori y nunca comunicados a la aseguradora.
El marco de referencia es la Ley 50/1980 de Contrato de Seguro, en particular los artículos 10 a 12 sobre deber de declaración del riesgo y agravación. Traducido: si pones paneles y no avisas, Reale puede reducir la indemnización proporcionalmente o rechazarla si considera que el riesgo cambió de forma material.
Qué cubre el continente en una instalación fotovoltaica
Con la instalación declarada y dentro del capital asegurado, el condicionado general de Reale Hogar extiende al conjunto placas + estructura + inversor + cableado las garantías ordinarias del continente:
- Granizo, viento, lluvia y nieve dentro de la cobertura de fenómenos atmosféricos.
- Incendio, rayo y explosión, incluyendo daños eléctricos derivados.
- Robo y expoliación de los módulos y del inversor, con sublímites.
- Actos vandálicos.
- Daños eléctricos por sobretensión, con el sublímite que figure en las condiciones particulares.
El granizo es, en la práctica, el siniestro reina. Un pedrisco serio en el interior peninsular puede destrozar varios paneles de golpe. La cobertura funciona siempre que el perito acredite rotura del vidrio templado o pérdida medible de rendimiento — no vale un arañazo estético sin impacto productivo.
Qué NO cubre: las exclusiones que sorprenden
Aquí es donde conviene leer el condicionado dos veces. Lo habitual en pólizas de hogar con fotovoltaica declarada, Reale incluida, es dejar fuera:
- Lucro cesante por excedentes no compensados: si tu instalación está parada tres meses tras el granizo, el seguro paga la reparación, no el dinero que habrías ingresado por los kWh vertidos a la red bajo el mecanismo de compensación simplificada del RD 244/2019.
- Responsabilidad civil frente a la red de distribución: daños que tu inversor pudiera causar aguas arriba (perturbaciones, armónicos, inyección fuera de parámetros) no entran en la RC familiar estándar.
- Instalaciones sin boletín eléctrico (CIE) o sin CAU registrado ante la comunidad autónoma correspondiente.
- Trabajos de mantenimiento defectuoso por instalador no habilitado.
- Degradación natural de los módulos (los fabricantes garantizan ~80% a 25 años; eso es garantía de producto, no siniestro).
- Instalaciones sobre pérgolas, marquesinas o estructuras no unidas al edificio principal, salvo mención expresa.
- Baterías de litio por encima de ciertos kWh o sin certificación: suelen requerir ampliación específica.
El punto del vertido a red es el más incomprendido. Reale asegura el bien físico y la responsabilidad civil derivada del uso doméstico; no asegura el flujo económico de la actividad de autoconsumo, que legalmente no es una actividad empresarial pero sí genera derechos de compensación en factura. Si para ti ese ingreso es relevante, necesitas un producto distinto o una extensión expresa.
El papel del CAU y del boletín eléctrico
El Código de Autoconsumo (CAU) y el Certificado de Instalación Eléctrica (CIE o boletín) no son papeleo decorativo. Son la prueba documental de que la instalación es legal y está hecha por técnico competente. Reale puede exigirlos en el momento del siniestro, y si no aparecen, la posición del perito se endurece. Lo lógico es tenerlos escaneados junto a la póliza desde el día uno.
Tabla técnica — Reale Hogar con fotovoltaica declarada
| Característica | Reale Hogar (con instalación FV declarada) |
|---|---|
| Modalidad | Multirriesgo hogar, varias modalidades (Básica, Confort, Plus según catálogo vigente) |
| Tratamiento FV | Como continente adherido al inmueble, previa declaración |
| Granizo sobre paneles | Incluido dentro de fenómenos atmosféricos |
| Robo de módulos/inversor | Incluido con sublímite según condiciones particulares |
| Daños eléctricos por sobretensión | Incluido con sublímite |
| Lucro cesante por excedentes | No incluido |
| RC frente a red de distribución | No incluido en RC familiar estándar |
| Baterías de litio | Sujeto a declaración y, en su caso, ampliación |
| Documentación exigible | CAU, CIE/boletín, memoria técnica |
| Franquicia | Variable según modalidad; consultar condiciones particulares |
| Precio orientativo | Depende del capital de continente; la FV incrementa prima proporcionalmente |
A quién le compensa
- Propietarios de vivienda con instalación de 3-6 kWp sobre cubierta, autoconsumo doméstico típico, que ya tienen contratado Reale Hogar y quieren ampliar capital de continente para absorber el nuevo valor.
- Perfiles con baja dependencia económica de los excedentes: para quien el ahorro en factura es el objetivo, no el ingreso neto por compensación.
- Zonas con riesgo real de granizo o viento fuerte (Meseta, valle del Ebro, interior de Cataluña), donde la cobertura de fenómenos atmosféricos marca la diferencia.
A quién no
- Autoconsumo colectivo o instalaciones compartidas con vecinos, donde la titularidad y la responsabilidad frente a la red se diluyen.
- Instalaciones con batería grande (≥10 kWh) sin declaración específica.
- Quien busca cubrir el ingreso económico del vertido: el multirriesgo de hogar, Reale o cualquier otro, no es el producto.
- Autónomos o pequeñas empresas con FV en nave o local: eso cae en un multirriesgo de pymes, no en hogar — algo que ya vimos al analizar Catalana Occidente Pyme Protección.
Veredicto
Para el propietario medio de un chalet o unifamiliar con autoconsumo doméstico declarado, Reale cumple con lo que debe cumplir: trata la fotovoltaica como continente, cubre granizo y robo, y ofrece una asistencia hogar razonable. Las opiniones de Reale Seguros Hogar en este segmento son, a nuestro juicio, bastante estables cuando el expediente se abre con el CAU y el boletín en la mano. Donde no brilla —ni tiene por qué, siendo honestos— es en el lucro cesante del vertido a red y en la RC específica frente a la distribuidora: ahí hay que mirar producto especializado o endosos a medida. Antes de firmar o modificar el capital, el paso sensato es cotejar las condiciones particulares con un mediador colegiado o consultar directamente a la DGSFP si surge duda sobre el alcance.
FAQ
¿Reale Hogar cubre los daños por granizo en las placas solares?
Sí, siempre que la instalación esté declarada en póliza y dentro del capital de continente asegurado. El granizo entra como fenómeno atmosférico y cubre rotura de vidrio y pérdida de rendimiento acreditada por perito.
¿Qué pasa si no he comunicado a Reale que instalé placas solares?
Según los artículos 10-12 de la Ley 50/1980, la aseguradora puede aplicar la regla proporcional y reducir la indemnización, o rechazarla si considera que hubo agravación relevante del riesgo no declarada. Lo correcto es comunicar la instalación en cuanto se pone en marcha.
¿Cubre Reale los ingresos perdidos por excedentes vertidos a red durante la reparación?
No. El multirriesgo de hogar cubre el daño material y su reparación, pero no el lucro cesante asociado a la compensación de excedentes del RD 244/2019. Para eso hay que buscar coberturas específicas de autoconsumo.
¿Es obligatorio tener el CAU y el boletín para que me paguen un siniestro?
En la práctica, sí. Son la prueba de que la instalación es legal y está realizada por técnico competente. Sin ellos, el perito puede cuestionar la cobertura y la indemnización corre serio riesgo.
