

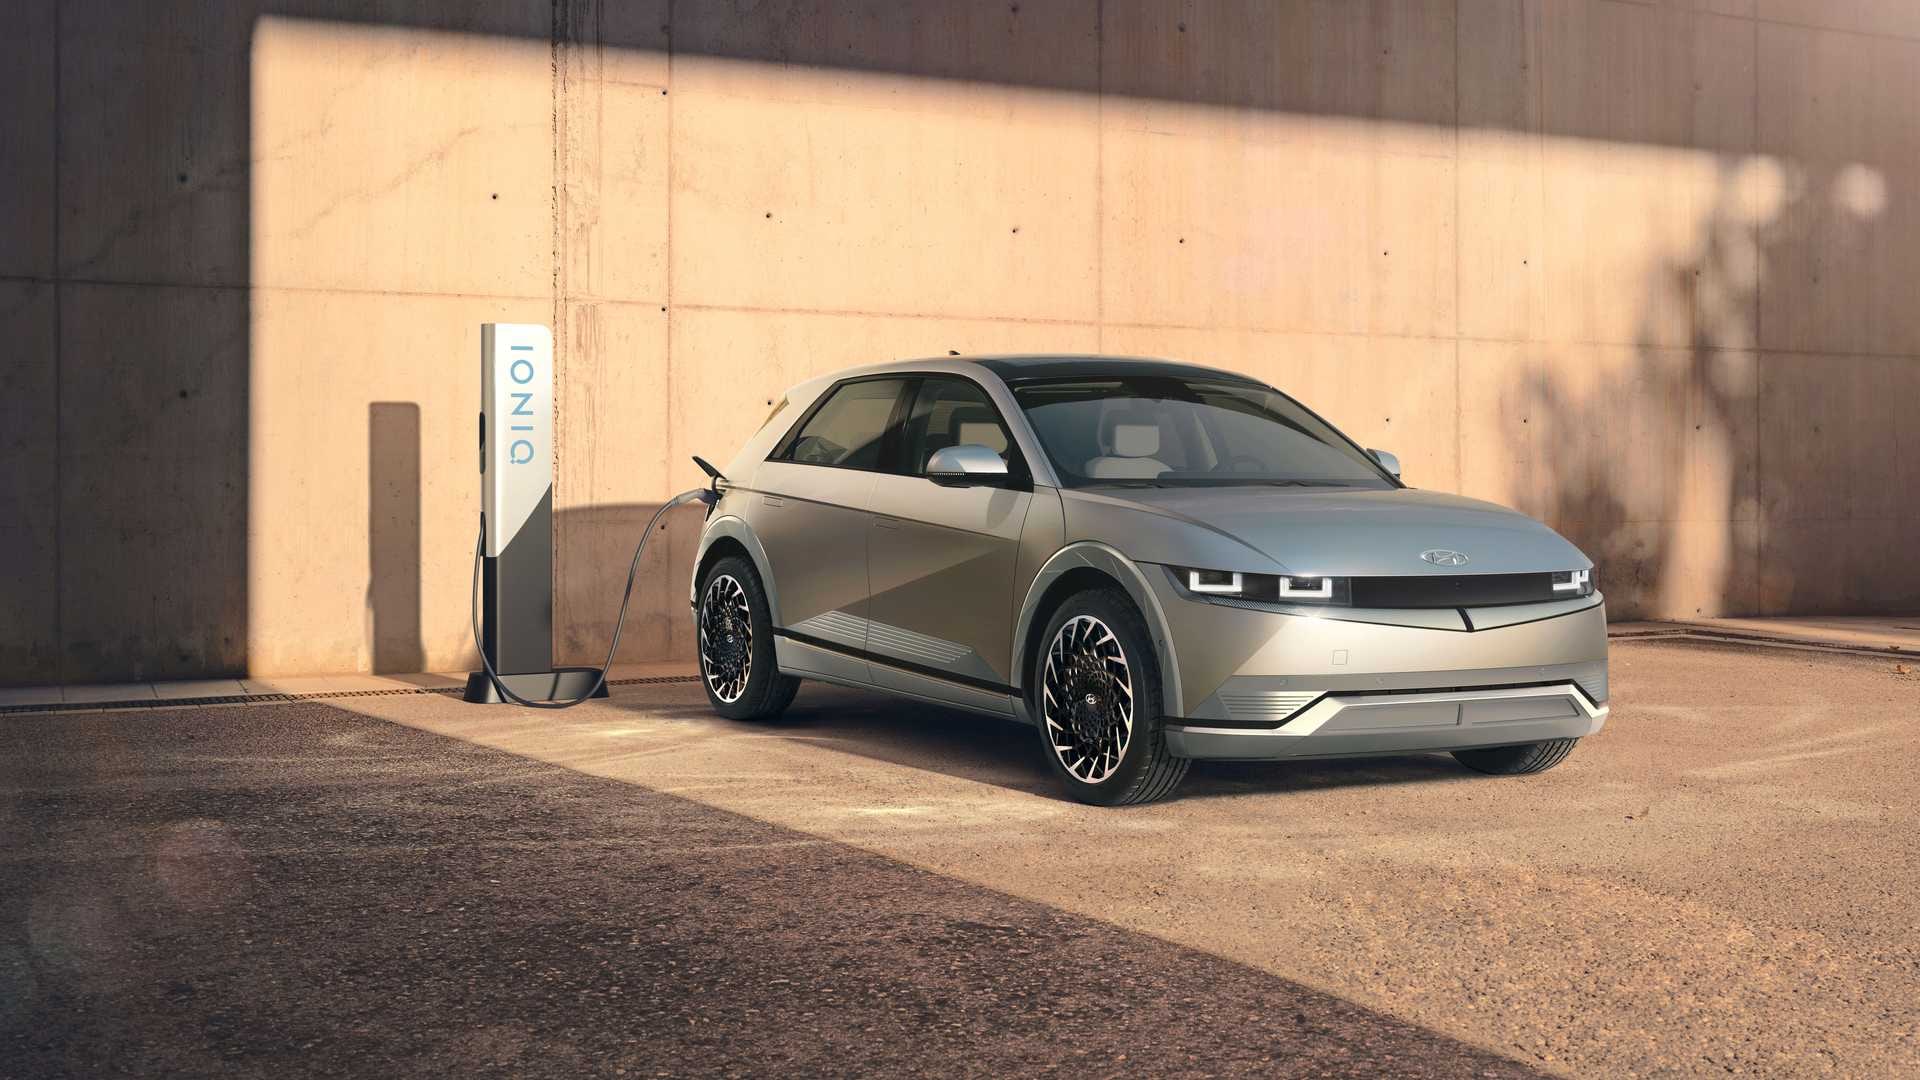
Los dos SUV eléctricos del grupo Hyundai Motor comparten plataforma E-GMP, batería de 77,4 kWh en sus versiones más vendidas y arquitectura de 800 V. Sobre el papel, un seguro debería tratarlos casi igual. En la práctica, no. Los baremos actuariales de las aseguradoras españolas los puntúan distinto por uso declarado del propietario, siniestralidad histórica del modelo y, sobre todo, por el coste de reparación de la batería y los paneles de carrocería. Vamos a desmontar dónde está la diferencia real en coste y en letra pequeña.
El contexto: por qué un eléctrico no se asegura como un térmico
El eléctrico medio paga entre un 10% y un 25% más de prima que un térmico equivalente en potencia fiscal. No es capricho: el peso añadido (ambos superan los 2.000 kg), el coste de los paquetes de batería (entre 12.000 € y 18.000 € solo la pieza) y la escasez de talleres certificados elevan la factura del siniestro. Si estás en fase de decisión previa, conviene repasar cómo encajar modalidad y franquicia en un eléctrico antes de pedir presupuestos.
Qué cubre un todo riesgo estándar sobre Ioniq 5 y EV6
En modalidad todo riesgo con franquicia (la más contratada en este segmento), ambos modelos acceden a:
- Daños propios por colisión, vuelco y actos vandálicos.
- Robo e incendio.
- Lunas sin franquicia en la mayoría de compañías.
- Defensa jurídica y reclamación de daños.
- Asistencia en carretera desde kilómetro 0 en las versiones mid-premium (no siempre en la básica).
- RC obligatoria y voluntaria según los límites marcados por la Ley de Contrato de Seguro.
Hasta aquí, calcados. La diferencia empieza en los tres puntos que titulan este análisis.
Franquicia por batería: el gran matiz
Las aseguradoras suelen aplicar la franquicia general del contrato (habitualmente 300 €, 500 € o 600 € según modalidad) a daños sobre carrocería y mecánica. Pero varias compañías han introducido en los últimos años una franquicia específica para daños a la batería de tracción, que puede situarse entre 600 € y 1.000 € adicionales, y en algunos casos un sublímite de indemnización por debajo del valor real del paquete.
El Ioniq 5 y el EV6 usan la misma batería de celdas prismáticas, con el pack integrado como elemento estructural del chasis. Un impacto bajo —un bordillo alto, una piedra en pista, un badén— puede obligar a sustituir el pack completo. Si la póliza aplica franquicia específica por batería, el asegurado paga esa diferencia aunque el siniestro esté cubierto. Dato relevante: en algunas aseguradoras, el EV6 computa como "berlina deportiva eléctrica" por su silueta coupé, lo que eleva ligeramente la prima frente al Ioniq 5, catalogado como crossover familiar.
Lee la condición particular. Si no aparece la palabra "batería de tracción" dentro de las coberturas de daños propios con sus propias franquicias y sublímites, pregunta por escrito.
Cable de carga: ¿accesorio o pieza del vehículo?
El cable Modo 2 (schuko) y el Modo 3 (Mennekes) que vienen de serie no siempre están cubiertos como parte del vehículo. Varias pólizas los tratan como accesorios, lo que implica:
- Sublímite de indemnización (300-600 € habitual).
- Exclusión del robo si no estaba dentro del vehículo cerrado o en recinto privado.
- Exclusión de daños por sobretensión en carga doméstica, salvo que se contrate expresamente.
Un cable Mode 3 original ronda los 300-400 €; un cable rápido portátil tipo Juice Booster puede superar los 1.500 €. Si cargas en vía pública con cable propio, exige que la póliza incluya robo del cable en uso, no solo con el vehículo estacionado y cerrado.
Asistencia por descarga total de batería: aquí sí hay diferencias claras
Este es el punto donde la letra pequeña separa a las compañías serias de las que han hecho un corta-pega del producto térmico. La avería por descarga total (quedarse a cero kWh) no es una avería mecánica: es consumo del conductor. Muchas pólizas la excluyen alegando "falta de combustible", concepto que trasladan al eléctrico. Otras ofrecen un número limitado de asistencias al año (habitualmente 1 o 2) con remolque hasta el punto de carga más cercano, con un límite de kilómetros (50-100 km).
Para Ioniq 5 y EV6, con autonomías WLTP entre 450 y 520 km según versión, la descarga total es poco frecuente pero no anecdótica —viajes largos, invierno, autovía a 130 km/h—. Confirma el número de servicios anuales, el límite de kilómetros y si incluye traslado del vehículo a tu domicilio o solo al cargador más próximo.
Tabla comparativa de seguro orientativo
| Modelo | Modalidad típica contratada | Franquicia general | Franquicia específica batería | Cable de carga cubierto | Asistencia descarga total | Prima orientativa anual* | Puntuación global /10 |
|---|---|---|---|---|---|---|---|
| Hyundai Ioniq 5 (77,4 kWh RWD) | Todo riesgo con franquicia | 300-600 € | Según compañía: 0 € o 600-1.000 € | Como accesorio, sublímite habitual 500 € | 1-2 servicios/año, 50-100 km | 650-900 € | 8,0 |
| Kia EV6 (77,4 kWh RWD) | Todo riesgo con franquicia | 300-600 € | Según compañía: 0 € o 600-1.000 € | Como accesorio, sublímite habitual 500 € | 1-2 servicios/año, 50-100 km | 700-950 € | 7,8 |
*Perfil de referencia: conductor 40 años, 15 años de carné, sin siniestros 5 años, uso particular, garaje privado, Madrid. Las primas reales varían por CP, siniestralidad y versión.
A quién le compensa cada uno a efectos de seguro
Hyundai Ioniq 5: catalogación de crossover familiar, prima ligeramente más baja en varias compañías, red de talleres Hyundai algo más extensa en provincias pequeñas. Encaja mejor en perfil familiar con uso mixto urbano/interurbano y kilometraje medio.
Kia EV6: silueta más deportiva, en la versión GT la prima se dispara por los 585 CV. Para el EV6 estándar la diferencia frente al Ioniq 5 es marginal (30-80 €/año), pero el GT puede costar un 40-60% más de prima que un Ioniq 5 equivalente. Si tienes la mirada puesta en el GT, el seguro es un factor que no debería sorprenderte luego.
Cuándo NO compensa un todo riesgo en estos modelos
Si el vehículo tiene más de 5-6 años y el valor venal cae por debajo de 25.000 €, un terceros ampliado con lunas y robo puede ser más racional. El criterio es el mismo que para cualquier otro coche —algo que ya abordamos al analizar la frontera entre modalidades— pero con un matiz eléctrico: si la póliza no cubre bien batería y cable, el todo riesgo pierde parte de su sentido.
Veredicto por perfil
- Conductor particular, garaje privado, uso urbano/mixto: Ioniq 5 sale ligeramente mejor parado en coste y catalogación. Diferencia pequeña, pero existe.
- Conductor con kilometraje alto y viajes frecuentes: prioriza la asistencia por descarga total con cobertura de al menos 2 servicios/año y 100 km de remolque, da igual el modelo.
- Comprador del EV6 GT: asume prima claramente superior; pide presupuesto antes de firmar la compra.
- Vehículo de 5+ años: replantea todo riesgo. Terceros ampliado con lunas, robo y RC voluntaria elevada puede ser suficiente.
En cualquiera de los dos modelos, el punto crítico no es el precio de la prima, es la letra pequeña de la batería. Pide siempre condiciones particulares por escrito y, para casos complejos, consulta con un mediador colegiado o la DGSFP.
FAQ
¿Es más caro asegurar un Kia EV6 que un Hyundai Ioniq 5?
En las versiones equivalentes (77,4 kWh RWD o AWD), la diferencia es pequeña, entre 30 y 80 € anuales a favor del Ioniq 5. En el EV6 GT la diferencia se dispara por los 585 CV y la catalogación deportiva.
¿La batería del coche eléctrico está cubierta por el todo riesgo?
Depende de la póliza. Algunas la incluyen dentro de daños propios con la franquicia general; otras aplican una franquicia específica de 600-1.000 € y sublímites de indemnización. Exígelo por escrito en las condiciones particulares.
¿Me cubre el seguro el robo del cable de carga?
Solo si está incluido como accesorio y, en muchas pólizas, únicamente si el cable estaba dentro del vehículo cerrado o en recinto privado. El robo durante una sesión de carga en vía pública suele quedar excluido salvo cláusula específica.
¿Qué pasa si me quedo sin batería en carretera?
Varias compañías lo tratan como "falta de combustible" y lo excluyen. Otras ofrecen 1-2 asistencias al año con remolque limitado al cargador más cercano (50-100 km). Verifícalo antes de firmar, especialmente si haces viajes largos con frecuencia.
