

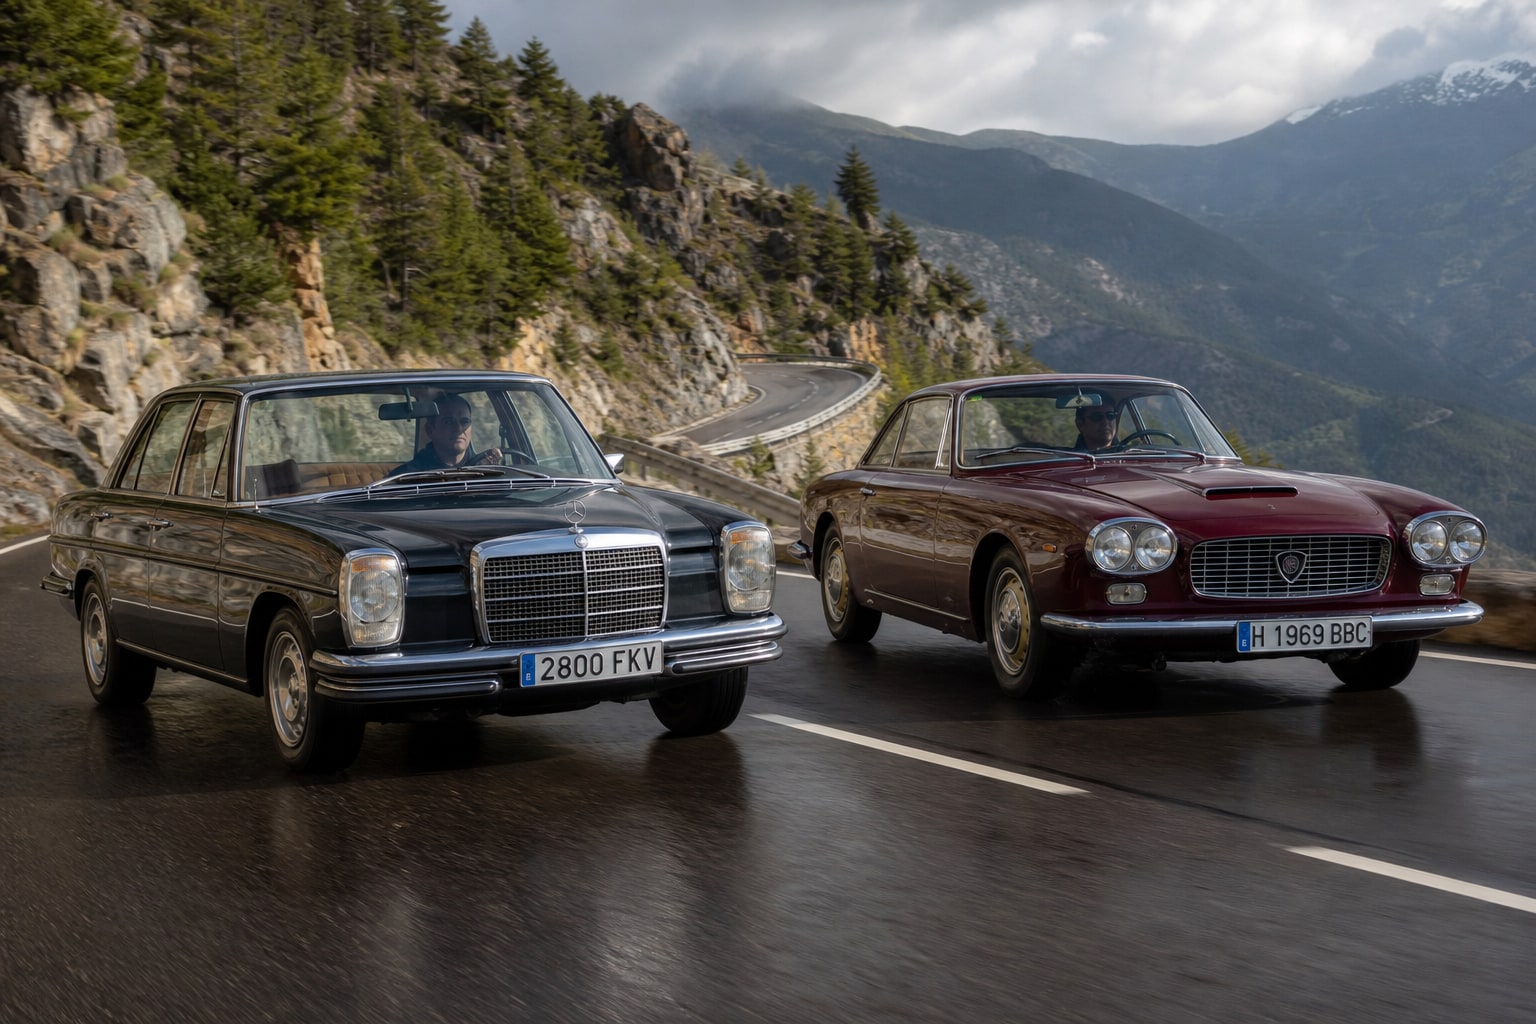
Asegurar un clásico no es asegurar un coche cualquiera. La lógica del seguro convencional —valor venal, kilometraje libre, uso diario— no encaja con un vehículo que vale más cuanto mejor conservado está y que, en la práctica, sale del garaje para rutas, concentraciones y poco más. En España, dos nombres dominan la conversación cuando toca pólizas específicas: Mapfre Auto Clásico y Qualitas Auto Clásico. Vamos a desmontarlas.
Qué entendemos por "coche clásico" a efectos de seguro
Lo primero: no todo coche viejo es clásico para la aseguradora. El criterio habitual exige mínimo 25-30 años de antigüedad (varía por compañía), matriculación histórica tramitada o en trámite según el RD 1247/1995, y un uso no habitual. Un Golf GTI de 1998 bien conservado puede entrar; el mismo coche usado para ir al trabajo cada día, no.
Ambas pólizas de las que hablamos son de ramo auto, voluntarias en todo lo que supere la responsabilidad civil obligatoria (el SOA sigue siendo exigible, Ley sobre Responsabilidad Civil y Seguro en la Circulación de Vehículos a Motor).
Mapfre Auto Clásico: qué cubre y qué no
Mapfre ofrece su producto específico para vehículos históricos y clásicos a través de la red tradicional. Modalidad habitual: terceros ampliado con posibilidad de contratar daños propios según valor del vehículo. Lo relevante es que trabaja con valor convenido —pactado por tasación— y no con valor venal, que para un clásico sería casi un insulto.
Qué suele incluir:
- RC obligatoria y voluntaria
- Robo e incendio sobre el valor convenido
- Lunas
- Asistencia en carretera (habitualmente desde km 0 en la versión completa)
- Defensa jurídica y reclamación de daños
Qué NO cubre (y suele sorprender):
- Uso del vehículo como diario o laboral: queda fuera por definición
- Participación en rallyes, pruebas cronometradas o circuito, salvo contratación específica
- Daños durante restauración en taller si no se declara
- Piezas no originales no declaradas en la tasación
- Conductores no autorizados expresamente en póliza
| Característica | Mapfre Auto Clásico |
|---|---|
| Ramo / Modalidad | Auto · Terceros ampliado + daños propios opcionales |
| Valor del vehículo | Convenido (tasación previa) |
| Franquicia daños propios | Variable según modalidad (consultar tasación) |
| Kilometraje anual | Limitado (típicamente 5.000-8.000 km según contrato) |
| Asistencia en carretera | Desde km 0 en modalidad completa |
| Red / canal | Agentes y oficinas Mapfre |
Qualitas Auto Clásico: qué cubre y qué no
Qualitas Classics es una correduría especializada que opera en España con pólizas específicas para clásicos, históricos y vehículos de colección. Aquí el enfoque es distinto: nicho puro, interlocutor que entiende de lo que habla, y producto diseñado alrededor del valor acordado y del uso recreativo estricto.
Qué suele incluir:
- RC obligatoria y voluntaria con capitales amplios
- Daños propios sobre valor acordado por tasación
- Robo e incendio
- Cobertura durante concentraciones, exhibiciones estáticas y rutas turísticas
- Traslado del vehículo con grúa especializada (plataforma) en siniestro
Qué NO cubre:
- Uso diario, trabajo o desplazamientos profesionales regulares
- Competición cronometrada
- Restauración activa salvo cláusula específica
- Vehículo almacenado en vía pública como norma: suele exigirse garaje
- Siniestros con conductor fuera del perfil declarado (edad mínima, antigüedad de carnet)
| Característica | Qualitas Auto Clásico |
|---|---|
| Ramo / Modalidad | Auto · Todo riesgo sobre valor acordado |
| Valor del vehículo | Acordado (tasación con fotos y documentación) |
| Franquicia daños propios | Variable; opción sin franquicia en ciertos capitales |
| Kilometraje anual | Habitualmente limitado a 5.000 km/año (ampliable) |
| Asistencia en carretera | Grúa plataforma especializada |
| Red / canal | Correduría especializada |
Valor convenido vs valor venal: el nudo de todo
Aquí se juega la partida. En una póliza de auto estándar, si tu coche se declara siniestro total, cobras valor venal —el de mercado de segunda mano— menos vetustez. Para un Mercedes W123 restaurado, eso puede significar cobrar 3.000 € por un coche que has invertido 25.000 € en poner a punto. Un disparate.
Ambas pólizas rompen con eso. Mapfre trabaja con valor convenido y Qualitas con valor acordado: lo que se cobra en siniestro total es la cifra fijada en póliza, previa tasación. La diferencia práctica entre una y otra es más de forma que de fondo, siempre que la tasación esté bien hecha y actualizada. ¿El riesgo? No revalorizar. Si el mercado tira hacia arriba y tú mantienes el capital de hace cinco años, pierdes dinero.
El uso recreativo y la limitación de kilometraje
Las dos compañías exigen uso no habitual: ocio, concentraciones, mantenimiento, exhibiciones. Nada de ir al trabajo cada mañana. En caso de siniestro, si la aseguradora demuestra que el coche se usaba a diario, puede aplicar la regla de equidad del art. 10 de la Ley 50/1980 de Contrato de Seguro y pagar proporcionalmente —o directamente rechazar siniestros graves si hay ocultación dolosa.
El límite anual de kilómetros es el otro candado. Entre 3.000 y 8.000 km suele ser lo habitual. Pasarse no implica anulación automática, pero sí puede obligar a regularizar prima o afectar a la indemnización. Qualitas tiende a ser más estricta en este punto por su posicionamiento de nicho; Mapfre, al operar con red masiva, suele ser algo más flexible en la negociación caso a caso.
Letra pequeña que pilla al asegurado
- Garaje cerrado como condición: Qualitas lo exige con frecuencia. Mapfre no siempre, pero penaliza en prima si el coche duerme en calle.
- Conductor único o declarado: ambos productos trabajan con perfil cerrado. Prestar el coche al cuñado un domingo puede dejarte sin cobertura si pasa algo.
- Antigüedad mínima del carnet: habitualmente 5-10 años.
- Piezas sustituidas: si pones piezas no originales y no las declaras, la tasación en siniestro puede caer.
A quién le compensa Mapfre Auto Clásico
Al propietario que ya tiene su cartera en Mapfre, valora el agente físico, hace rutas ocasionales y busca una póliza específica sin salir de su compañía. También al coleccionista con varios vehículos que quiere consolidar flota en un único interlocutor.
A quién le compensa Qualitas Auto Clásico
Al propietario de un clásico realmente valioso —youngtimer apreciado, deportivo de los 80-90, restauración seria— que quiere capital acordado blindado, interlocutor especializado y asume uso muy restringido. Si el coche vale 40.000 € o más, el extra de especialización se nota.
Cuándo NO contratar ninguna de las dos
Si usas el coche como diario aunque lo llames "clásico", olvídate: necesitas póliza convencional. Si no vas a hacer tasación formal, el valor convenido no te servirá para nada en siniestro. Y si tu vehículo no cumple antigüedad mínima o no tienes garaje, puedes quedarte fuera directamente.
Para ubicarse mejor entre modalidades generales, el repaso sobre cómo elegir entre terceros ampliado y todo riesgo con franquicia ayuda a entender qué se gana y qué se pierde con cada modalidad base.
Tabla resumen comparativa
| Criterio | Mapfre Auto Clásico | Qualitas Auto Clásico |
|---|---|---|
| Valor del vehículo | Convenido · 8/10 | Acordado · 9/10 |
| Flexibilidad kilometraje | Media-alta · 7/10 | Estricta · 6/10 |
| Especialización en clásicos | Buena · 7/10 | Muy alta · 9/10 |
| Red / accesibilidad | Oficinas en todo el país · 9/10 | Correduría especializada · 7/10 |
| Asistencia con plataforma | Sí en modalidad completa · 8/10 | Sí, estándar · 9/10 |
| Perfil ideal | Cliente Mapfre, clásico de uso ocasional | Coleccionista, vehículo de alto valor |
Veredicto por perfil
- Clásico de uso ocasional, valor medio (hasta 15.000 €), ya cliente de Mapfre: Mapfre Auto Clásico encaja. Pragmatismo, buen precio y agente físico.
- Coche de colección, valor alto, restauración documentada, uso muy puntual: Qualitas. La especialización paga.
- Dudas sobre antigüedad, uso o garaje: antes de contratar, pasa por un mediador colegiado o consulta la DGSFP. Las cláusulas limitativas en este ramo son más duras de lo que parecen.
FAQ
¿Qué es exactamente el valor convenido en un seguro de clásico?
Es la cifra pactada entre asegurado y aseguradora mediante tasación previa, que será la indemnización en caso de siniestro total. Sustituye al valor venal, que para un clásico restaurado sería irrisorio.
¿Qué pasa si supero el kilometraje anual contratado?
No implica anulación automática de la póliza, pero sí puede obligar a regularizar prima o reducir la indemnización en siniestro mediante la regla proporcional del artículo 30 de la Ley de Contrato de Seguro. Conviene avisar a la compañía si prevés superar el límite.
¿Puedo asegurar un clásico sin matrícula histórica?
Sí, siempre que cumpla la antigüedad mínima que exija la aseguradora. La matrícula histórica (RD 1247/1995) aporta ventajas fiscales y restricciones de uso específicas, pero no es requisito indispensable para contratar estas pólizas.
¿Cubre el seguro de clásico la participación en concentraciones o rutas?
Rutas turísticas y exhibiciones estáticas, sí en ambas pólizas. Competición cronometrada, pruebas de velocidad o circuito, no: exigen cobertura específica aparte. Lee bien las condiciones particulares antes de inscribirte en cualquier evento.

1 comentario
Pingback: Cómo elegir un seguro de coche según perfil: edad, uso anual en km, siniestralidad previa y antigüedad del vehículo – Análisis de Seguros