

Elegir seguro para un coche eléctrico no es exactamente lo mismo que hacerlo para un térmico. Lo parece, sobre el papel. Pero cuando entras en la letra pequeña aparecen tres variables que marcan la diferencia: el tratamiento de la batería (que es, de lejos, el componente más caro), la asistencia por descarga total y la casuística de la carga —en casa, en vía pública o en punto no homologado—. A eso hay que sumarle la decisión clásica de siempre: modalidad y franquicia. Vamos por partes.
El coche eléctrico cambia el riesgo, no la póliza en apariencia
Un BEV tiene menos piezas móviles y, en teoría, menos averías mecánicas. Pero cuando hay siniestro, la factura dispara. Un paquete de baterías puede suponer entre el 30% y el 50% del valor del vehículo, y la mayoría de aseguradoras lo saben. De ahí que el seguro obligatorio (responsabilidad civil de suscripción obligatoria, regulada por la Ley sobre Responsabilidad Civil y Seguro en la Circulación de Vehículos a Motor) sea idéntico al de cualquier coche: cubre daños a terceros, nada más. Todo lo demás —daños propios, robo, batería, asistencia— va por el lado voluntario.
Modalidades: qué cubre cada una en un eléctrico
Terceros básico. Lo mínimo legal. Daños a otros, defensa jurídica estándar, y poco más. En un eléctrico recién estrenado de 40.000 € es un suicidio financiero. Si te roban la batería o la dañas en un accidente del que eres culpable, pagas tú.
Terceros ampliado. Añade lunas, robo, incendio y, según compañía, retirada del carnet. Es el punto dulce para eléctricos de más de 6-7 años con valor venal bajo. Para un Nissan Leaf de primera generación o un Renault Zoe antiguo con batería en alquiler, tiene sentido.
Todo riesgo con franquicia. Para coches de 2 a 6 años. La franquicia habitual en el mercado español oscila entre 150 € y 600 €, aunque algunas compañías permiten subirla hasta 900 € a cambio de prima más baja. El cálculo es sencillo: si la diferencia de prima anual frente al todo riesgo sin franquicia es superior a la propia franquicia, compensa asumirla.
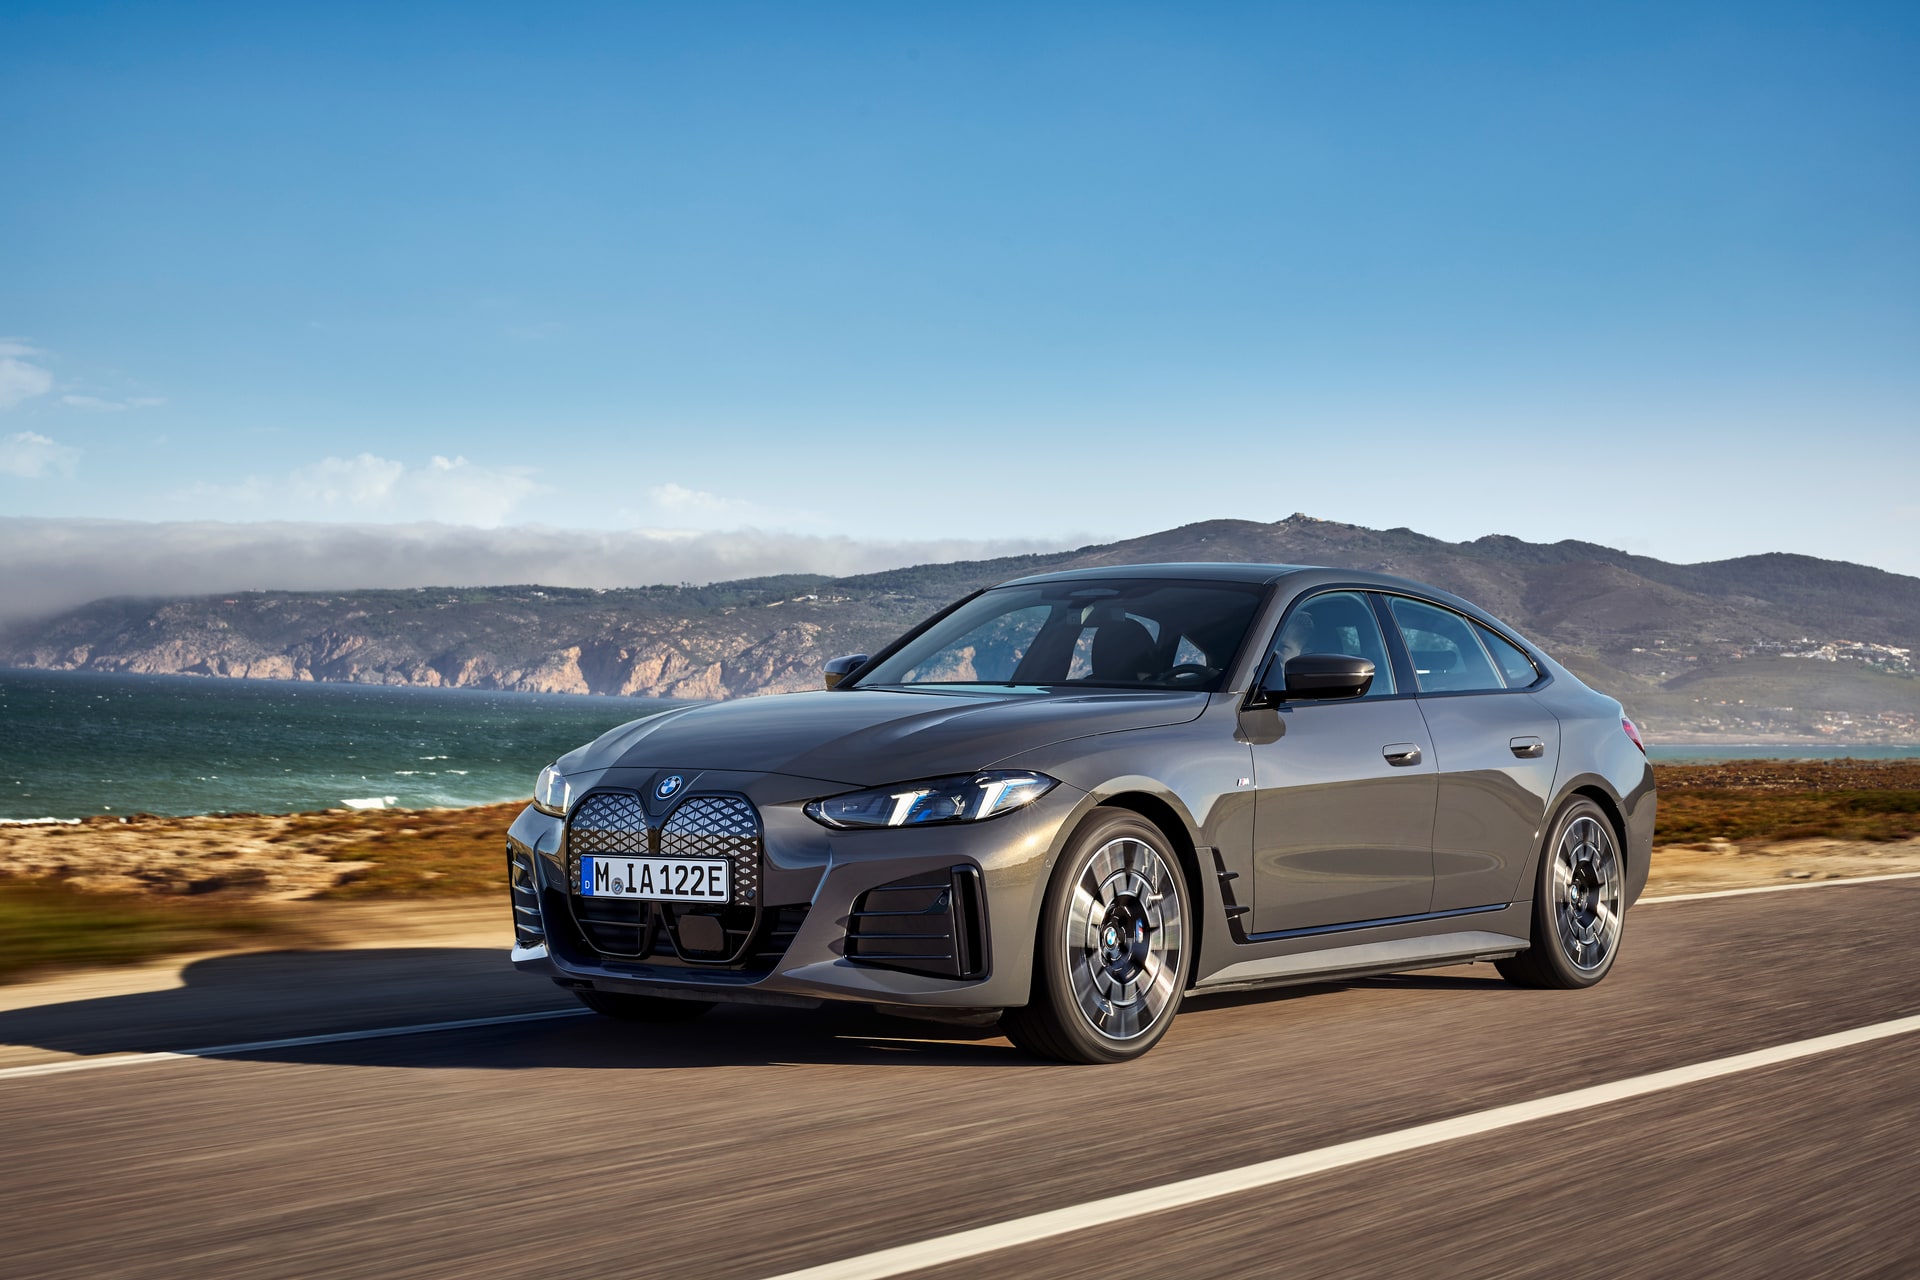
Todo riesgo sin franquicia. Reservado al coche nuevo o seminuevo de alto valor. En un Tesla Model 3, un BMW i4 o un Hyundai Ioniq 5, la diferencia entre pagar 0 € o 500 € en un siniestro parcial se nota.
La cobertura de batería: aquí es donde se juega todo
Este es el punto que separa una póliza para eléctricos de una póliza "normal" con etiqueta verde. Hay que fijarse en tres cosas:
-
Propiedad vs alquiler de batería. En modelos antiguos de Renault (Zoe, Kangoo ZE), la batería podía alquilarse. Si es tu caso, la compañía puede exigir que el contrato de alquiler esté vigente y que los daños se notifiquen también al propietario del paquete. No todas las pólizas lo gestionan igual.
-
Daños por sobrecarga o fallo de wallbox. Si tu cargador doméstico mete una sobretensión y fríe la batería, ¿quién paga? Depende. Mapfre Auto Eléctricos y AXA Auto Eléctrico contemplan este escenario de forma explícita; otras compañías lo meten en "daños eléctricos" del hogar, lo cual puede dejarte en tierra de nadie entre dos pólizas. Conviene leer el condicionado antes de firmar, algo que ya analizamos en el enfrentamiento entre AXA Auto Eléctrico y Mapfre Auto Eléctricos.
-
Exclusión por degradación natural. Ninguna compañía cubre la pérdida progresiva de capacidad por uso. Si tu batería pasa del 100% al 78% de SoH en cinco años, eso es desgaste, no siniestro. Lo mismo ocurre con la descarga total prolongada si se demuestra negligencia (dejar el coche meses sin cargar).
Asistencia por descarga total y remolque a punto de carga
Un térmico sin gasolina llega a la estación con un bidón. Un BEV sin batería necesita grúa. Las pólizas específicas para eléctricos —Mutua Madrileña Auto Eléctrico, Zurich Klinc Eco, Línea Directa Eléctricos— incluyen asistencia desde kilómetro 0 y remolque hasta el punto de carga más cercano, no al taller. Suena obvio. No lo es: muchas pólizas genéricas te llevan al concesionario, que puede estar a 40 km del cargador que necesitas.
| Póliza | Modalidad | Franquicia (€) | Batería explícita | Asistencia km 0 | Remolque a cargador |
|---|---|---|---|---|---|
| Mapfre Auto Eléctricos | Todo riesgo c/f | desde 300 | Sí | Sí | Sí |
| AXA Auto Eléctrico | Todo riesgo c/f | desde 300 | Sí | Sí | Sí |
| Mutua Madrileña Auto Eléctrico | Todo riesgo s/f y c/f | 0 / 300-600 | Sí | Sí | Sí |
| Zurich Klinc Eco | Todo riesgo modular | variable | Sí | Sí | Sí |
| Línea Directa Eléctricos | Todo riesgo c/f | desde 300 | Sí | Sí | Parcial |
| Allianz Auto | Todo riesgo genérico | desde 300 | Parcial | Sí | No específico |
Criterio de franquicia según valor del vehículo
Regla práctica, no dogmática:
- Vehículo < 15.000 € (segunda mano, Zoe antiguo, Leaf): terceros ampliado o todo riesgo con franquicia alta (500-600 €).
- Vehículo 15.000 – 35.000 € (MG4, Peugeot e-208, Citroën ë-C4): todo riesgo con franquicia media (300 €).
- Vehículo > 35.000 € (Tesla Model 3, Model Y, BMW i4, Hyundai Ioniq 5, Kia EV6): todo riesgo sin franquicia los primeros 2-3 años; después, replantear.
Exclusiones que suelen pillar al asegurado
- Carga en punto no homologado: si usas un adaptador casero o un enchufe doméstico sin instalación adecuada y arde el coche, la mayoría de compañías rechazan el siniestro.
- Uso profesional no declarado: VTC, reparto, taxi. Si el eléctrico se usa para trabajar y declaraste uso particular, el perito lo detecta por el kilometraje.
- Conducción en circuito: aunque sea una jornada de "track day" controlada. Idéntico a los térmicos.
- Modificaciones no homologadas: desde un software de aumento de potencia hasta llantas no previstas por el fabricante.
A quién le compensa cada opción
El todo riesgo sin franquicia solo tiene sentido en coche nuevo de más de 30.000 € y durante los primeros tres años. A partir de ahí, la pérdida de valor venal hace que la prima anual pese más que el beneficio esperado.
El todo riesgo con franquicia es el estándar razonable para la mayoría de propietarios de eléctricos entre 2 y 7 años, siempre que la franquicia esté por debajo del 2% del valor del vehículo.
El terceros ampliado se queda para eléctricos amortizados, con batería en estado dudoso y valor venal bajo. Aquí sí conviene revisar si incluye lunas y robo específico de componentes de carga (cable Mode 3, por ejemplo), que son objetivo frecuente de hurto.
Veredicto
A nuestro juicio, el error más caro no es elegir mal la modalidad: es firmar una póliza "para eléctrico" que en realidad es la póliza genérica con un sello verde en la portada. La diferencia la marcan tres cláusulas concretas: tratamiento explícito de la batería, asistencia por descarga total con remolque al punto de carga, y gestión del siniestro por sobrecarga desde wallbox. Si tu póliza no menciona las tres, no es una póliza para eléctrico. Es otra cosa. Para dudas específicas sobre tu perfil, lo sensato es pasar por un mediador colegiado o consultar en la DGSFP; cada caso tiene matices que una guía general no puede cerrar.
Preguntas frecuentes
¿Cubre el seguro la degradación de la batería con el tiempo?
No. Ninguna compañía cubre la pérdida progresiva de capacidad por uso normal. Eso corresponde a la garantía del fabricante, que suele ser de 8 años o 160.000 km con un umbral mínimo de SoH (habitualmente 70%).
¿Qué pasa si cargo el coche con un enchufe doméstico sin wallbox y se produce un incendio?
Si la instalación no está homologada para carga de vehículo eléctrico y el perito lo determina como causa, la mayoría de pólizas rechazan el siniestro. Es una exclusión frecuente en el condicionado.
¿Merece la pena contratar todo riesgo sin franquicia en un Tesla Model 3?
Durante los primeros tres años, sí, por la elevada factura de reparación. A partir del cuarto año conviene revisar: si la diferencia de prima anual con la versión con franquicia de 300 € supera los 400-500 €, pierde sentido.
¿Qué cobertura específica debo exigir si cargo en vía pública?
Robo del cable de carga Mode 3, daños al conector del vehículo durante la carga y asistencia por bloqueo del cable en el punto público. No todas las pólizas lo contemplan de forma explícita.

1 comentario
Pingback: Hyundai Ioniq 5 vs Kia EV6: coste de seguro, franquicia por batería y cable de carga comparados – Análisis de Seguros