

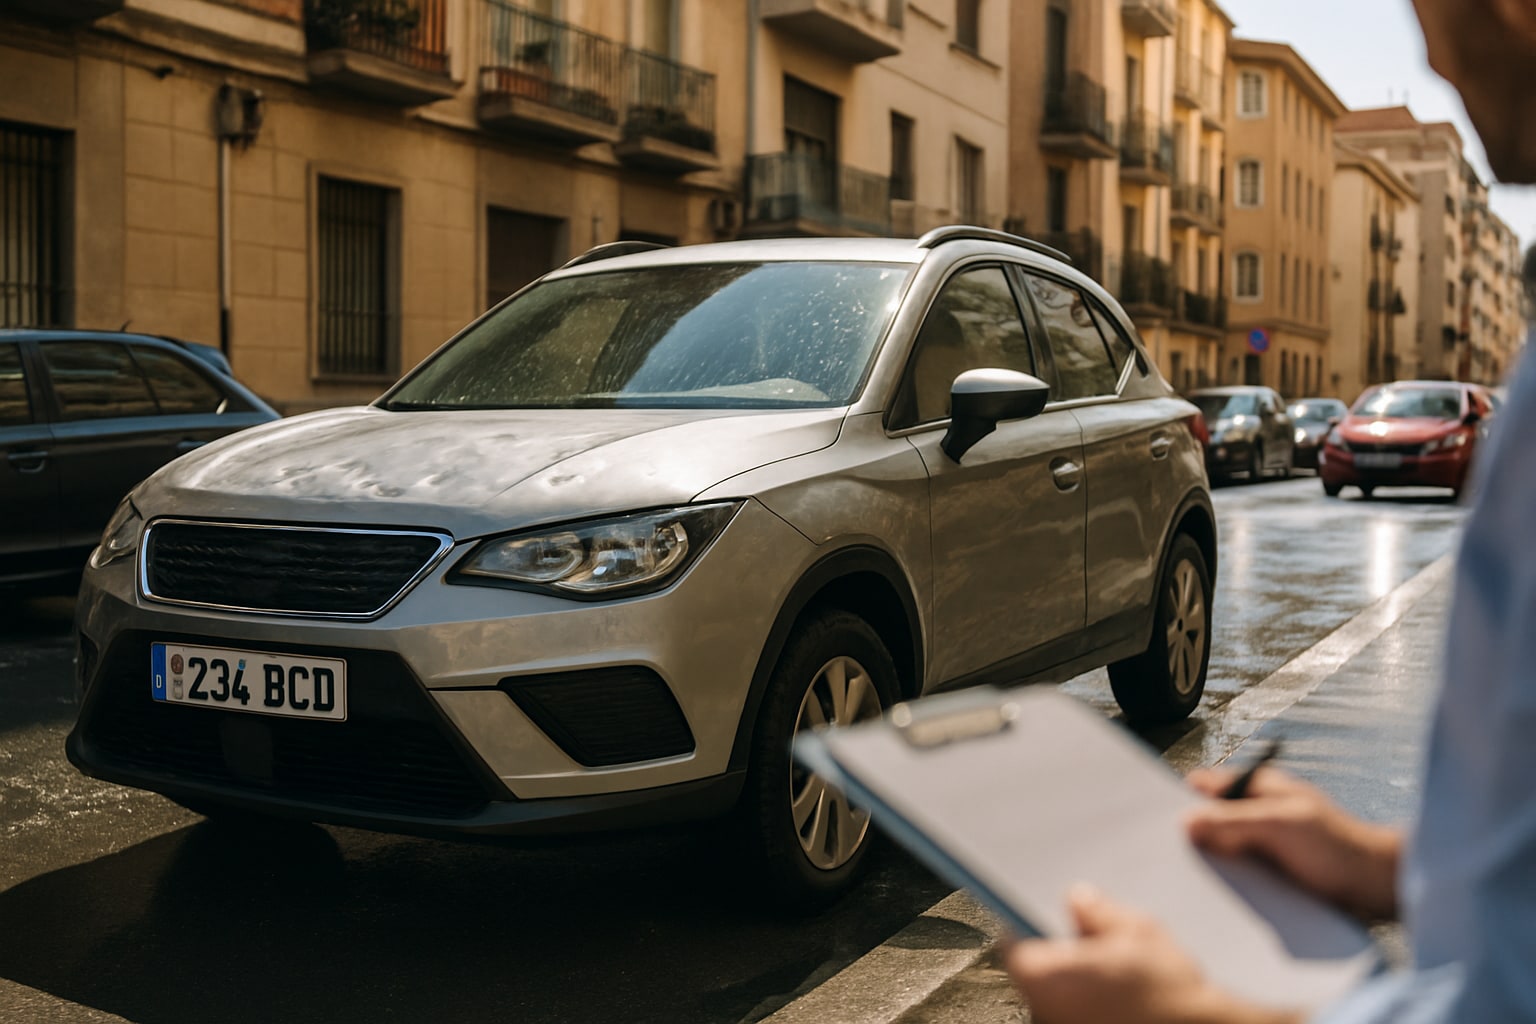
El Todo Riesgo con Franquicia de Mapfre es, probablemente, la modalidad más contratada de la aseguradora en el ramo auto. Y también la que más confusión genera cuando llega el parte. El cliente firma pensando que cubre "todo", y descubre en el peritaje que esa palabra tiene bastantes asteriscos. Vamos al grano con los tres escenarios que más consultas generan: granizo, daños estéticos y coche aparcado en vía pública.
Qué es exactamente el Todo Riesgo con Franquicia de Mapfre
Hablamos de una póliza voluntaria —el obligatorio sigue siendo el de Responsabilidad Civil del Real Decreto 1507/2008— que suma a la RC los daños propios del vehículo, con una franquicia pactada que el asegurado asume en cada siniestro de daños propios. Las franquicias habituales en Mapfre se mueven entre 150 € y 600 €, siendo las más contratadas la de 300 € y la de 450 €. Cuanto más alta la franquicia, menor la prima; cuanto más bajo, más se parece a un todo riesgo sin franquicia (y más cara se vuelve).
La póliza se rige por la Ley 50/1980 de Contrato de Seguro y queda bajo supervisión de la DGSFP. Esto importa, y mucho, para los tres puntos que vienen a continuación.
| Característica | Mapfre Auto Todo Riesgo con Franquicia |
|---|---|
| Modalidad | Todo riesgo con franquicia |
| Franquicia | Desde 150 € hasta 600 € (habitual 300-450 €) |
| Asistencia en carretera | Desde km 0 en la mayoría de modalidades contratadas |
| Vehículo de sustitución | Opcional según paquete contratado |
| Red de talleres | Red concertada Mapfre (con libre elección opcional, suele encarecer prima) |
| Daños propios | Sí, con franquicia |
| Robo / Incendio | Sí, incluidos |
| Lunas | Sí, habitualmente sin franquicia si se repara en red concertada |
| Defensa jurídica | Incluida |
| Precio orientativo | Variable según perfil; conductor medio urbano, entre 500 y 900 €/año |
Granizo: cubierto, pero ojo a la franquicia
¿Cubre Mapfre los daños por granizo? Sí. Entra dentro de los fenómenos meteorológicos cubiertos por la garantía de daños propios de la póliza todo riesgo. Hasta ahí, lo esperable.
Lo que mucha gente ignora es dónde está el límite entre Mapfre y el Consorcio de Compensación de Seguros. El Consorcio solo entra cuando el fenómeno es calificado como extraordinario (vientos superiores a 120 km/h, inundaciones catastróficas, tornados…). Una granizada de verano, por fuerte que sea, normalmente no la cubre el Consorcio: la cubre tu póliza. Y aquí llega la primera trampa mental: si tu coche sale con 1.800 € de daños por granizo y tu franquicia es de 450 €, cobras 1.350 €. Nada de "a mí me lo paga el Consorcio porque fue una granizada histórica". No funciona así salvo declaración expresa.
Para coches con chapa de aluminio o paneles grandes planos (muchos SUV modernos), un episodio serio de granizo puede dejar reparaciones por encima de los 4.000 €. Ahí la franquicia pesa poco en relativo. Pero en golpes menores, cuestionable si compensa dar parte.
Peritación de daños estéticos: el punto más gris de la póliza
Aquí es donde la letra pequeña hace daño. Mapfre, como el resto del mercado, distingue entre daño funcional (afecta a la estructura, seguridad o funcionamiento) y daño estético (abolladuras pequeñas, arañazos superficiales, rayones). Para los daños estéticos, el perito aplica criterios de reparación mínima necesaria, no de "dejar el coche como estaba".
Traducido: si tienes tres bollos de granizo en el capó, el perito puede proponer técnica de desabollado sin pintura (PDR) en lugar de chapa y pintura completa. Legítimo técnicamente, sí, pero el acabado no es idéntico. Y si el asegurado exige repintado completo, se puede encontrar con que la diferencia la paga él, además de la franquicia.
El artículo relevante aquí es el que, en condiciones generales de Mapfre, limita la indemnización al coste de reparación según criterio pericial, no al criterio del asegurado ni al del taller elegido libremente si no está en red. Un detalle que al contratar nadie explica.
Aparcamiento en vía pública: el escenario más mal entendido
Vamos al clásico: dejas el coche aparcado en la calle, por la mañana aparece con un golpe en el paragolpes y nadie ha dejado nota. ¿Qué pasa?
- Si hay autor identificado (testigo, cámara, parte amistoso): paga su seguro de RC. Tú no tocas franquicia.
- Si no hay autor identificado: entra tu Todo Riesgo con Franquicia. Y aquí es donde Mapfre aplica la franquicia pactada. Siempre.
El error típico es pensar que por ser "víctima" no tocas franquicia. Falso. La franquicia es por siniestro de daños propios sin tercero identificado responsable, independientemente de quién tenga la culpa moral. Para una abolladura que te costaría 350 € reparar y tienes franquicia de 450 €, el parte no sirve de nada: pagas tú entero.
Peor aún: si das el parte y luego decides no reparar porque no compensa, el siniestro queda abierto en tu historial, con el impacto correspondiente en el bonus-malus de la renovación. Pensarlo dos veces antes de abrirlo.
Hay un matiz adicional: si el coche sufre actos vandálicos (rayado intencionado, pintadas), Mapfre lo cubre dentro de daños propios con franquicia, siempre que se haya puesto denuncia previa. Sin denuncia, no hay cobertura. Esto es importante y poca gente lo recuerda a las ocho de la mañana con el coche rayado y prisas.
A quién le compensa
A nuestro juicio, esta póliza encaja bien a:
- Conductores con coche de valor venal superior a 10.000-12.000 €, donde los daños propios no reparados impactan de verdad en patrimonio.
- Perfiles con plaza de garaje privado y uso urbano moderado, donde los siniestros estéticos de calle son infrecuentes y la franquicia rara vez se activa.
- Vehículos de menos de 5-6 años, con componentes caros (sensores ADAS, faros LED/matrix) donde cualquier siniestro mediano supera holgadamente los 1.500 €.
Cuándo NO compensa
- Coche de más de 10 años con valor venal por debajo de 4.000 €. Aquí el salto a terceros ampliado tiene todo el sentido.
- Conductor que aparca siempre en vía pública en zona de alta siniestralidad: la franquicia se va a comer el ahorro de prima.
- Perfiles con historial reciente de siniestros: el bonus-malus hace que la prima deje de ser competitiva frente a otras compañías.
Veredicto
El Mapfre Auto Todo Riesgo con Franquicia es una póliza seria, bien estructurada y con una red de talleres amplia. Pero no es magia. La franquicia pesa en siniestros pequeños, la peritación de daños estéticos tiene margen de discrecionalidad y el aparcamiento en vía pública sin autor identificado te va a costar dinero sí o sí. Para patrimonio relevante y coche de valor, encaja. Para coche viejo y aparcamiento difícil, mejor replantearse modalidad. Y en cualquier caso, pedir las condiciones particulares completas antes de firmar, no después del siniestro.
Para dudas sobre tu caso concreto, lo sensato es consultar con un mediador colegiado o acudir al servicio de reclamaciones de la DGSFP.
Preguntas frecuentes
¿Mapfre cubre los daños por granizo en su Todo Riesgo con Franquicia?
Sí, el granizo entra dentro de los fenómenos meteorológicos cubiertos por la garantía de daños propios. Se aplica la franquicia pactada (habitualmente 300-450 €). El Consorcio solo interviene si el episodio se declara extraordinario, lo cual no ocurre con la mayoría de granizadas.
¿Cómo peritan los daños estéticos en Mapfre?
El perito aplica criterio de reparación mínima necesaria. Puede proponer desabollado sin pintura (PDR) en lugar de chapa y pintura. La indemnización se calcula sobre el coste pericial, no sobre el presupuesto del taller elegido libremente por el asegurado si está fuera de red concertada.
¿Qué pasa si me dañan el coche aparcado en la calle y no hay autor identificado?
Entra la garantía de daños propios de tu Todo Riesgo con Franquicia y asumes la franquicia pactada. Si el daño es menor que la franquicia, no compensa dar parte, y además el siniestro impacta en el bonus-malus de la renovación.
¿La franquicia de Mapfre se aplica también en actos vandálicos?
Sí. El vandalismo está cubierto dentro de daños propios pero exige denuncia previa ante autoridad competente. Sin denuncia, no hay indemnización, y con denuncia se aplica igualmente la franquicia pactada.
