

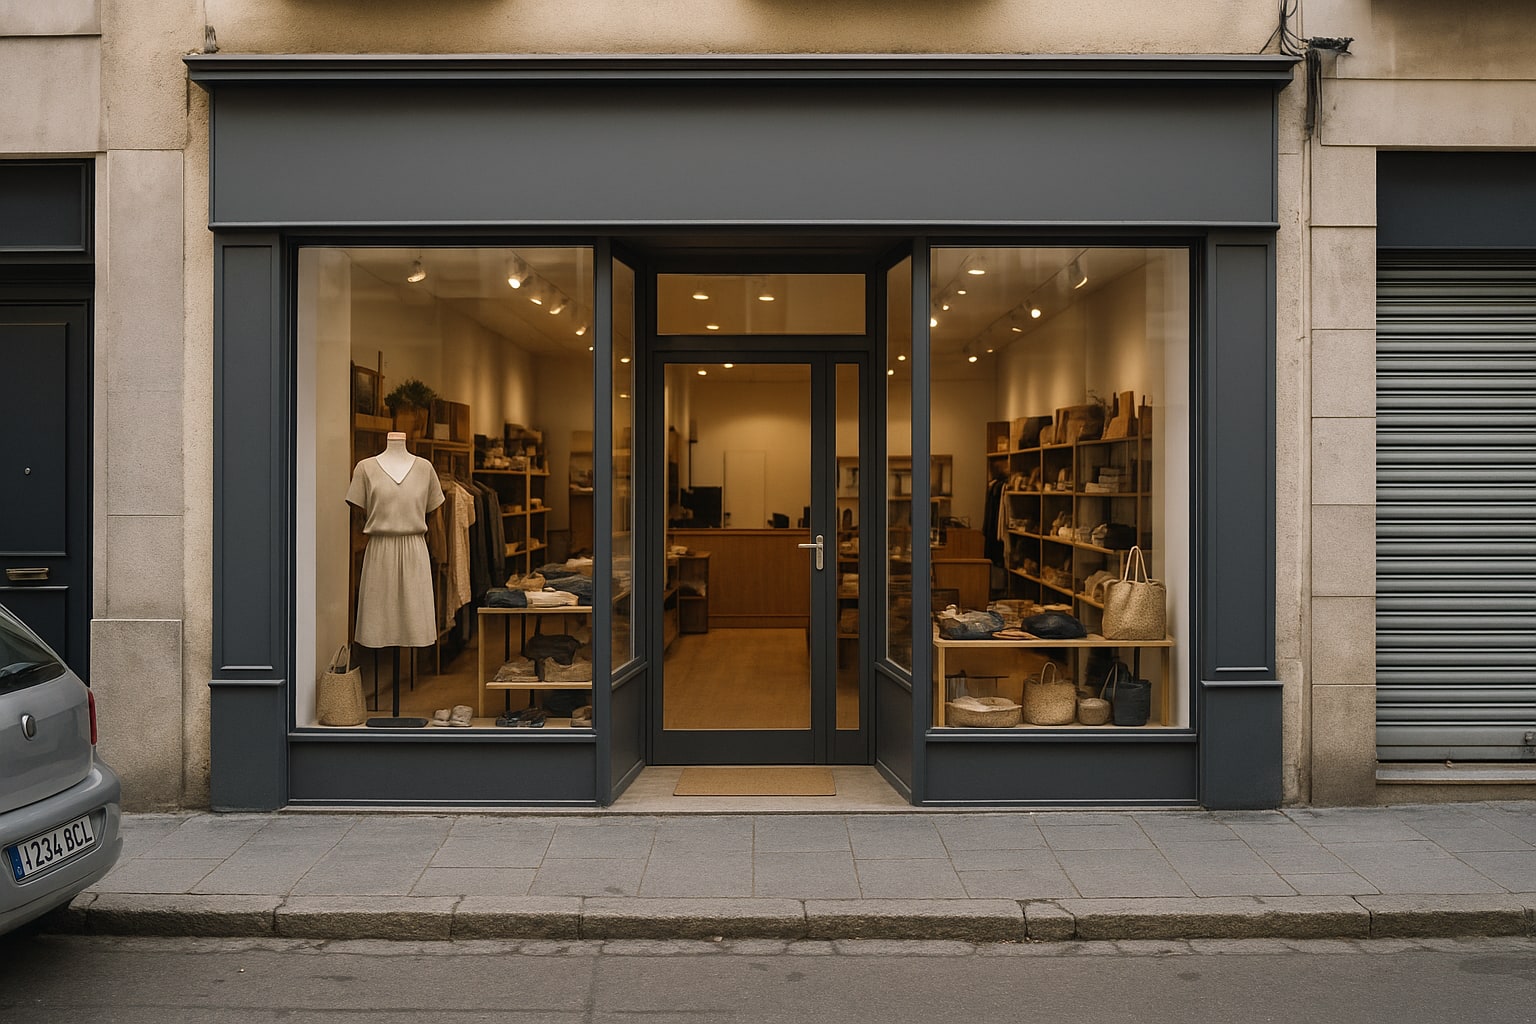
La tienda a pie de calle es un bicho raro dentro del mundo asegurador. No es una pyme industrial, no es un despacho profesional, y tampoco un hogar. Es un local con escaparate, existencias, caja, un rótulo que da a la vía pública y — sobre todo — clientes entrando y saliendo. Ese perfil híbrido es el que Mapfre intenta cubrir con su multirriesgo de comercio, y conviene mirar la póliza con lupa antes de firmar.
Qué es Mapfre Comercio Integral y a qué tipo de local apunta
Mapfre Comercio Integral es un multirriesgo modular pensado para pequeño y mediano comercio minorista: tienda de ropa, papelería, ferretería de barrio, óptica, joyería pequeña, cafetería, herbolario. Se contrata por local, con capitales separados de continente (si el comerciante es propietario) y contenido (mobiliario, existencias, dinero en caja). La lógica es la clásica del ramo: coberturas básicas obligatorias del multirriesgo — incendio, daños por agua, RC — y un menú de opcionales que suben el precio pero también el paraguas.
Aquí conviene aclarar algo que muchos comerciantes confunden. El multirriesgo de comercio no es un seguro obligatorio por ley salvo que el arrendador lo exija en contrato o que la actividad esté sujeta a regulación específica (locales de pública concurrencia con aforo, por ejemplo). La RC frente a terceros sí suele ser exigida por el ayuntamiento para la licencia de actividad, y ese es normalmente el gancho para contratar el paquete completo.
Robo con fractura: qué cubre de verdad y dónde aprieta la letra pequeña
La cobertura de robo es la que más malentendidos genera. En el clausulado tipo del ramo, y Mapfre no es excepción, se distinguen tres supuestos: robo con fuerza en las cosas (fractura de puertas, escaparates o cerraduras), hurto (sustracción sin violencia ni fractura) y atraco o robo con intimidación al personal. No es lo mismo, y el asegurado que solo tiene contratada la primera modalidad se lleva un disgusto cuando le entran por la noche sin romper nada visible — porque forzaron una cerradura con ganzúa y el perito no aprecia signos claros de fractura.
Mapfre Comercio Integral cubre el robo con fractura sobre existencias y mobiliario, y suele incluir un sublímite específico para dinero en efectivo dentro de caja fuerte y otro menor para dinero fuera de caja fuerte, típicamente muy inferior. El desperfecto físico causado al forzar (marco de la puerta, cerradura arrancada, alarma dañada) entra por la cobertura de daños al continente, no por robo — un detalle contable que importa a la hora del peritaje.
Lo que suele sorprender:
- Existencias de alto valor unitario (joyas, relojes, electrónica) pagan sublímite específico y a menudo exigen medidas de seguridad concretas: caja fuerte homologada, retirada nocturna del escaparate, cierre metálico.
- El hurto (empleado que se lleva mercancía, cliente que roba sin fractura) rara vez está incluido en la modalidad estándar. Se contrata aparte como infidelidad de empleados.
- Si el local queda cerrado más de 72 horas seguidas sin actividad — típico en agosto o Navidad — muchas pólizas del ramo suspenden o limitan la cobertura de robo. Es letra pequeña clásica que conviene revisar.
- La franquicia en robo suele moverse entre 150 y 300 € según capital contratado y modalidad. Mapfre trabaja con franquicias configurables; el valor exacto figura en las condiciones particulares y no es homogéneo.
Rotura de cristales y escaparate: la cobertura que más se usa y menos se piensa
El escaparate es, estadísticamente, el siniestro más frecuente y más barato de una tienda a pie de calle. Un patinete que se cae contra la luna, un balón, una manifestación que descontrola, o el clásico intento de alunizaje frustrado. Mapfre Comercio Integral incluye rotura accidental de lunas, cristales, espejos y rótulos exteriores, con un capital que se pacta a medida — típicamente entre 3.000 y 6.000 € para un comercio estándar de barrio.
Lo relevante aquí es qué se entiende por "cristal". La póliza cubre lunas de escaparate, mamparas interiores, vitrinas y espejos fijos. No entra por esta garantía la vajilla, el cristal de mobiliario suelto, ni — atención — los rótulos luminosos si el daño es por avería eléctrica interna en lugar de impacto externo. El rótulo LED que deja de funcionar solo va por daños eléctricos, no por rotura de cristales.
La franquicia en cristales suele ser cero o simbólica (30-60 €), porque el ratio de siniestralidad es alto pero los importes bajos. Es de las coberturas que más rentabilizas si tienes escaparate grande a calle transitada.
Responsabilidad civil frente a clientes: la garantía que justifica la póliza entera
Aquí está, a mi juicio, el músculo real de Mapfre Comercio Integral y la razón por la que compensa contratar un multirriesgo en lugar de pólizas sueltas. La RC de explotación cubre los daños corporales y materiales que sufran clientes o terceros dentro del local — el clásico resbalón con el suelo mojado, la estantería que se cae encima de alguien, el escalón mal señalizado. Capitales habituales entre 150.000 y 600.000 € por siniestro, ampliables.
Se distingue de la RC patronal (daños al propio empleado, que suele ir aparte y con sublímite específico por víctima) y de la RC de productos (daño causado por lo que vendes, relevante en alimentación, cosmética o cualquier producto que se ingiera o se aplique). Un ultramarinos que vende conservas y no tiene RC de productos contratada está mal cubierto, por mucho que el paquete parezca completo sobre el papel.
Exclusiones que pillan: daños por dolo, sanciones administrativas, multas, y la responsabilidad derivada de actividades no declaradas al contratar. Si en la póliza pone "venta de ropa" y montas una zona de degustación de vinos, el siniestro por intoxicación no lo va a pagar nadie. El marco es el de la Ley 50/1980 de Contrato de Seguro: lo no declarado no está cubierto.
Tabla resumen de la póliza
| Característica | Mapfre Comercio Integral |
|---|---|
| Modalidad | Multirriesgo modular para comercio minorista |
| Continente / contenido | Capitales separados, a medida del local |
| Robo con fractura | Incluido; sublímite específico para efectivo y objetos de valor |
| Franquicia orientativa en robo | 150–300 € según modalidad (verificar en particulares) |
| Rotura de cristales y rótulos | Incluido; franquicia baja o nula |
| RC explotación frente a clientes | Capital pactable, típicamente 150.000–600.000 € |
| RC patronal y RC productos | Opcionales, con sublímites propios |
| Asistencia 24h al local | Incluida (cerrajero, cristalero, fontanero de urgencia) |
| Cierre prolongado del local | Puede suspender cobertura de robo pasados los días pactados |
A qué perfil de comerciante le compensa
Le encaja al comercio de barrio con local a pie de calle, escaparate a la vía pública, existencias de rotación media y sin especialización de altísimo riesgo. Ferreterías, mercerías, tiendas de ropa multimarca, papelerías, ópticas pequeñas, comercios de alimentación no perecedera. Si tu ratio de siniestralidad esperado está en el clásico "cristal roto una vez cada dos años, un intento de robo cada cinco, un cliente resbalando de vez en cuando", esta póliza responde con solvencia y tienes detrás una compañía con red pericial extensa.
También compensa al comerciante que alquila el local y necesita RC obligatoria por licencia de actividad, aunque no le interese asegurar continente. El clausulado permite dejar el continente fuera y centrar el capital en contenido y responsabilidades.
Cuándo NO es la póliza adecuada
- Joyerías, numismática, tiendas de electrónica de gama alta: los sublímites estándar de objetos de valor se quedan cortos y las medidas de seguridad exigidas suelen justificar una póliza especializada.
- Hostelería con cocina activa: aunque Mapfre tiene modalidad para bares y restaurantes, el Comercio Integral genérico no está pensado para riesgo de incendio con freidora ni intoxicación alimentaria compleja.
- Comercios online sin local físico: aquí sobra multirriesgo y falta ciber. El producto no encaja.
- Locales con siniestralidad pasada alta: si vienes de tres partes en dos años, la prima escalará y probablemente encuentres mejor acomodo en un mediador que negocie con varias compañías. Cambiar por cambiar no siempre ahorra, y menos con histórico cargado.
Para quien esté sopesando alternativas del mismo ramo, tiene sentido revisar el enfrentamiento directo entre Mapfre Comercio y Zurich Comercio sobre las mismas tres garantías críticas, o el análisis del Zurich Comercio Integral en solitario para contrastar franquicias.
Veredicto
Mapfre Comercio Integral es un producto sólido, poco brillante y bien engranado para la tienda española de barrio de tamaño medio. No es la póliza más barata del mercado ni la más flexible en modulación fina — Zurich y algunas directas juegan mejor esa carta —, pero compensa por peso de compañía, red pericial y facilidad de tramitación cuando toca abrir un parte. La RC frente a clientes es su mejor cobertura y la que justifica contratar el paquete completo en lugar de piezas sueltas.
Eso sí, léase las condiciones particulares con calma. Las franquicias, los sublímites de efectivo, las exigencias de medidas de seguridad y las cláusulas de cierre prolongado varían local a local, y el diablo — aquí sí — vive en el clausulado. Para dudas concretas sobre su caso, lo sensato es pasar por un mediador colegiado o consultar en la DGSFP; este análisis no sustituye asesoramiento individual.
Preguntas frecuentes
¿Qué cubre exactamente el seguro de comercio de Mapfre?
Cubre incendio, daños por agua, robo con fractura, rotura de cristales y responsabilidad civil frente a clientes, más asistencia 24h al local. Es un multirriesgo modular: continente, contenido y responsabilidades se contratan con capitales separados y garantías opcionales como RC de productos, RC patronal, avería de maquinaria o pérdida de beneficios por paralización.
¿Mapfre Comercio Integral cubre el hurto de un cliente que roba sin romper nada?
No, en modalidad estándar solo cubre robo con fuerza (fractura, ganzúa acreditada) y atraco con intimidación. El hurto simple, la sustracción por descuido y la infidelidad de empleados requieren garantías específicas que se contratan aparte y suelen tener sublímites bastante ajustados.
¿Es obligatorio contratar un multirriesgo de comercio en España?
El multirriesgo como tal no es obligatorio por ley. Lo que suele ser exigible es la RC frente a terceros — la piden muchos ayuntamientos para conceder licencia de actividad y algunos arrendadores en el contrato de alquiler. El resto de coberturas son voluntarias, aunque el multirriesgo suele salir más barato que contratar RC por separado.
¿Qué franquicia tiene Mapfre Comercio Integral en robo y cristales?
Depende de la modalidad, el capital y el tipo de comercio. En robo se mueve orientativamente entre 150 y 300 €, y en rotura de cristales suele ser cero o simbólica (30-60 €). El valor exacto figura siempre en las condiciones particulares de cada póliza, y conviene confirmarlo antes de firmar.
