

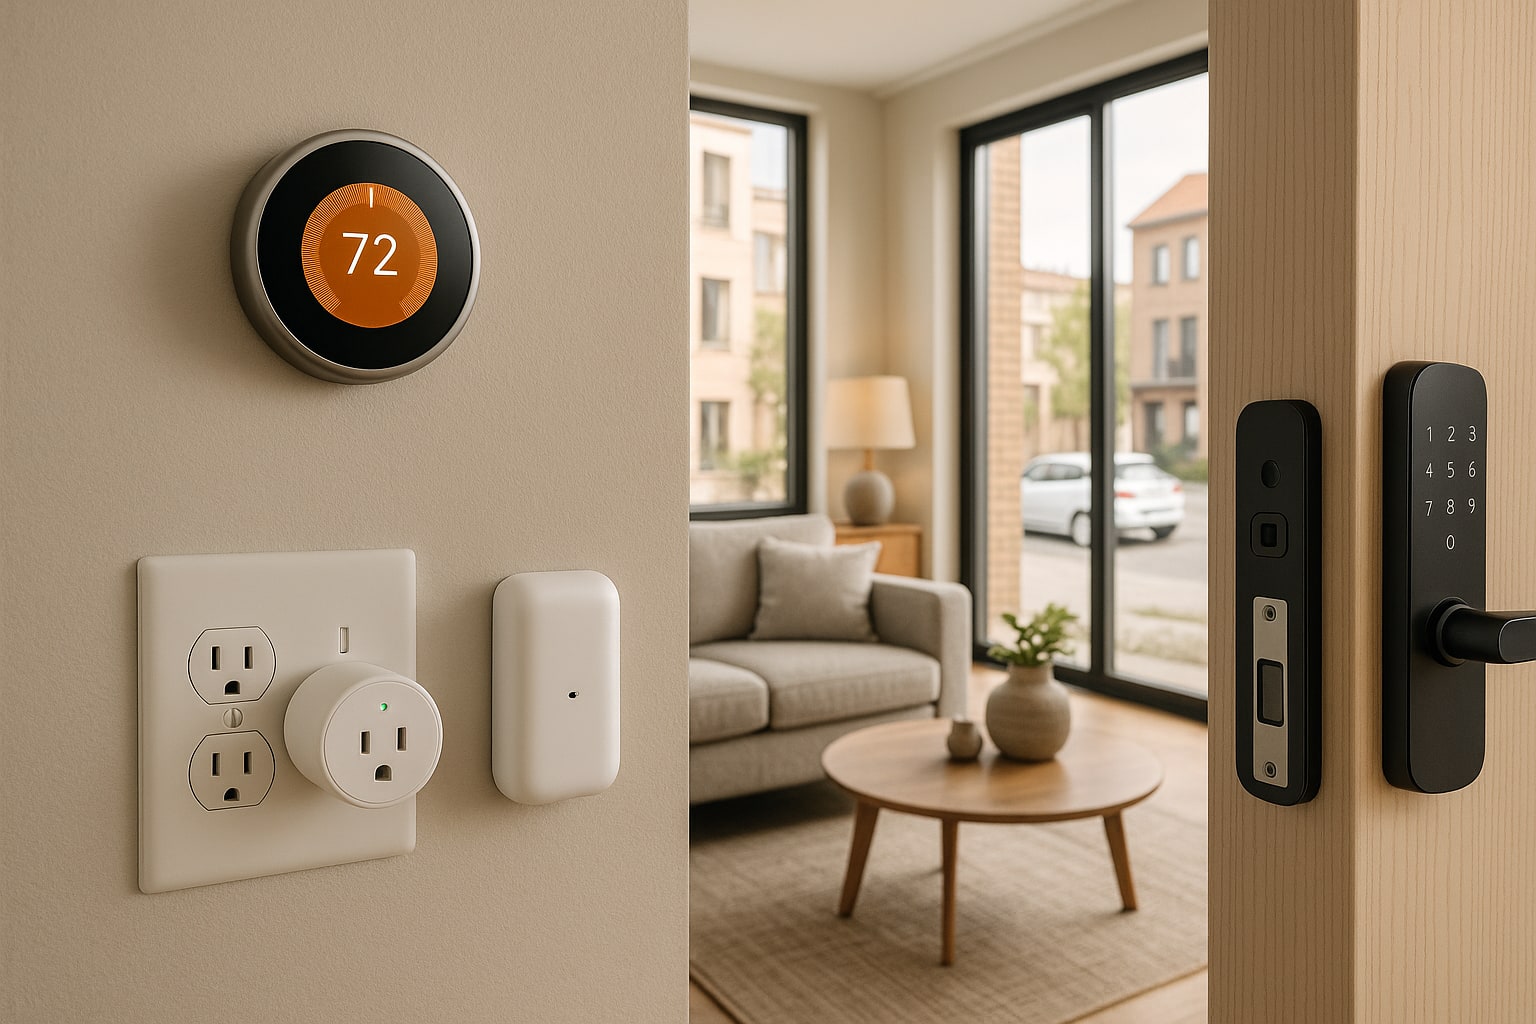
Una vivienda con termostato conectado, cerradura inteligente, cámaras, hub Zigbee y un puñado de enchufes wifi ya no es un capricho geek: es el nuevo estándar en pisos reformados a partir de 2020. El problema es que la mayoría de multirriesgo de hogar siguen redactados como si el salón tuviera un televisor, un router y poco más. Toca revisar qué hace Línea Directa con este perfil y, sobre todo, dónde aprieta la letra pequeña.
Por qué la domótica rompe el molde clásico del multirriesgo
El seguro de hogar tradicional trabaja con dos capitales: continente (obra e instalaciones fijas) y contenido (todo lo mueble). La domótica se sitúa en tierra de nadie. Un termostato Nest atornillado a la pared, ¿es continente porque forma parte de la calefacción, o contenido porque se puede desmontar? La respuesta condiciona el sublímite aplicable y, con él, la indemnización real.
Línea Directa, como el resto del mercado, tira de una tercera categoría — equipos electrónicos o aparatos eléctricos y electrónicos — con su propio tope por siniestro. Ahí es donde se juega la partida en una casa smart.
Línea Directa Hogar: modalidades y encaje con la casa inteligente
La compañía comercializa varios niveles de multirriesgo. Los dos que interesan a un perfil domotizado son Hogar Óptimo (nivel medio) y Hogar Completo (nivel superior, con más sublímites ampliados y asistencia reforzada). La modalidad básica se queda corta en cuanto se pasa de tres o cuatro dispositivos conectados.
Ambas son pólizas anuales renovables, sujetas a la Ley 50/1980 de Contrato de Seguro y supervisadas por la DGSFP. Nada exótico ahí. Lo relevante son los capitales y las cláusulas específicas.
Qué cubre para un hogar con domótica
- Daños eléctricos en aparatos por sobretensión, cortocircuito o caída de rayo, con un sublímite por siniestro que suele moverse entre 3.000 € y 6.000 € según modalidad y capital de contenido contratado.
- Robo de contenido, incluidos dispositivos smart, dentro del capital general contratado.
- Rotura accidental de aparatos (garantía opcional en Óptimo, incluida en Completo en algunas versiones).
- Responsabilidad civil familiar hasta 300.000 € o 600.000 € según modalidad, aplicable a daños causados por un mal funcionamiento del sistema (por ejemplo, una fuga por un grifo controlado por válvula smart que abre a destiempo).
- Asistencia hogar 24 h con red propia de técnicos.
Qué NO cubre: la letra pequeña que sorprende
Aquí es donde conviene sentarse. Los puntos que más rechazos de siniestro generan en pólizas de este perfil:
- Fallo interno del propio dispositivo sin causa externa acreditada. Si el hub muere solo, es garantía del fabricante, no del seguro.
- Daños por actualizaciones de firmware o incompatibilidades de software. Excluido de forma explícita en la mayoría de condicionados del ramo.
- Sobretensión sin acreditar el origen externo. Sin parte de la compañía eléctrica o informe pericial, el peritaje suele reconducirse a "avería no cubierta".
- Ataques informáticos y ransomware al sistema domótico. El multirriesgo de hogar no es una póliza cyber; para eso hay productos específicos que ya analizamos en el enfrentamiento entre Hiscox CyberClear y AIG CyberEdge, aunque orientados a pyme.
- Instalación eléctrica que no cumpla el REBT (Reglamento Electrotécnico de Baja Tensión, ITC-BT). Si el perito detecta cuadro sin diferencial adecuado o toma de tierra deficiente, hay motivo de reducción proporcional.
- Dispositivos no declarados cuando su valor unitario supera el límite por objeto (habitualmente 600 € en Óptimo, 1.500 € en Completo). Una pantalla de control de 2.200 € sin declarar cobra depreciada y con tope.
- Uso profesional de la vivienda: si tienes un pequeño estudio de streaming con equipos smart integrados, no entra sin extensión.
Cómo se valora un equipo electrónico dañado
Dos conceptos que hay que tener claros antes de firmar:
- Valor a nuevo: la aseguradora repone el aparato por uno de características equivalentes, siempre que la antigüedad sea inferior a un umbral (habitualmente 2 años en Óptimo, hasta 5 en Completo para ciertos aparatos).
- Depreciación: pasado ese umbral, se aplica una reducción anual (entre el 10% y el 15%) sobre el valor de reposición. Un router de malla de 400 € comprado hace cuatro años puede terminar indemnizado en 180-220 €.
Es un detalle nada trivial. La domótica envejece rápido y muchos dispositivos quedan fuera del "valor a nuevo" en tres o cuatro años.
Tabla resumen de las dos modalidades relevantes
| Característica | Línea Directa Hogar Óptimo | Línea Directa Hogar Completo |
|---|---|---|
| Modalidad | Multirriesgo medio | Multirriesgo alto |
| Sublímite daños eléctricos (orientativo) | Hasta 3.000 € por siniestro | Hasta 6.000 € por siniestro |
| Límite por objeto no declarado | ≈ 600 € | ≈ 1.500 € |
| RC familiar | 300.000 € | Hasta 600.000 € |
| Rotura accidental smart | Opcional | Incluida (según versión) |
| Asistencia 24 h | Incluida | Incluida, ampliada |
| Franquicia general | Sin franquicia en la mayoría de garantías | Sin franquicia en la mayoría de garantías |
| Puntuación para vivienda domotizada (1-10) | 6,5 | 8 |
| Precio orientativo anual | Desde 220-280 € | Desde 320-400 € |
Cifras orientativas; el condicionado particular manda siempre. Consulta con un mediador colegiado o con la DGSFP para tu caso concreto.
A quién le compensa
- Vivienda habitual con inversión en domótica entre 2.000 y 8.000 €, sin equipos individuales por encima de 1.500 €.
- Propietario que valora la gestión directa online y el trato sin mediador, algo característico de las directas, como también vimos en el choque entre Génesis Hogar y Verti Hogar.
- Perfil con instalación eléctrica reciente y certificado del REBT en regla.
- Zonas con red eléctrica estable donde la sobretensión, si aparece, viene de tormenta puntual y no de picos crónicos.
Cuándo NO compensa
- Instalaciones domóticas premium (KNX cableado, servidor local, panel de 55" empotrado) donde el capital de equipos supera los 10.000 €. Aquí Línea Directa se queda corta y toca ir a un multirriesgo con cláusula específica de equipos electrónicos ampliada — Mapfre o Generali dan más recorrido en ese tramo, tal y como vimos al comparar sus productos para vivienda domotizada.
- Viviendas en zonas rurales con picos de tensión recurrentes: la aseguradora puede considerar el riesgo agravado y limitar indemnizaciones.
- Uso profesional o semiprofesional de la vivienda (consulta, estudio, alquiler turístico).
- Asegurados que quieran cobertura frente a ciberincidentes en el sistema domótico: no es su terreno.
Veredicto
Línea Directa Hogar Completo es una opción razonable para el 70% de las viviendas domotizadas de gama media en España. Cubre lo básico bien — sobretensión, robo de dispositivos, RC por fallo del sistema — y su gestión online es ágil. Ahora bien, no es una póliza pensada para el entusiasta que ha montado una instalación de cinco cifras: ahí los sublímites se quedan cortos y la depreciación muerde. Para el usuario medio, con Alexa, cámaras, termostato conectado y algún enchufe wifi, la modalidad Completo cumple. Para el que ha ido más allá, toca revisar el condicionado línea a línea o mirar otro producto.
Un último apunte: nunca asumas que renovar cambiando de compañía sale a cuenta. Con siniestralidad limpia y varios años de antigüedad, Línea Directa suele defender el precio; con dos partes en tres años, el mercado te penaliza igual vayas donde vayas.
Preguntas frecuentes
¿Línea Directa Hogar cubre daños por sobretensión en dispositivos smart home?
Sí, dentro de la garantía de daños eléctricos, con un sublímite que ronda los 3.000 € en Óptimo y los 6.000 € en Completo por siniestro. Se exige acreditar el origen externo del pico (parte de la distribuidora eléctrica o informe pericial) y que la instalación cumpla el REBT.
¿Cuál es el límite por siniestro en equipos electrónicos?
Depende de la modalidad y del capital de contenido contratado. Los sublímites orientativos son 3.000 € en Hogar Óptimo y hasta 6.000 € en Hogar Completo, con un tope por objeto no declarado en torno a 600 € y 1.500 € respectivamente. Los aparatos de valor superior deben declararse expresamente.
¿Qué requisitos exige la aseguradora para indemnizar aparatos domóticos?
Factura de compra o justificante de valor, antigüedad dentro del umbral de "valor a nuevo" (habitualmente 2 años, ampliable a 5 en Completo), instalación eléctrica conforme al REBT y acreditación de la causa cubierta. Sin factura, se indemniza por valor razonable de mercado con depreciación.
¿Cubre el seguro un ciberataque al sistema domótico?
No. El multirriesgo de hogar excluye explícitamente los daños por acceso no autorizado, malware o ransomware al sistema. Para esa contingencia hay pólizas de cyber específicas, orientadas sobre todo a empresa; en particulares, la oferta en España es aún muy limitada.

1 comentario
Pingback: Ranking de seguros de hogar con mejor cobertura de daños por agua por debajo de 400 € al año: franquicia, búsqueda de avería y sublímites – Análisis de Seguros