

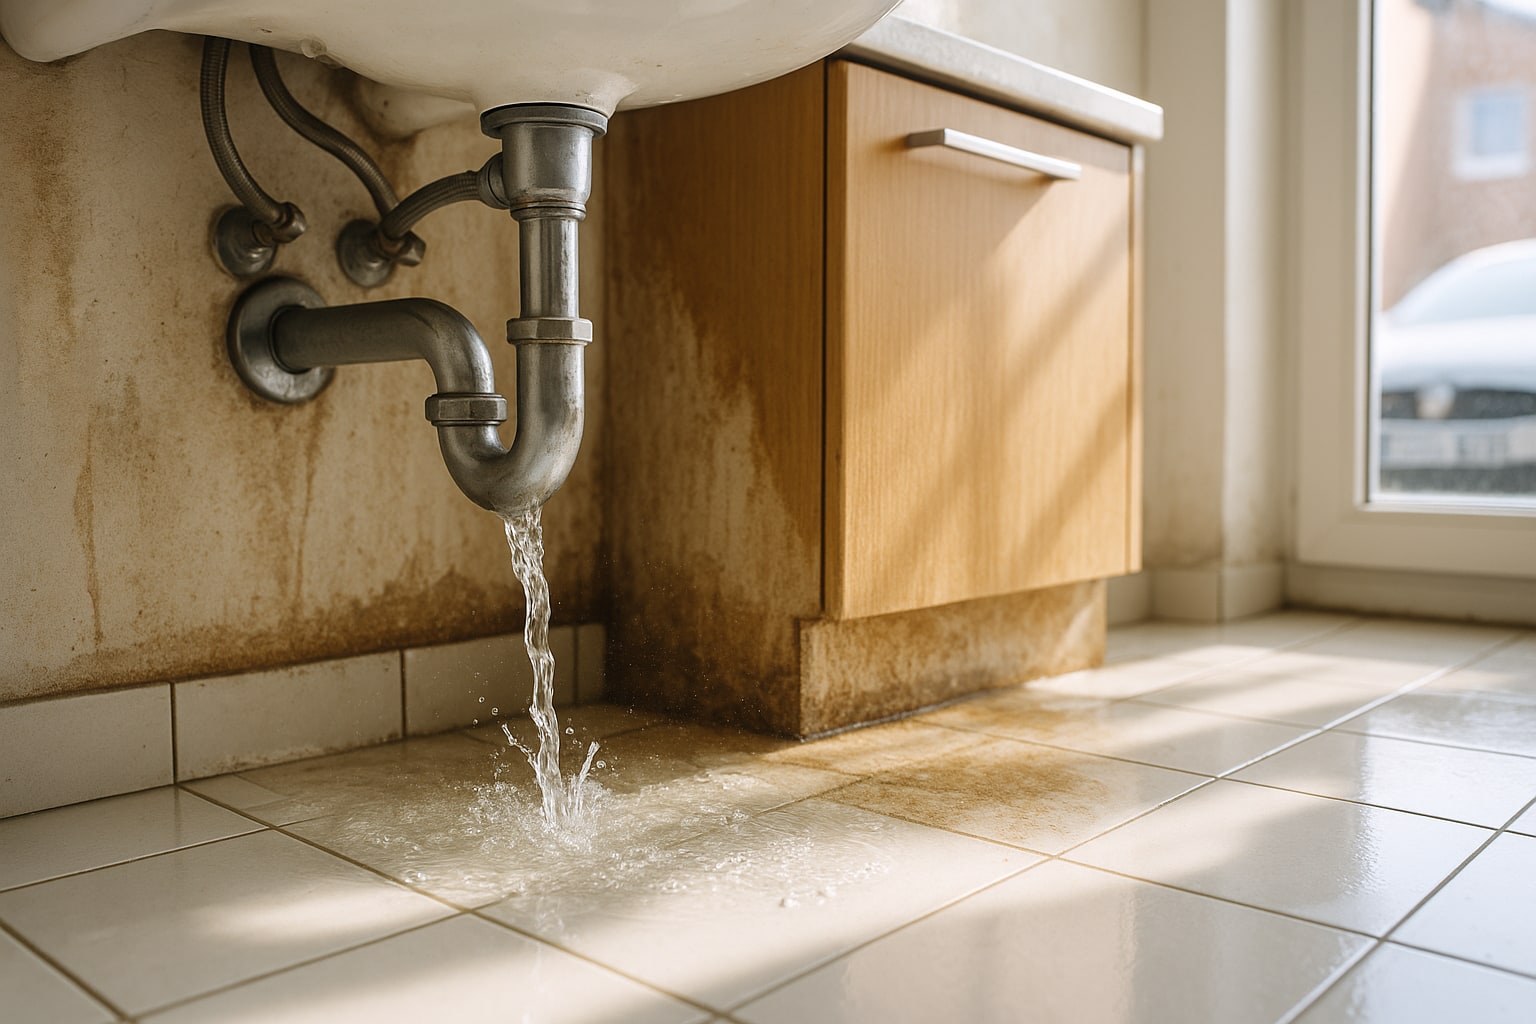
Los daños por agua son, con diferencia, el siniestro más frecuente en el multirriesgo de hogar en España. Fugas en flexos del lavabo, roturas en el circuito empotrado, filtraciones desde el vecino de arriba. Reale ha construido su producto Hogar Confort intentando ponerse por delante en ese frente concreto, con la localización de avería como reclamo comercial. Toca ver si la letra pequeña acompaña.
Qué es Reale Hogar Confort y en qué segmento se posiciona
Hablamos de un multirriesgo de hogar voluntario —recordemos que en España no existe seguro de hogar obligatorio salvo cuando lo exige la entidad hipotecaria por incendio, según la Ley del Mercado Hipotecario—, dirigido a vivienda habitual y también contratable para segunda residencia con matices. Reale lo comercializa a través de mediadores y corredores, no como directa pura, y ese detalle importa: el asegurado suele tener un interlocutor humano cuando el siniestro se complica.
El producto compite en la franja media-alta, no en la guerra de precios de las directas. Su argumento es la garantía, no el ticket.
La cobertura de daños por agua, pieza por pieza
El bloque de daños por agua en Hogar Confort cubre lo esperable en un multirriesgo serio: rotura, obstrucción, desbordamiento y filtración de conducciones fijas —tanto de la vivienda como del inmueble comunitario que afecten al asegurado—, más los daños que esa agua provoca en continente y contenido. Cubre también los desperfectos causados a terceros (vecino de abajo, típicamente) dentro de la garantía de responsabilidad civil, con capitales que suelen moverse en el entorno de los 300.000 € según modalidad contratada.
Lo interesante no es tanto qué indemniza, sino cómo lo hace. La reparación se canaliza por su red de profesionales concertados, con asistencia hogar 24 h incluida. Si el asegurado elige libre designación, aplica peritaje y el pago va contra factura, con el desgaste procesal que eso conlleva.
Localización de avería: qué incluye y con qué límite
Aquí está el gancho comercial. Hogar Confort incluye la localización de la avería —es decir, el coste de picar suelos, tabiques o falsos techos para encontrar la fuga— sin franquicia específica y, en la mayoría de modalidades, sin coste adicional dentro de un límite por siniestro. También cubre la posterior reposición de los elementos destruidos para acceder al punto averiado (alicatado, pintura, tarima), que es donde muchos condicionados escatiman.
El detalle relevante: la cobertura de localización opera aunque el daño por agua en sí no genere indemnización por no haber alcanzado bienes asegurados. Es decir, si la fuga se detecta a tiempo y no ha mojado nada, Reale sigue pagando la búsqueda. Suena obvio, pero no lo es —en varias compañías del mercado la localización queda condicionada a que exista siniestro indemnizable.
Los importes concretos varían por modalidad y capital contratado, y conviene pedirlos por escrito antes de firmar.
Qué NO cubre: las exclusiones que suelen tumbar el parte
Aquí es donde el asegurado se juega el dinero. Las exclusiones típicas que aparecen en el condicionado general y que suelen ser motivo de rechazo:
- Falta de mantenimiento de tuberías y elementos de fontanería. Es la gran trampa. Si el perito documenta que el flexo llevaba 15 años puesto, que la junta está calcificada por falta de sustitución periódica o que la bajada comunitaria presentaba oxidación crónica, el siniestro se rechaza o se indemniza parcialmente. No es capricho de Reale: es doctrina extendida en el sector y encaja con el artículo 19 de la Ley de Contrato de Seguro (dolo o culpa grave del asegurado).
- Humedad por condensación. Nada que ver con daño por agua. Si el problema es puente térmico, mala ventilación o falta de aislamiento, no entra.
- Filtraciones a través de fachada, cubierta o terraza por defecto constructivo o mal estado del elemento común, salvo que se acredite siniestro súbito (temporal, granizo).
- Obras sin licencia o modificaciones no comunicadas de la instalación de fontanería original.
- Daños en piscinas, elementos ajardinados y equipos exteriores más allá del capital específico contratado.
- Reparación de la propia avería: Reale paga el picado, la búsqueda y los daños, pero la sustitución del tramo de tubería roto corre por cuenta del asegurado salvo modalidad ampliada con garantía específica. Este punto se pasa por alto constantemente.
La letra pequeña que suele pillar al asegurado
Tres puntos que no aparecen en el folleto comercial pero sí en el condicionado:
Primero, la infraseguro. Si declaras 60.000 € de continente en una vivienda cuyo valor de reconstrucción real son 90.000 €, la indemnización se reduce proporcionalmente por regla proporcional. Vale también para daños por agua.
Segundo, los plazos de comunicación. Siete días desde el conocimiento del siniestro es el estándar legal (art. 16 LCS). Reale lo aplica con rigor: partes tardíos con daños ya secos y sin poder peritar el origen se rechazan con frecuencia.
Tercero, la franquicia general de la póliza. Reale Hogar Confort se comercializa habitualmente sin franquicia en daños por agua, pero conviene revisar la modalidad concreta —hay versiones con 150 € de franquicia en algunas garantías accesorias.
Cómo se compara con Mapfre, Mutua Madrileña, AXA y Línea Directa
No es una comparativa exhaustiva —eso lo tratamos en otro formato, y ya analizamos el mismo bloque en el Mapfre Hogar Multirriesgo y su gestión de las filtraciones lentas—, pero sí conviene situar Reale en el mapa.
| Compañía | Localización avería | Franquicia daños por agua | Red profesionales | Puntuación (1-10) |
|---|---|---|---|---|
| Reale Hogar Confort | Incluida, sin franquicia específica | Habitualmente 0 € | Concertada + libre designación | 8,5 |
| Mapfre Hogar Multirriesgo | Incluida con límite por siniestro | 0 € en modalidad estándar | Concertada muy amplia | 8 |
| Mutua Madrileña Hogar | Incluida, condicionada a siniestro indemnizable | 0 € | Concertada | 7,5 |
| AXA Hogar | Incluida en modalidades medias-altas | Según modalidad | Concertada | 7,5 |
| Línea Directa Hogar | Incluida con tope | Habitualmente 0 €, revisar modalidad | Concertada, gestión digital | 7 |
La puntuación pondera cobertura de localización, flexibilidad de red y agilidad de gestión del siniestro. No refleja precio ni idoneidad para todos los perfiles.
Ficha técnica de Reale Hogar Confort
| Característica | Reale Hogar Confort |
|---|---|
| Continente (capital orientativo) | Desde 60.000 € según valor de reconstrucción |
| Contenido (capital orientativo) | Configurable, con sublímite en joyas |
| RC familiar | Hasta 300.000 € según modalidad |
| Robo | Cubierto, con sublímite en joyas y metálico |
| Daños por agua | Incluidos, habitualmente sin franquicia |
| Localización de avería | Incluida con límite por siniestro |
| Asistencia hogar 24 h | Sí (fontanero, cerrajero, electricista, cristalero) |
| Canal de contratación | Mediadores y corredores |
| Precio orientativo | Muy variable según capital, código postal y modalidad; solicitar tarificación |
A quién le compensa Reale Hogar Confort
- Propietario de vivienda habitual con instalación de fontanería antigua o edificio con bajantes comunitarias de más de 30 años, donde los siniestros de agua son estadísticamente más probables. La cobertura de localización sin franquicia amortiza sola.
- Perfil que valora tener un mediador al que llamar cuando el siniestro se complica —conflicto con la comunidad, doble aseguradora, peritaje contestado—.
- Vivienda con acabados de cierto nivel (parquet, gres de gama, alicatado a medida) donde el picado y la reposición pueden dispararse.
Cuándo NO compensa
- Piso de alquiler o inversión en el que solo se busca cumplir con requisito hipotecario y minimizar prima. Aquí una directa básica sale mejor.
- Vivienda de estreno, con instalación nueva y bajo riesgo estadístico. El sobrecoste frente a una directa no se justifica los primeros años.
- Propietario que no está dispuesto a mantener la instalación (sustituir flexos periódicamente, revisar juntas). La exclusión por falta de mantenimiento se aplicará igual pagando más prima.
- Segunda residencia con desocupación prolongada, donde el propio condicionado limita coberturas —ese caso lo tratamos aparte en el análisis específico de Reale para segunda residencia en costa.
Veredicto
Reale Hogar Confort es una póliza sólida en el bloque de daños por agua, y la localización de avería sin franquicia específica es un argumento real, no marketing. Eso sí, la exclusión por falta de mantenimiento —común a todo el ramo— se aplica con rigor pericial, así que el asegurado que no cuida su instalación acabará frustrado independientemente de la compañía. Encaja bien en propietario de vivienda habitual con acabados medios-altos y edificio con cierta edad. No es la opción para quien busca precio puro. Para dudas concretas sobre condiciones aplicables a un caso individual, lo sensato es consultar con un mediador colegiado o con la DGSFP.
FAQ
¿Reale Hogar Confort cubre la localización de la avería aunque el agua no haya dañado nada?
Sí, en las modalidades habituales la garantía de localización opera con independencia de que exista daño indemnizable, siempre dentro del límite por siniestro contratado. Es una diferencia relevante frente a compañías que sí lo condicionan.
¿Qué pasa si el perito determina que la fuga viene de un flexo antiguo sin mantenimiento?
El siniestro puede rechazarse total o parcialmente por falta de mantenimiento, exclusión estándar en el condicionado y coherente con el artículo 19 de la Ley de Contrato de Seguro. Es motivo frecuente de rechazo en todo el ramo, no solo en Reale.
¿La póliza paga la sustitución del tramo de tubería roto?
En modalidad estándar, no: paga la búsqueda, el picado, la reposición del acabado y los daños provocados por el agua, pero la reparación de la propia avería suele correr por cuenta del asegurado salvo que se contrate una garantía específica ampliada.
¿En cuánto tiempo hay que comunicar el siniestro de agua?
Siete días desde que se tiene conocimiento del hecho, según el artículo 16 de la Ley de Contrato de Seguro. Reale lo aplica con rigor, sobre todo si el retraso impide peritar correctamente el origen de la fuga.

1 comentario
Pingback: Reale Hogar Confort en vivienda smart: qué cubre en cámaras IP, cerraduras conectadas y asistentes de voz, y dónde pone el tope – Análisis de Seguros