

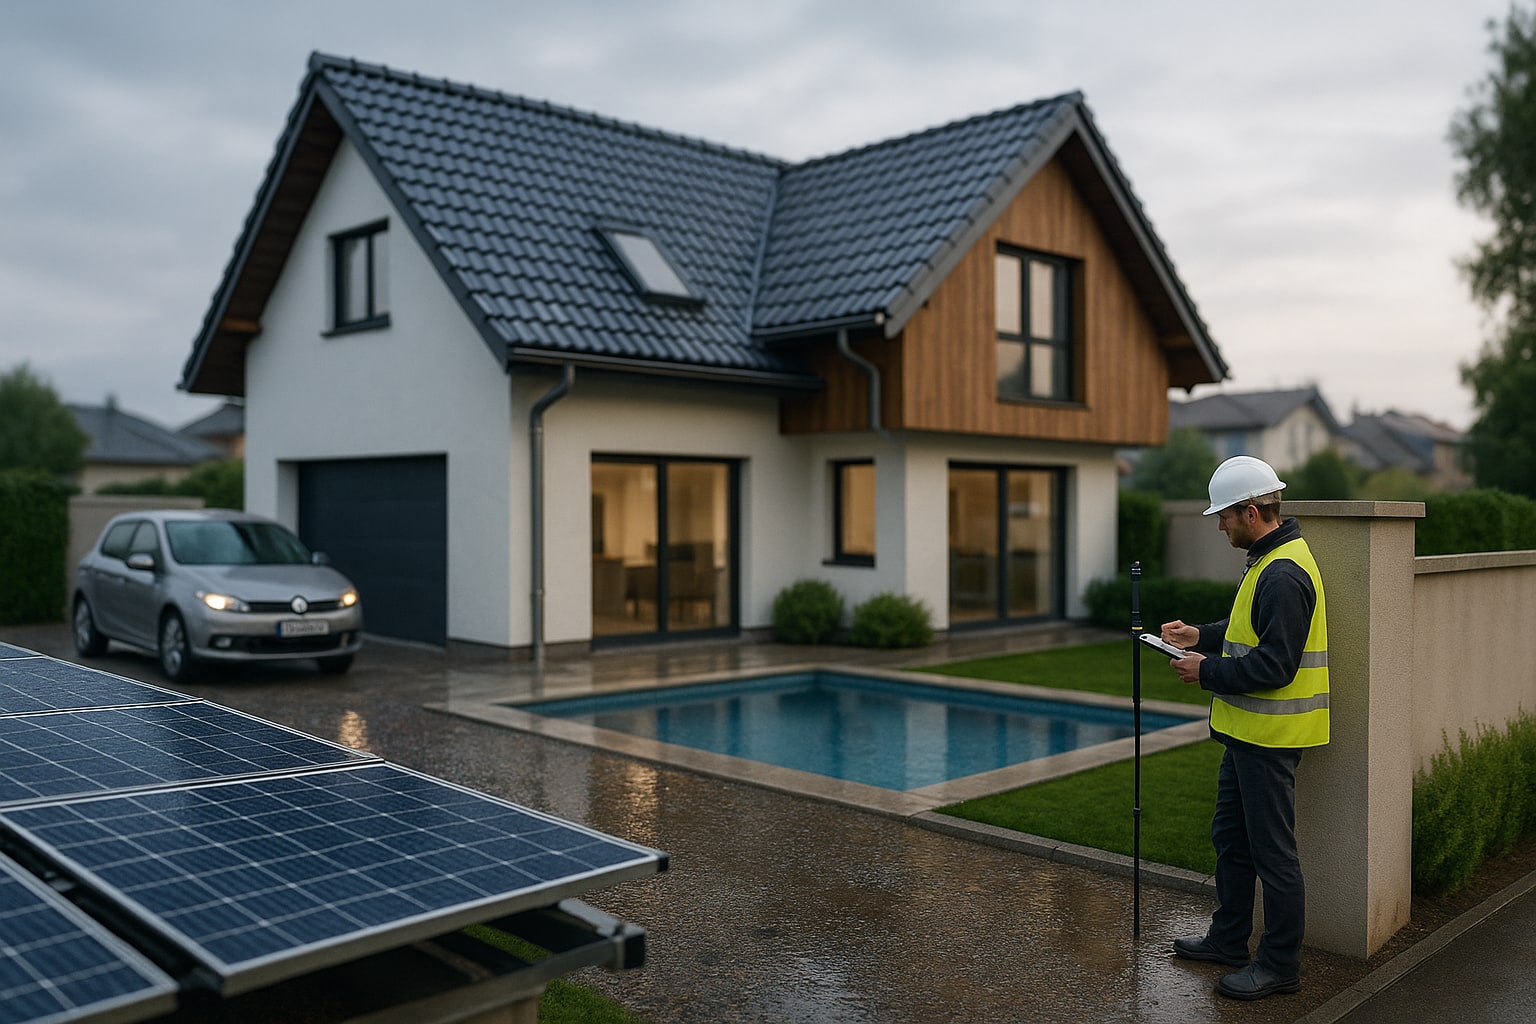
Asegurar un piso de 80 m² en una finca urbana es un ejercicio casi mecánico. Asegurar un chalet de 220 m² con parcela, piscina de obra y placas solares, no. Ahí es donde las pólizas estándar empiezan a hacer aguas —nunca mejor dicho— y donde la mayoría de propietarios firma capitales que, el día del siniestro, dejan al asegurado corto. Vamos a desmontar la lógica del dimensionamiento, ramo hogar, con criterios cuantitativos y sin humo comercial.
Por qué un chalet no se asegura como un piso
Un piso comparte estructura, cubierta y cimientos con la comunidad. El continente del piso, en la práctica, cubre tabiquería, revestimientos y las instalaciones interiores. Un chalet no: la póliza asume desde los cimientos hasta la teja, incluidos muros perimetrales, garaje, caseta de piscina, pérgolas y cualquier construcción anexa. Esa diferencia estructural dispara el capital continente y, con él, la prima.
Hay otro factor que se subestima: el riesgo de responsabilidad civil. Una piscina, un perro suelto en el jardín, una rama que cae sobre el coche del vecino. Todos los siniestros de RC frecuentes en unifamiliares son raros en un piso.
Cómo calcular el capital continente: el valor de reconstrucción, no el de mercado
Aquí está el error número uno. El continente no se asegura por lo que vale la casa en el mercado, sino por lo que costaría reconstruirla desde cero si ardiera hasta los cimientos. El suelo no se destruye. Un chalet en Pozuelo puede tasarse en 900.000 €, pero su reconstrucción quizá ronda los 350.000 €. Asegurarlo por el precio de compraventa es pagar de más; asegurarlo por debajo del coste de reconstrucción activa la regla proporcional del artículo 30 de la Ley de Contrato de Seguro y la aseguradora indemnizará solo en la proporción entre capital asegurado y capital real.
Como referencia orientativa en España, el coste de reconstrucción de una vivienda unifamiliar de calidad media se mueve entre 1.200 y 1.800 €/m² construido. Acabados altos, sótano o soluciones bioclimáticas pueden empujarlo hacia 2.000-2.500 €/m². Multiplique metros construidos por su €/m² real y añada las construcciones anexas: garaje exento, caseta de jardín, pérgola de obra, vaso de la piscina. Todo suma continente.
Contenido: inventariar antes de firmar
El contenido cubre muebles, ropa, electrodomésticos, electrónica, joyas y objetos personales. La regla práctica que funciona en unifamiliares medios es un 10-15% del capital continente, pero es un atajo grosero. Si hay obra de arte, bodega, equipos audiovisuales serios o joyería, hay que inventariar y subir el capital.
Ojo a los sublímites por objeto especial. Casi todas las pólizas limitan joyas a un porcentaje del contenido (habitualmente 20-40%) y establecen un tope por objeto no declarado (con frecuencia entre 1.500 y 3.000 €). Si tiene un reloj de 8.000 €, o lo declara con factura o cobrará el sublímite.
Responsabilidad civil: la cobertura que más se queda corta
Un ahogamiento en la piscina, la caída de un invitado por una escalera exterior, el perro que muerde al repartidor. La RC familiar del seguro de hogar responde por daños a terceros causados por el asegurado, cónyuge, hijos, empleados de hogar y mascotas. En un piso, 150.000 € de capital puede bastar. En un chalet con piscina, es insuficiente. Nuestro criterio: mínimo 300.000 €, ideal 600.000 €, y en viviendas con piscina de uso frecuente y visitas habituales, no es descabellado contratar 1.000.000 €. La diferencia de prima entre 300.000 y 600.000 € suele ser marginal —15-30 € al año—; entre 600.000 y 1.000.000 €, también.
Anexos imprescindibles cuando hay piscina y jardín
Aquí es donde las pólizas de gama básica revientan. Revise que el condicionado incluya de forma expresa:
- Piscina como parte del continente, con cobertura de daños al vaso, depuradora y sistema de filtrado. Muchas pólizas la excluyen si no se declara.
- Cerramientos y vallado perimetral: robo, vandalismo y daños por fenómenos meteorológicos.
- Mobiliario de exterior: hamacas, barbacoas, sombrillas, cocina exterior. Suele haber un sublímite específico —en torno a 3.000-6.000 €— y en muchos casos exige que estén anclados o guardados.
- Placas solares fotovoltaicas: caída de granizo, robo de módulos, daño eléctrico. Este anexo suele tener tope propio y merece una lectura atenta —algo que ya desmenuzamos en el análisis de Línea Directa Hogar con fotovoltaica—.
- Árboles y jardín: reposición tras incendio o vendaval. Sublímite típico bajo, 1.500-3.000 €.
Exclusiones que suelen pillar al asegurado
Ninguna aseguradora paga daños preexistentes, falta de mantenimiento (humedades progresivas, corrosión de tuberías vistas), uso profesional de la vivienda no declarado (alquiler turístico incluido), ni construcciones sin licencia. Si la piscina o la pérgola están fuera de catastro, el día del siniestro pueden discutir la indemnización. La piscina hinchable desmontable no es continente y suele quedar fuera. Los daños estéticos por siniestro parcial —una encimera de granito que ya no tiene reposición idéntica— arrastran limatura fina que conviene revisar antes de firmar.
Comparativa neutral entre cinco compañías con presencia real en España
| Compañía / Producto | RC familiar (capital orientativo) | Piscina incluida por defecto | Placas solares | Asistencia hogar 24h | Puntuación unifamiliar (1-10) |
|---|---|---|---|---|---|
| Mapfre Hogar | hasta 600.000 € | Sí, previa declaración | Anexo opcional | Sí, red propia amplia | 8,5 |
| Mutua Madrileña Hogar | hasta 600.000 € | Sí, previa declaración | Anexo opcional | Sí | 8 |
| AXA Hogar | hasta 600.000 € | Sí | Incluida con sublímite | Sí | 8 |
| Allianz Hogar Confort | hasta 600.000 € | Sí | Anexo opcional | Sí | 7,5 |
| Generali Hogar | hasta 500.000 € | Sí, previa declaración | Anexo opcional | Sí | 7,5 |
Las cinco operan en España con red de peritos y talleres concertados. Ninguna es "la mejor": Mapfre y Mutua Madrileña suelen destacar en red asistencial territorial —útil en chalet aislado—; AXA tiende a integrar más coberturas de serie a cambio de prima algo mayor; Allianz y Generali funcionan bien cuando se personaliza el clausulado con anexos.
Precio orientativo y qué esperar
Un chalet de 200-250 m² construidos, con piscina de obra, jardín cerrado y placas solares, en España, se mueve entre 550 y 1.100 €/año de prima, según capital, franquicias y comunidad autónoma. Por debajo de 500 €, sospeche del capital contratado. Por encima de 1.200 €, revise coberturas redundantes.
FAQ
¿Qué pasa si aseguro el continente por debajo del valor de reconstrucción?
Se aplica la regla proporcional del artículo 30 LCS: si asegura por el 70% del coste real, la aseguradora indemniza el 70% del daño, aunque el siniestro sea parcial.
¿La piscina cuenta como continente o va aparte?
El vaso de obra forma parte del continente si se declara. Si no se declara en la solicitud, la aseguradora puede excluirla del siniestro. Las hinchables o desmontables no son continente.
¿Cuánta responsabilidad civil necesito con piscina y perro?
Nuestro criterio es un mínimo de 300.000 €, con 600.000 € como opción razonable. En viviendas con visitas frecuentes o perros de categorías especiales, considere 1.000.000 €.
¿El alquiler turístico está cubierto por un seguro de hogar normal?
No. Es uso comercial y requiere póliza específica o extensión declarada. Contratar sin declararlo puede anular la indemnización. Ante dudas concretas, consulte con un mediador colegiado o la DGSFP.
