

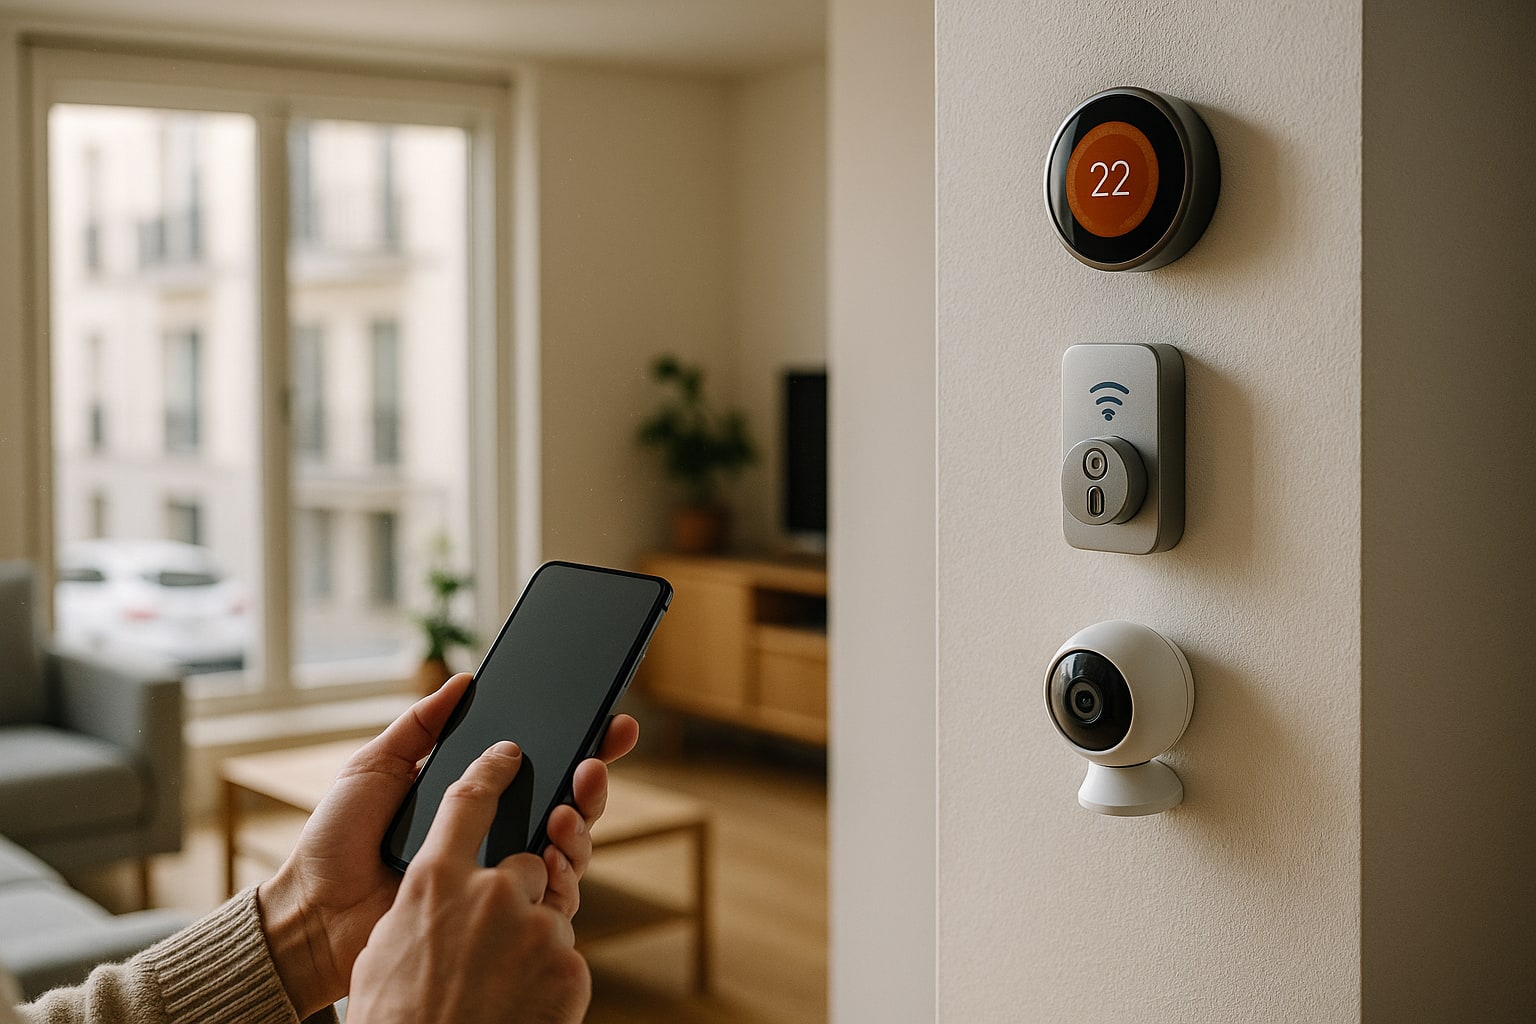
La casa que aseguraba hace diez años un cliente medio y la que asegura hoy no se parecen. Antes eran cuatro electrodomésticos y una tele. Ahora hay termostato inteligente, cerradura con Wi-Fi, cámaras conectadas, robot aspirador que mapea el piso y, en algunos casos, un panel de control que gobierna la persiana desde el móvil. Las pólizas de hogar, sin embargo, siguen redactadas con la lógica del contenido tradicional. Y ahí es donde Génesis —marca del grupo Liberty Seguros en España— genera dudas legítimas: ¿cubre esos aparatos como electrodomésticos normales o hay letra pequeña que reduce la indemnización?
Vamos a desmontar la póliza con el foco puesto en la vivienda domótica, sin adornos.
Qué es Génesis Hogar y en qué ramo se mueve
Génesis Hogar es un multirriesgo de vivienda del ramo hogar voluntario (recordemos: en España no existe seguro de hogar obligatorio por ley, solo lo exigen los bancos vía hipoteca sobre el continente). Se comercializa online y por teléfono, con el perfil habitual de la marca: cliente urbano, digital, que compara y quiere trámite rápido.
La póliza se estructura en los bloques clásicos —continente, contenido, responsabilidad civil familiar, asistencia hogar 24h y defensa jurídica— y se rige, como cualquier contrato de seguro en España, por la Ley 50/1980 de Contrato de Seguro y la supervisión de la DGSFP.
Qué cubre: el bloque tradicional
En su modalidad estándar, Génesis cubre lo esperable: incendio, explosión, daños por agua, robo con fuerza, actos vandálicos, fenómenos atmosféricos (viento, granizo, nieve, lluvia por encima de determinados umbrales), rotura de cristales y sanitarios, y RC familiar para daños causados a terceros por el asegurado, cónyuge, hijos y mascotas no consideradas PPP. La asistencia hogar 24h con cerrajero, fontanero y electricista viene incluida en la mayoría de modalidades, con un número limitado de intervenciones anuales.
Hasta aquí, nada distinto de Mapfre Hogar Integral, Mutua Madrileña Hogar o Línea Directa Hogar. La diferencia empieza cuando abrimos la garantía de daños eléctricos y la de contenido.
Dónde entra la domótica: sublímites que conviene mirar dos veces
Los dispositivos IoT del hogar —IoT son aquellos aparatos conectados a internet que intercambian datos: termostato Nest, cámaras Arlo, cerraduras Nuki, altavoces Echo, Google Nest Hub, hubs domóticos tipo SmartThings— se aseguran, en la práctica, como contenido, subgrupo aparatos eléctricos y electrónicos. Y aquí es donde aparece el primer problema: la garantía de daños eléctricos por sobretensión (la subida brusca de voltaje que fríe placas, típicamente por rayo o por caída de red) suele tener sublímite propio.
En Génesis, ese sublímite suele expresarse como un porcentaje del capital de contenido —habitualmente entre el 10 % y el 20 %, según modalidad— con un tope por aparato. Si el asegurado tiene un ecosistema domótico completo valorado en 4.000-6.000 €, y declaró un contenido de 15.000 €, el tope por siniestro eléctrico puede quedarse corto. A nuestro juicio, es el punto ciego más frecuente.
Además, la mayoría de pólizas —Génesis incluida— excluyen o limitan mucho el daño en aparatos con más de 5 o 10 años de antigüedad o sin factura acreditable. Un hub que compraste en 2018 y ya no fabrican puede tasarse a valor venal, no a nuevo.
Qué NO cubre: las exclusiones que sorprenden en smart home
Aquí es donde la póliza de Génesis, sin ser peor que la media, muestra los límites del sector entero:
- Ciberriesgo puro. Si te hackean la cerradura Nuki, entran sin fuerza y roban, la garantía de robo puede discutirse: técnicamente no hay "fuerza en las cosas". El seguro de hogar estándar no está diseñado para intrusiones digitales. Este es un debate que ya abordamos al analizar qué cubre un ciberriesgo frente a una póliza tradicional.
- Pérdida de datos, suplantación de identidad o fraude online derivados del uso del ecosistema domótico. Fuera.
- Daño por fallo de software o actualización defectuosa del fabricante. Fuera: se considera vicio propio.
- Aparatos instalados en el exterior sin protección homologada (cámaras de jardín mal fijadas, sensores de piscina). Suelen quedar en zona gris.
- Uso profesional del inmueble. Si trabajas desde casa y el equipo IoT gestiona actividad laboral (por ejemplo, un alquiler turístico automatizado), la cobertura de contenido puede reducirse o denegarse.
- Robos sin signos de fractura. Aunque la cerradura inteligente registre apertura irregular, si no hay violencia física, la aseguradora puede rechazar el siniestro.
- Sobretensiones en instalación no reglamentaria o sin diferencial adecuado.
Y una que suele pillar: los objetos de valor (joyas, obras de arte) tienen sublímite propio. La domótica no entra en esa categoría, pero conviene declararla en el inventario si supera cifras significativas.
Tabla técnica: Génesis Hogar de un vistazo
| Característica | Génesis Hogar |
|---|---|
| Continente | Capital declarado por el asegurado (obligatorio si hay hipoteca) |
| Contenido | Capital declarado; sublímite específico en aparatos electrónicos |
| RC familiar | Hasta 300.000 € en modalidad estándar (revisar condiciones particulares) |
| Robo | Con signos de fuerza; joyas con sublímite |
| Daños eléctricos / sobretensión | Sublímite porcentual sobre contenido y tope por aparato |
| Asistencia hogar 24h | Incluida, con nº limitado de intervenciones/año |
| Ciberriesgo doméstico | No incluido en modalidad estándar |
| Franquicia | Generalmente sin franquicia en garantías básicas; consultar particulares |
| Precio orientativo | Desde 180-260 €/año en pisos urbanos de 90 m² |
Cómo se comporta frente a Mapfre, Mutua Madrileña y Línea Directa
Ninguna de las cuatro cubre ciberriesgo doméstico como estándar en 2026. Las diferencias están en el sublímite eléctrico, la agilidad del siniestro y la red de peritos.
| Compañía | Sublímite daños eléctricos | Ciberriesgo doméstico | Asistencia IoT específica | Perfil que mejor encaja | Puntuación (1-10) para hogar domótico |
|---|---|---|---|---|---|
| Génesis Hogar | Porcentual sobre contenido, tope por aparato | No estándar | No | Piso urbano, cliente digital, contenido medio | 6,5 |
| Mapfre Hogar Integral | Sublímite claro por siniestro, ampliable | Módulo opcional en algunas modalidades | Parcial vía servicios técnicos | Vivienda familiar con contenido alto | 7,5 |
| Mutua Madrileña Hogar | Tope generoso en modalidad Premium | Módulo opcional | No como tal | Socios Mutua con vivienda de gama media-alta | 7,5 |
| Línea Directa Hogar | Sublímite estándar | No estándar | No | Piso urbano, prioridad precio y rapidez | 6,5 |
Mapfre y Mutua tienen ventaja si el asegurado contrata módulo de protección digital adicional. Génesis y Línea Directa juegan la carta del precio y la contratación ágil, pero el hogar hiperconectado queda cojo.
A quién le compensa Génesis Hogar
- Piso urbano de 70-110 m², contenido declarado 15.000-25.000 €, ecosistema IoT razonable (termostato, un par de cámaras, altavoces) pero no un despliegue completo.
- Cliente que valora contratación online y precio ajustado.
- Asegurado con instalación eléctrica actual y diferencial reglamentario.
- Sin actividad profesional en el domicilio.
Cuándo NO compensa
- Vivienda unifamiliar con inversión fuerte en domótica (paneles centralizados, riego automatizado, cerraduras inteligentes en varias puertas, videovigilancia con NVR). Ahí conviene mirar productos con módulo digital o incluso un seguro específico para unifamiliares.
- Perfiles que gestionan alquiler turístico automatizado.
- Casas donde el smart home controla accesos críticos y el asegurado quiere cobertura frente a intrusión digital.
- Contenido electrónico por encima del 25 % del capital total: el sublímite se queda corto.
Veredicto
Génesis Hogar es una póliza correcta, competitiva en precio y ágil en gestión, pero no está pensada para vivienda inteligente avanzada. Cubre el hardware como contenido común, con los sublímites eléctricos habituales y sin garantía frente a ciberriesgo doméstico. Para un piso con IoT moderado cumple. Para una casa hiperconectada, se queda corta y conviene o ampliar módulos o mirar Mapfre y Mutua con extensión digital. Como siempre, esto no sustituye la opinión de un mediador colegiado: cada póliza tiene condiciones particulares que mandan sobre las generales.
FAQ
¿El seguro Hogar Génesis cubre dispositivos domóticos?
Sí, pero como parte del contenido general (aparatos electrónicos), sujetos a sublímite de daños eléctricos y a un tope por aparato. No hay una garantía específica IoT.
¿Cubre Génesis un ciberataque a mi cerradura inteligente?
No en la modalidad estándar. El ciberriesgo doméstico está fuera. Si entran sin fuerza tras hackear la cerradura, la garantía de robo puede ser rechazada por falta de signos de fractura.
¿Qué es la sobretensión y por qué importa en domótica?
Es una subida brusca de voltaje —típicamente por rayo o caída de red— que quema componentes electrónicos. En hogares con muchos dispositivos IoT es el siniestro más frecuente, y el sublímite de la póliza marca cuánto recuperas.
¿Qué franquicia aplica Génesis Hogar?
Las garantías básicas suelen ir sin franquicia, pero determinadas coberturas (daños estéticos, ampliaciones) pueden llevar franquicia específica según las condiciones particulares. Hay que leer el cuadro de la póliza firmada, no fiarse del folleto comercial.
