

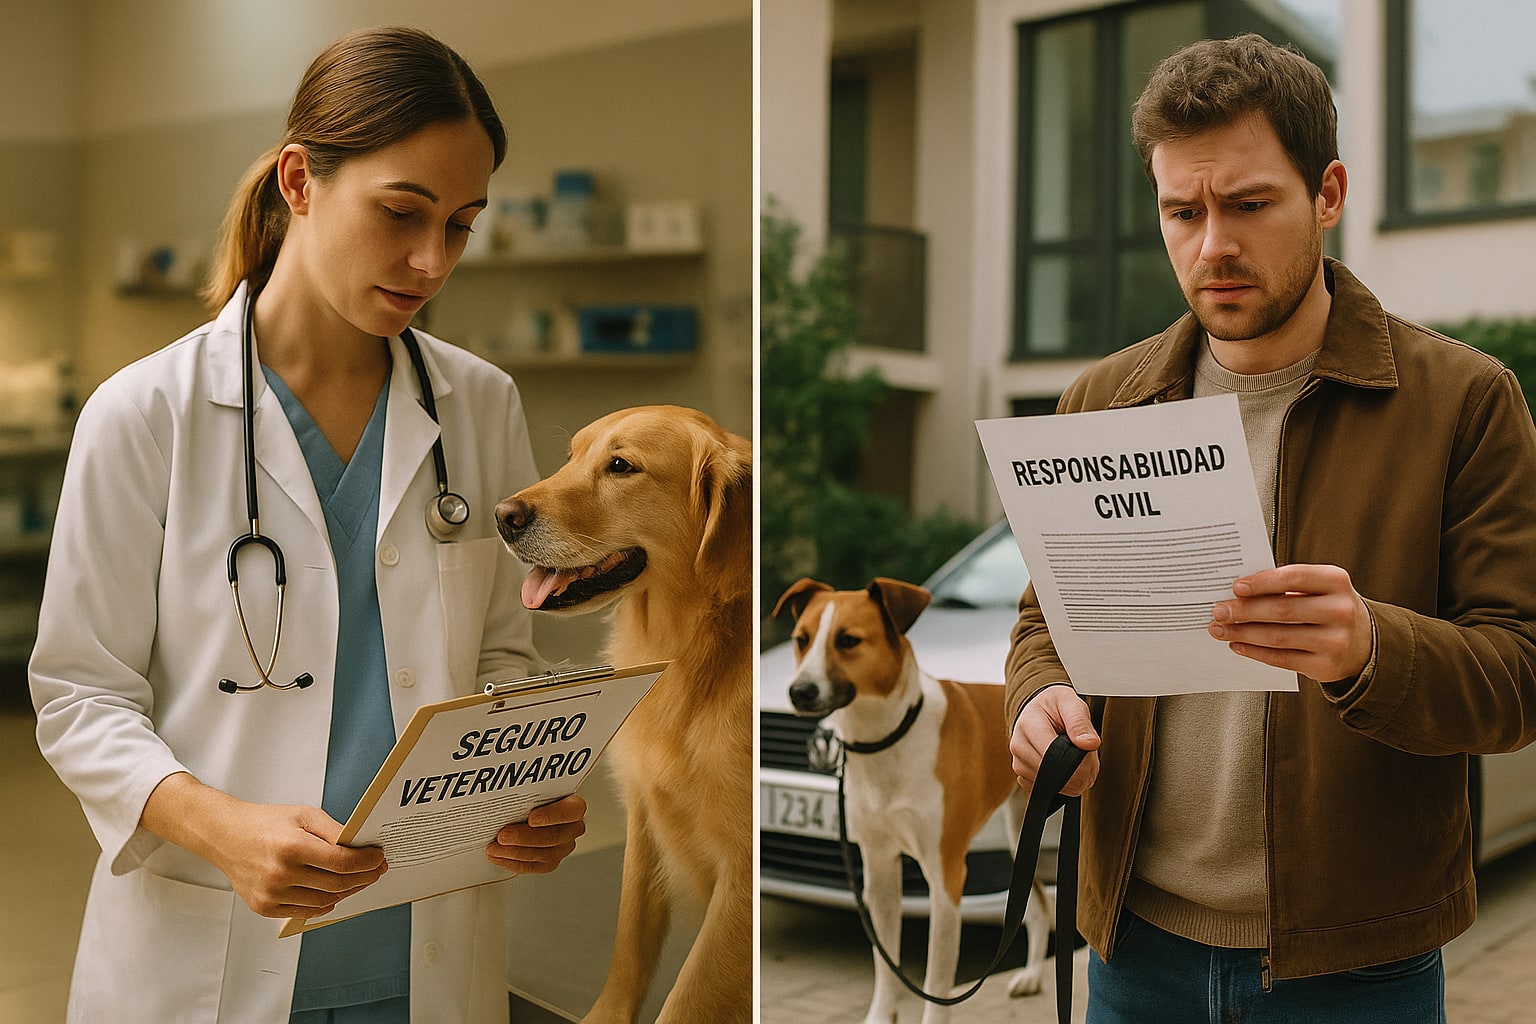
En la mediación de seguros de mascotas hay una escena que se repite cada semana: entra un cliente pidiendo "el seguro obligatorio del perro" y, cuando le preguntas si quiere cobertura veterinaria, responde que sí, que para eso lo contrata. Ahí empieza el malentendido. Son dos productos distintos, con lógica actuarial distinta, precio distinto y, sobre todo, finalidad legal distinta. Confundirlos sale caro.
Dos productos, dos lógicas: por qué se confunden
El origen de la confusión es comercial. Muchas aseguradoras venden ambos productos bajo el paraguas "seguro para perros" o "seguro de mascotas", y el usuario asume que contratando uno cubre todo. No es así. Uno protege el patrimonio del dueño frente a los daños que cause el animal; el otro protege el bolsillo del dueño frente a las facturas del veterinario. Cubren riesgos opuestos y su marco regulatorio es distinto.
El seguro de responsabilidad civil canina: qué es y por qué es obligatorio
La RC canina es la póliza que responde cuando el perro muerde a un vecino, atropella a un ciclista o destroza el sofá de la casa donde estás de visita. Cubre daños a terceros —personas, animales o bienes— por actos del animal. Su marco es la Ley de Contrato de Seguro (50/1980) y, desde 2023, la Ley 7/2023 de protección de los derechos y el bienestar de los animales, que la exige para todos los perros con independencia de la raza. Antes solo era obligatoria para los llamados PPP (perros potencialmente peligrosos) según el RD 287/2002.
Es un seguro obligatorio y voluntario al mismo tiempo, según se mire: obligatorio por ley, voluntario en el sentido de que el dueño elige compañía, capital y extras. Capitales habituales en el mercado español: 60.000 €, 120.000 € o 300.000 €. Los PPP suelen requerir mínimo 120.000 € por norma autonómica, aunque conviene revisar la orden concreta de cada comunidad.
Qué NO cubre la RC canina (letra pequeña frecuente)
- Daños al propio animal o al propio dueño y familiares convivientes.
- Peleas provocadas por incumplimiento de la normativa (perro suelto donde debe ir atado, sin bozal si lo requiere).
- Actividades profesionales con el perro (guarda, adiestramiento comercial, caza sin declararlo).
- Enfermedades transmitidas por el animal en algunos redactados.
Sobre la mecánica de la cobertura mínima y sus huecos ya vimos dónde deja tirado al dueño la RC básica y merece la pena repasarlo antes de firmar.
El seguro veterinario: qué es y por qué es voluntario
El veterinario es un seguro de salud animal. Reembolsa o paga directamente consultas, pruebas, cirugías, hospitalización y, según póliza, fisioterapia u odontología. Su lógica es la del seguro de salud humano: cuadro clínico, carencias, exclusiones por preexistencias, edad máxima de contratación (habitualmente 7-9 años, según compañía) y franquicias que en este ramo suelen expresarse como porcentaje de reembolso (70%, 80%, 90%) más un tope anual en euros.
Es voluntario. Ninguna ley lo exige. Y su rentabilidad depende del perfil del animal: cachorro de raza propensa a displasia, sí compensa; mestizo adulto sano de tamaño medio, la cuenta es más discutible.
Qué NO cubre un seguro veterinario típico
- Enfermedades preexistentes o congénitas detectadas antes de la póliza.
- Vacunación rutinaria, desparasitación y limpiezas dentales preventivas (salvo módulo específico).
- Reproducción, camadas y complicaciones asociadas.
- Estética, alimentación especial, adiestramiento.
- Períodos de carencia (14 días para enfermedad, 3-6 meses para cirugía es lo habitual).
Coberturas comparadas: RC vs veterinario
| Cobertura | RC canina | Seguro veterinario |
|---|---|---|
| Daños a terceros | Sí (núcleo) | No |
| Gastos veterinarios del animal | No | Sí (núcleo) |
| Obligatoriedad legal | Sí (Ley 7/2023) | No |
| Defensa jurídica del dueño | Habitual | Ocasional |
| Sacrificio e incineración | No | Según póliza |
| Robo o extravío del animal | No | Módulo opcional |
Mapfre Mascotas: el modelo modular
Mapfre estructura su oferta en módulos separables. El módulo de RC se puede contratar solo, con capitales desde 60.000 €, e incluye defensa jurídica y fianzas. El módulo veterinario funciona con red concertada de clínicas y reembolso porcentual en clínicas libres. Carencias estándar del ramo. Edad máxima de alta habitual en torno a los 8 años.
Lo que suele pillar al asegurado: las razas catalogadas PPP requieren suplemento de prima y capital mínimo específico; y las revisiones anuales preventivas no entran en el módulo básico.
| Característica | Mapfre Mascotas |
|---|---|
| Modalidad | Modular (RC + Salud separables) |
| Capital RC | Desde 60.000 € (ampliable) |
| Gastos veterinarios | Tope anual según modalidad |
| Carencias | Estándar del ramo |
| Edad máxima alta | ~8 años (consultar) |
| Especies admitidas | Perro y gato |
Santalucía Mascotas: el enfoque paquetizado
Santalucía va más al paquete cerrado, con niveles de cobertura predefinidos que combinan RC y asistencia veterinaria. Para el dueño que no quiere elegir módulos y prefiere un producto listo, funciona; para quien solo necesita cumplir la obligación legal sin gastos médicos, pagar el paquete completo no compensa.
| Característica | Santalucía Mascotas |
|---|---|
| Modalidad | Paquetes cerrados por nivel |
| Capital RC | Incluido según nivel |
| Gastos veterinarios | Con tope y coaseguro |
| Servicios adicionales | Orientación veterinaria telefónica |
| Edad máxima alta | Consultar según raza |
| Especies admitidas | Perro y gato |
¿Se pueden (y deben) contratar los dos?
Sí, y es lo habitual en dueños con cierto criterio. La RC es innegociable por ley. El veterinario es una decisión económica: depende de raza, edad y tolerancia al gasto imprevisto. Una cirugía por torsión gástrica en un mastín ronda cifras de cuatro dígitos; si eso descuadra la economía doméstica, el veterinario tiene sentido. Si no, la RC sola cumple con la ley y ya está.
Veredicto por perfil
- Dueño de perro adulto sano sin patrimonio expuesto: RC obligatoria y punto. El veterinario voluntario tiene retorno dudoso.
- Dueño de cachorro de raza con predisposición genética (bulldog, pastor alemán, bóxer): RC más veterinario con módulo quirúrgico. Aquí sí compensa.
- Dueño de PPP: RC con capital reforzado (mínimo 120.000 €, revisar orden autonómica) y defensa jurídica ampliada. El veterinario, según economía.
- Perro sénior recién adoptado: probablemente fuera de edad para veterinario nuevo; RC obligatoria, y la salud a bolsillo.
Para el caso específico de razas catalogadas conviene revisar aparte la letra pequeña de la RC para PPP, que tiene condicionantes propios.
Tabla resumen y valoración
| Producto | Ramo | Obligatorio | Cubre al animal | Cubre a terceros | Puntuación |
|---|---|---|---|---|---|
| Mapfre Mascotas | Mascotas modular | RC sí / Salud no | Sí (módulo) | Sí (módulo) | 8/10 |
| Santalucía Mascotas | Mascotas paquete | RC sí / Salud no | Sí (según nivel) | Sí (según nivel) | 7,5/10 |
Para dudas concretas sobre obligatoriedad autonómica o encaje fiscal, lo sensato es consultar con un mediador colegiado o directamente con la DGSFP.
FAQ
¿El seguro obligatorio para perros incluye el veterinario?
No. La Ley 7/2023 exige responsabilidad civil, que cubre daños a terceros. Los gastos veterinarios del propio animal son una póliza voluntaria y separada, aunque muchas compañías las combinen en un mismo producto comercial.
¿Puedo contratar solo la RC sin el módulo veterinario?
Sí. Compañías como Mapfre permiten contratar la RC de forma independiente. Cumple con la obligación legal y evita pagar coberturas de salud animal que quizá no vayas a usar.
¿Qué capital de RC necesito para un perro no PPP?
La Ley 7/2023 no fija cifra concreta a nivel estatal; queda pendiente del desarrollo reglamentario y de la normativa autonómica. En el mercado, 60.000 € es el suelo habitual y 120.000 € una cifra razonable para dueños con patrimonio expuesto.
¿Merece la pena el seguro veterinario para un perro mestizo adulto sano?
Es cuestionable. Sin predisposición genética conocida y con revisiones básicas al año, el coste anual del seguro puede superar el gasto real. Compensa más en cachorros, razas con patologías frecuentes o dueños que no pueden asumir un pico de gasto inesperado.
