

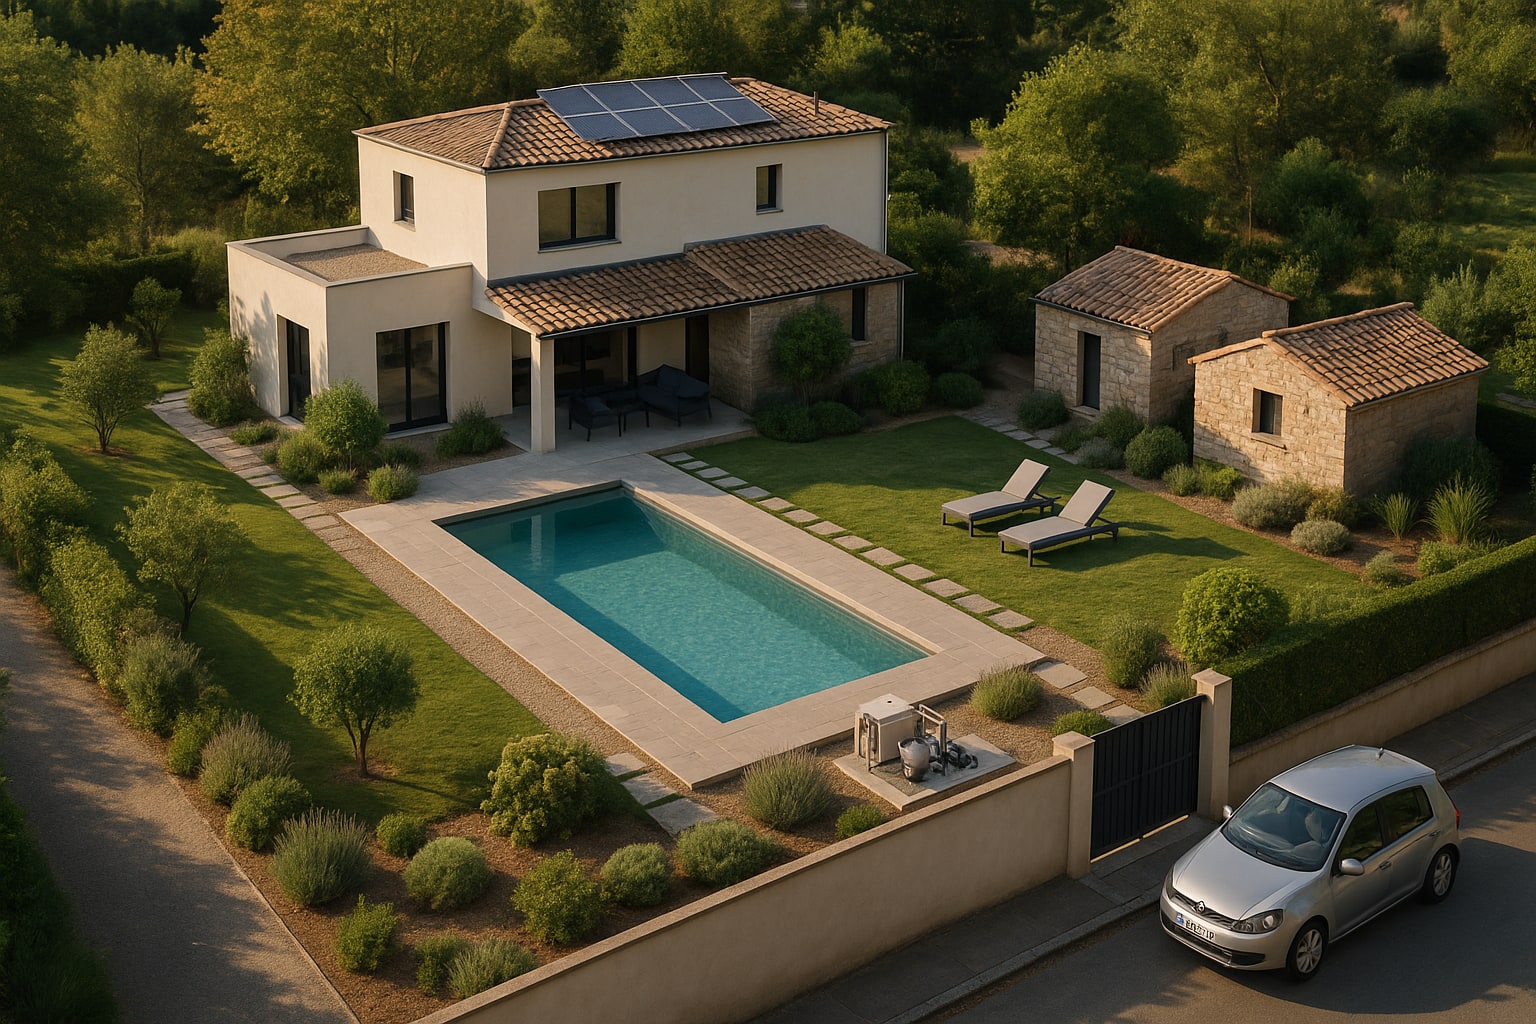
Contratar un seguro de hogar para un piso en una comunidad es un ejercicio relativamente sencillo. Hacerlo para un chalet con parcela, piscina, caseta de aperos y quizá una barbacoa de obra es otra historia. Aquí es donde Allianz Hogar vivienda unifamiliar deja de ser un producto genérico y empieza a mostrar sus costuras — las buenas y las que conviene mirar con lupa antes de firmar.
Por qué el chalet no es un piso grande
Una vivienda unifamiliar concentra riesgos que un piso simplemente no tiene. Jardín expuesto a granizo y viento, piscina con vaso, depuradora y cerramiento, anexos que la aseguradora puede considerar construcción independiente, muros perimetrales, portón automático… Cada uno de esos elementos tiene su propio régimen dentro de la póliza, y ninguno se cubre "por defecto" solo porque el chalet lo tenga.
Sobre el papel, un seguro hogar unifamiliar Allianz aspira a englobar todo eso bajo un mismo contrato. En la práctica, depende de qué modalidad contrates y de cómo declares el continente.
Modalidades: Confort, Plus y Excelente
Allianz Hogar se comercializa en España en tres niveles. Confort es la base, Plus añade capitales y garantías, y Excelente sube límites y sublímites hasta el escalón alto de gama. La diferencia no es cosmética: en un chalet, la modalidad marca si la piscina entra como parte del continente o queda cojeando en un sublímite ridículo.
Qué se cubre del jardín
La cobertura jardín seguro hogar en Allianz suele incluir plantas, árboles, césped, sistemas de riego fijos y mobiliario de exterior anclado, siempre por siniestros nominados (incendio, caída de rayo, actos vandálicos, fenómenos atmosféricos declarados por AEMET…). Ojo con dos cosas: el sublímite de reposición de plantación —que en Confort se queda corto para jardines maduros— y la exigencia de que el mobiliario esté fijado. Una hamaca suelta arrastrada por el viento no la ves cobrada.
Qué se cubre de la piscina
El seguro piscina vivienda unifamiliar dentro de Allianz Hogar cubre el vaso, la depuradora, la instalación hidráulica y el cerramiento, más la responsabilidad civil derivada de su uso. Aquí la letra pequeña pesa: la piscina debe estar declarada en la póliza con sus metros y su valor, y el cerramiento reglamentario suele ser condición para que la RC responda ante un tercero accidentado.
Qué se cubre de los anexos
La cobertura anexos seguro hogar (caseta de aperos, garaje exento, porche cerrado, cuarto de bombas) exige que los anexos figuren declarados con su superficie y su uso. Si tienes un cobertizo de 15 m² sin declarar y arde, Allianz puede aplicar la regla proporcional del artículo 30 de la Ley de Contrato de Seguro y pagar mucho menos de lo esperado.
Tabla comparativa por modalidad
| Modalidad | Continente | Contenido | Jardín / piscina / anexos | RC familiar | Asistencia hogar 24h | Puntuación (1-10) |
|---|---|---|---|---|---|---|
| Allianz Hogar Confort | Capital declarado | Capital declarado, sublímites ajustados | Incluidos con sublímites bajos; piscina como opcional según oficina | Sí, capital básico | Sí, con horas de mano de obra limitadas | 6 |
| Allianz Hogar Plus | Capital declarado | Capital declarado, sublímites intermedios | Incluidos, piscina y anexos con mejor sublímite si se declaran | Sí, capital ampliado | Sí, con más horas y técnicos | 7,5 |
| Allianz Hogar Excelente | Capital declarado, valor a nuevo | Capital declarado, joyas y objetos de valor con límite alto | Incluidos con capitales altos, reposición de plantación mejor tratada | Sí, capital alto | Sí, servicios ampliados | 8,5 |
Las cifras exactas de sublímite varían por oficina, código postal y suma asegurada. No las inventamos: pídelas por escrito antes de firmar.
Qué NO cubre: las exclusiones que sorprenden
Aquí es donde muchos chalets se llevan el disgusto tras el siniestro.
- Filtraciones lentas en piscina o depuradora: los daños graduales por falta de mantenimiento están excluidos. La póliza responde ante rotura súbita, no ante una junta que llevaba dos años perdiendo agua.
- Muros perimetrales y vallado en mal estado o construidos sin licencia. Si el muro cae por un temporal y no cumplía normativa, la aseguradora tiene argumento para reducir la indemnización.
- Anexos no declarados. Cobertizos, invernaderos, casetas prefabricadas que no aparecen en el cuestionario inicial. Aplicable también a placas solares si no se comunican.
- Uso profesional del inmueble: alquiler turístico, actividad de peluquería en casa, taller en el garaje. Sin declarar, siniestro discutido.
- Robo en jardín y exteriores sin cerramiento adecuado. La bici apoyada en la valla no está cubierta como el contenido interior.
- Daños estéticos en el vaso de la piscina (manchas, decoloración del gresite) sin daño estructural.
- Fenómenos atmosféricos que no cumplan los umbrales de viento/lluvia de la póliza — por debajo de ese umbral, entra Consorcio o directamente nadie.
Y un recordatorio útil: los eventos declarados como extraordinarios (inundación catastrófica, terremoto, actos terroristas) los cubre el Consorcio de Compensación de Seguros, no Allianz directamente. Eso no es letra pequeña de Allianz, es marco regulatorio general.
A quién le compensa
- Propietario de chalet con piscina declarada, parcela grande y patrimonio en contenido: Plus o Excelente. Confort se queda corto en sublímites.
- Segunda residencia usada pocos fines de semana, sin piscina: Confort puede bastar, siempre que el continente esté bien valorado.
- Chalet adosado sin piscina propia y con jardín pequeño: Confort o Plus, según valor del contenido.
Cuándo NO compensa
Si la vivienda tiene uso mixto (parte profesional sin declarar), si el chalet está en zona de siniestralidad alta por robo y Allianz aplica franquicia específica, o si el propietario no quiere declarar anexos por ahorrarse prima. Ese ahorro se paga en el siniestro. Para casos con particularidades regulatorias —comunidades de propietarios horizontales, chalets pareados con elementos comunes— conviene contrastar con un mediador colegiado o consultar la DGSFP; el análisis que hicimos sobre daños por agua en hogar ilustra bien cómo el mismo siniestro se resuelve distinto según compañía.
Veredicto
Allianz Hogar opiniones en el segmento chalet son razonables si se contrata Plus o Excelente y se declaran todos los elementos exteriores. Confort funciona en unifamiliares modestas y sin piscina, pero se queda pequeño en cuanto hay parcela con infraestructura. El seguro chalet Allianz no es el más barato del mercado, y tampoco pretende serlo — juega en la liga de continente bien valorado y tramitación por red propia, no en la de precio agresivo.
Tabla resumen
| Producto | Perfil ideal | Punto fuerte | Punto débil | Puntuación (1-10) |
|---|---|---|---|---|
| Allianz Hogar Confort | Chalet modesto, sin piscina | Prima contenida, base sólida | Sublímites cortos en jardín y anexos | 6 |
| Allianz Hogar Plus | Chalet estándar con piscina | Equilibrio capital/prima | Sigue exigiendo declarar todo con precisión | 7,5 |
| Allianz Hogar Excelente | Chalet grande, patrimonio alto | Capitales altos, RC amplia | Prima elevada, no siempre justificable | 8,5 |
FAQ
¿Cubre Allianz Hogar la piscina de una vivienda unifamiliar?
Sí, siempre que la piscina esté declarada en el cuestionario con sus metros y valor, y el cerramiento cumpla normativa. Cubre vaso, depuradora, instalación hidráulica y RC frente a terceros por su uso.
¿Entra el jardín en las coberturas estándar?
Entra por siniestros nominados (incendio, rayo, vandalismo, fenómenos atmosféricos con umbral) e incluye plantación, riego fijo y mobiliario anclado. La reposición de plantas tiene sublímite propio, más ajustado en Confort.
¿Qué pasa si tengo una caseta de aperos no declarada?
Ante un siniestro, Allianz puede aplicar la regla proporcional del artículo 30 de la Ley de Contrato de Seguro y reducir la indemnización. Cualquier anexo debe figurar en la póliza con superficie y uso.
¿Qué modalidad elegir para un chalet con piscina y jardín amplio?
Para ese perfil, Plus es el mínimo razonable y Excelente el recomendable si el patrimonio en contenido y el valor de la parcela lo justifican. Confort se queda corto en sublímites exteriores.
